

Transport sur achats, transport sur ventes : deux logiques différentes
Avant de choisir un compte, il faut savoir à quelle opération se rattache le transport. Lorsque l'entreprise paie l'acheminement des biens qu'elle achète, la dépense fait partie du coût d'acquisition de ces biens : elle suit les marchandises ou les matières jusqu'à leur entrée en stock. Lorsqu'elle paie la livraison des produits qu'elle vend, la dépense est une charge de distribution, sans lien avec la valeur des stocks.
Cette distinction a des conséquences concrètes. Un transport sur achats incorporé au coût des marchandises n'affecte le résultat qu'au moment où ces marchandises sont vendues, puisque la partie restée en stock en fin d'exercice est valorisée en incluant ces frais. Un transport sur ventes, au contraire, est une charge de la période au cours de laquelle il est engagé.
Lorsque l'entreprise refacture tout ou partie des frais de livraison à ses clients, la somme facturée constitue un produit, enregistré parmi les produits des activités annexes. Il ne faut pas la déduire directement de la charge de transport : le compte de résultat doit montrer à la fois ce que coûte la livraison et ce qu'elle rapporte, ce qui permet de mesurer la part réellement supportée par l'entreprise.
Les conditions de vente déterminent qui paie
Dans les contrats commerciaux, les conditions de livraison précisent qui organise le transport, qui le paie et à quel moment les risques passent du vendeur à l'acheteur. Dans les échanges internationaux, ces règles sont souvent exprimées au moyen des Incoterms, des termes standardisés publiés par la Chambre de commerce internationale. Une marchandise vendue départ usine voyage aux frais et aux risques de l'acheteur, alors qu'une marchandise rendue au domicile de l'acheteur reste à la charge du vendeur jusqu'à la livraison.
Ces conditions influencent directement vos coûts et vos prix. Un fournisseur qui livre franco intègre en général le transport dans son prix ; un fournisseur qui facture le port à part permet de comparer plus facilement les offres de transport. Lisez attentivement les conditions générales de vente de vos fournisseurs et précisez les vôtres pour éviter les litiges en cas de casse ou de retard.
Une comptabilisation des frais de transports en fonction du système choisi
Si votre entreprise relève du système de base, il est possible d'ajouter les frais de port directement au prix d'achat des marchandises, de la matière première dans le compte 60 concerné. La liste des comptes d'achats est bien connue et se retrouve dans le Plan Comptable Général. Voir à ce propos notre article sur les comptes de la classe 6. Pour les entreprises plus importantes, les industries notamment, afin de mieux suivre l'activité et l'ensemble des coûts, il peut être intéressant de passer complètement ou partiellement sur un système comptable développé. Celui-ci permet ainsi de traiter notamment les frais de transport de manière plus fine. Les frais accessoires d'achat doivent être comptabilisés dans le compte 608 en distinguant en particulier s'il s'agit d'achats stockés, d'achats sur les études et prestations de services, les frais accessoires sur marchandises, etc. Au-delà des frais de port, vérifiez les principes de déductibilité fiscale des frais généraux, qui conditionnent la prise en compte de ces charges dans votre résultat imposable.Valoriser correctement les stocks
Les règles comptables prévoient que le coût d'acquisition d'un bien stocké comprend son prix d'achat, les droits de douane et les autres taxes non récupérables, ainsi que les frais de transport, de manutention et les autres coûts directement attribuables à l'acquisition. Les remises et rabais obtenus viennent en déduction. Appliquer cette règle avec rigueur évite de sous-évaluer les stocks et de fausser la marge.
La difficulté apparaît lorsqu'une même facture de transport couvre plusieurs références. Il faut alors répartir le coût selon une clé cohérente : le poids, le volume, la valeur ou le nombre d'unités, selon ce qui détermine réellement le prix du transport. Une matière lourde et bon marché supporte logiquement une part de transport plus élevée qu'un composant léger et coûteux. Documentez la méthode retenue et appliquez-la de façon constante d'un exercice à l'autre.
Pour les entreprises qui suivent une comptabilité analytique, cette répartition permet de calculer un coût de revient par produit qui reflète la réalité. Un article qui paraissait rentable peut se révéler peu intéressant une fois son transport correctement imputé, en particulier lorsqu'il est commandé en petites quantités ou auprès d'un fournisseur éloigné.
Les pièces justificatives et la TVA
Chaque dépense de transport doit être justifiée par une facture conforme, mentionnant notamment l'identité du prestataire, la nature de la prestation, le montant hors taxe et la TVA applicable. La TVA facturée sur un transport de marchandises est en principe déductible dans les conditions habituelles lorsqu'il s'agit d'une dépense engagée pour les besoins de l'activité taxable.
Les transports internationaux obéissent à des règles particulières de territorialité, qui déterminent dans quel pays la TVA est due et si le transporteur facture ou non la taxe. En cas d'importation, des droits de douane et une TVA à l'importation peuvent également s'ajouter. Ces situations méritent l'avis de votre expert-comptable ou de votre transitaire, car une erreur peut entraîner un rappel de taxe.
L'importance de l'étude des frais de transport en comptabilité analytique
Les frais de transports sur marchandises ou matières premières peuvent être considérés comme une charge variable dès lors qu'ils sont intégrés dans le coût d'achat de ces marchandises ou matières. Cela dit, cela reste une variable d'ajustement intéressante pour augmenter, par la recherche des meilleurs tarifs auprès des entreprises spécialisés, la marge sur coûts variables. En étant directement liés au chiffre d'affaires générés, les coûts de production variables sont particulièrement délicats à réduire. Or, dans certains domaines, ces frais de transports peuvent être importants, notamment si vous achetez en petites quantités. Les commandes plus importantes créent une diminution des frais de transports et parfois, pour augmenter la rentabilité, il convient d'acheter un peu plus, quitte à stocker la matière, pour créer les conditions d'une meilleure marge sur coûts variables. C'est le cas en particulier des matières pulvérulentes (alimentaires ou non alimentaires) transportées en citernes que peuvent proposer quelques sociétés spécialisées comme Godefroy Transport. Le stockage en semi-remorque silos permet de diminuer, par la quantité transportée et stockée, les coûts de production finaux. Le transport n'est pas la seule variable qui pèse sur ces coûts : les variations de cours des matières premières imposent aussi une comptabilisation des achats adaptée.Réduire les coûts de transport sur les achats
Plusieurs leviers permettent d'agir sur la facture de transport sans dégrader le service. Le premier consiste à mieux connaître ce que vous payez : regroupez sur une période significative toutes les factures de transport, classez-les par fournisseur, par type de marchandise et par mode d'acheminement. Cette analyse révèle souvent des envois urgents trop fréquents, des commandes fractionnées ou des tarifs jamais renégociés.
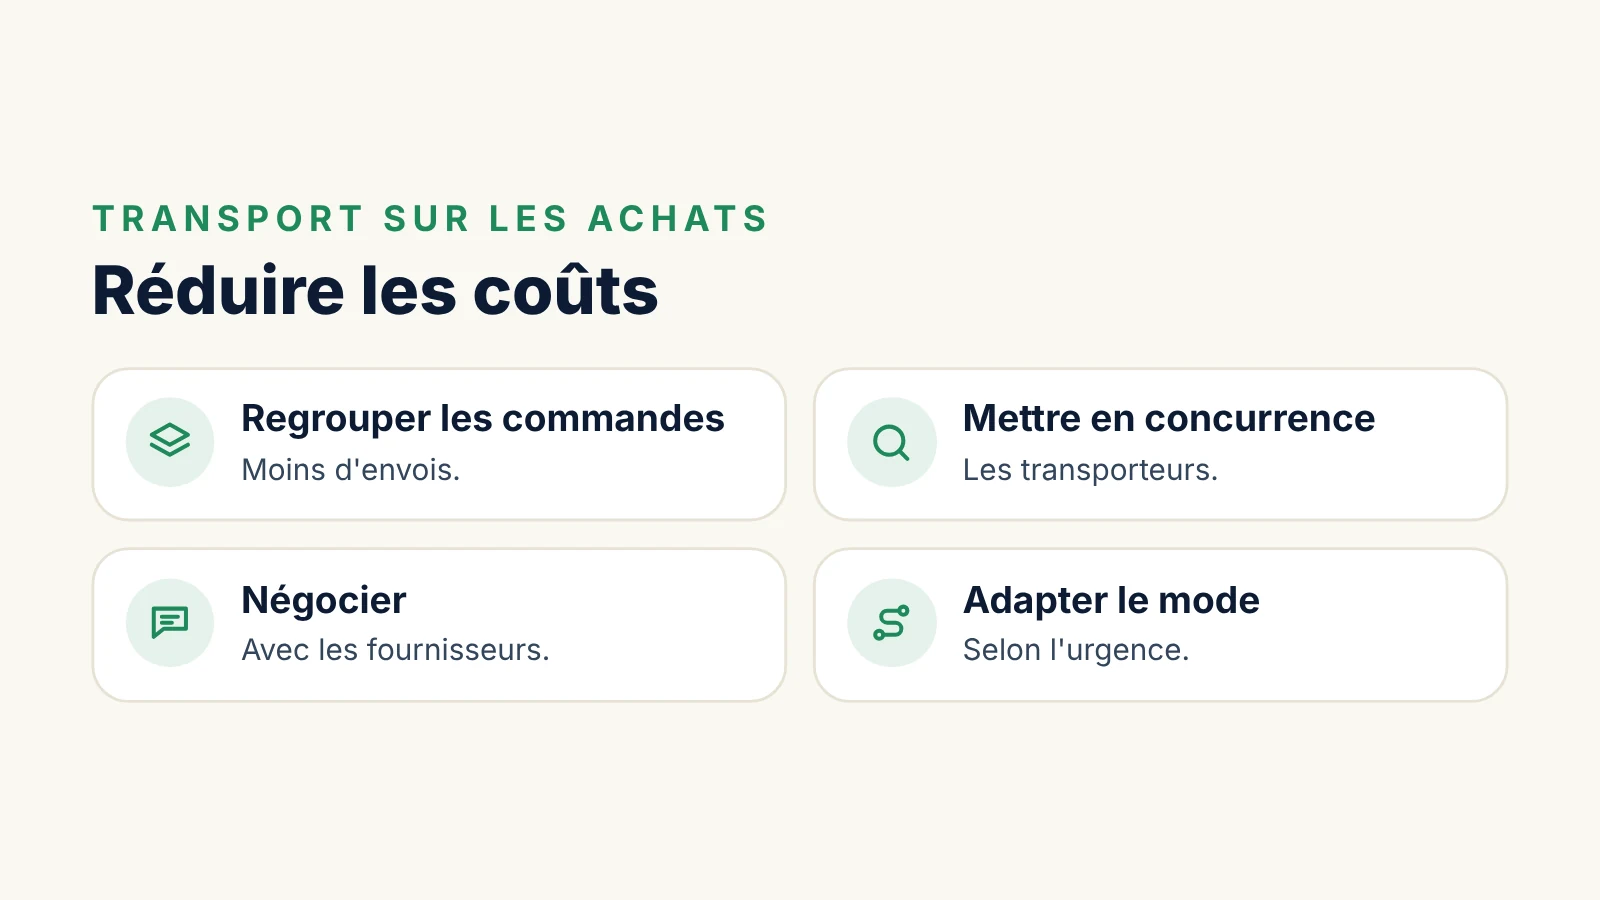
- Regrouper les commandes : une planification plus régulière des approvisionnements permet de remplir davantage les camions et de bénéficier de tarifs dégressifs, en tenant compte du coût du stock supplémentaire.
- Mettre les transporteurs en concurrence : un appel d'offres périodique, sur la base de volumes réels, permet de vérifier que vos tarifs restent alignés sur le marché.
- Négocier avec les fournisseurs : un fournisseur peut accepter de livrer franco au-delà d'un certain montant de commande, ou de mutualiser vos livraisons avec celles d'autres clients de votre zone.
- Adapter le mode de transport : messagerie, lot partiel, camion complet, transport combiné ou ferroviaire n'ont pas le même coût ni les mêmes délais. Le mode le plus rapide n'est pas toujours nécessaire.
- Optimiser le conditionnement : des emballages mieux dimensionnés et des palettes bien remplies réduisent le volume facturé.
Chaque levier doit être évalué dans son ensemble. Acheter plus pour transporter moins souvent réduit le coût unitaire de transport, mais augmente le stock, les besoins de stockage et la trésorerie immobilisée. Le bon arbitrage compare le coût total : achat, transport, stockage, financement et risque de dépréciation.
Suivre les coûts de transport dans le temps
Un indicateur simple consiste à rapporter les frais de transport sur achats au montant des achats, et les frais de transport sur ventes au chiffre d'affaires. Suivis mois après mois, ces ratios signalent rapidement une dérive : hausse des tarifs, multiplication des petits envois, changement de mix produits. Ils facilitent aussi la comparaison entre fournisseurs, entre clients ou entre canaux de vente.
Les tarifs de transport intègrent souvent des surcharges indexées sur le prix du carburant ou sur d'autres paramètres. Lisez attentivement ces clauses lors de la signature d'un contrat et vérifiez leur application sur les factures. Une révision tarifaire non anticipée peut suffire à effacer une partie de votre marge si vos prix de vente sont figés.
Le transport assuré avec vos propres moyens
Lorsque l'entreprise livre ou s'approvisionne avec ses propres véhicules, il n'existe pas de facture de transporteur : le coût du transport est dispersé entre plusieurs comptes. Le carburant, l'entretien, les assurances, les péages, la location ou l'amortissement des véhicules et la rémunération des chauffeurs figurent chacun dans leur rubrique. Pour connaître le coût réel d'une livraison, il faut donc reconstituer ces dépenses, par exemple grâce à une section analytique dédiée à la logistique.
Ce calcul est indispensable pour comparer votre organisation à une sous-traitance. Un transport interne offre de la souplesse et un contact direct avec les clients, mais il mobilise des véhicules, du personnel et du temps de gestion. Un prestataire spécialisé mutualise ses moyens entre plusieurs clients et peut proposer un coût inférieur, au prix d'une moindre maîtrise des horaires. Refaites cette comparaison à chaque renouvellement de véhicule ou évolution importante de votre activité.
Organiser le suivi dans votre comptabilité
Quelle que soit la méthode retenue, un plan de comptes un peu détaillé facilite l'analyse. Créez des sous-comptes distinguant les transports sur achats, les transports sur ventes et les transports entre vos propres sites, et demandez à la personne qui saisit les factures de respecter cette ventilation. Une codification analytique par client, par fournisseur ou par famille de produits permet ensuite de produire des tableaux de bord sans retraitement manuel.
Échangez avec votre expert-comptable avant la clôture sur le traitement retenu pour les frais incorporés aux stocks. Une méthode claire, documentée et appliquée de manière constante sécurise vos comptes et facilite le travail de vérification.
Les erreurs à éviter
- Classer tous les transports dans la même rubrique : mélanger transports sur achats et sur ventes empêche d'analyser la marge et fausse la valorisation des stocks.
- Oublier les frais de transport dans le prix de revient : un prix de vente calculé sur le seul prix d'achat des marchandises peut masquer une marge insuffisante.
- Négliger les réserves à la livraison : en cas de colis abîmé ou de marchandise manquante, des réserves précises doivent être formulées et confirmées dans les délais prévus, faute de quoi le recours contre le transporteur devient difficile.
- Compenser charges et refacturations : déduire la participation des clients des frais de transport donne une image incomplète du coût logistique.
Questions fréquentes sur les frais de transport en comptabilité
Les frais de transport sont-ils des charges fixes ou variables ?
Ils sont le plus souvent variables, car ils évoluent avec les quantités achetées ou vendues. Une partie peut toutefois être fixe, par exemple un abonnement auprès d'un transporteur, la location d'un véhicule ou le salaire d'un chauffeur. Cette distinction compte pour calculer votre seuil de rentabilité.
Comment traiter les frais de transport d'une immobilisation ?
Lorsque l'entreprise achète une machine ou un équipement, les frais de transport et d'installation nécessaires à sa mise en service font partie du coût d'acquisition de l'immobilisation. Ils sont donc amortis avec elle, et non enregistrés directement en charges.
Les frais de déplacement des salariés sont-ils des frais de transport ?
Les déplacements professionnels du personnel, comme les billets de train, les péages ou les indemnités kilométriques, relèvent d'autres rubriques de charges que le transport de biens. Les distinguer facilite l'analyse des coûts et le contrôle des notes de frais.
Un transport payé d'avance doit-il être rattaché à l'exercice suivant ?
Lorsque la facture de transport concerne une prestation réalisée après la date de clôture, la charge correspondante relève de l'exercice suivant et doit faire l'objet d'une charge constatée d'avance. À l'inverse, un transport effectué avant la clôture mais facturé plus tard donne lieu à une charge à payer. Ces écritures de régularisation assurent une mesure fidèle du résultat de chaque période.
Faut-il refacturer intégralement le transport aux clients ?
Ce choix relève de la stratégie commerciale. Refacturer le coût réel est transparent, mais peut freiner l'acte d'achat. Intégrer tout ou partie du transport dans les prix ou proposer un forfait simple rend l'offre plus lisible. Dans tous les cas, connaissez précisément le coût réel pour décider en connaissance de cause.