
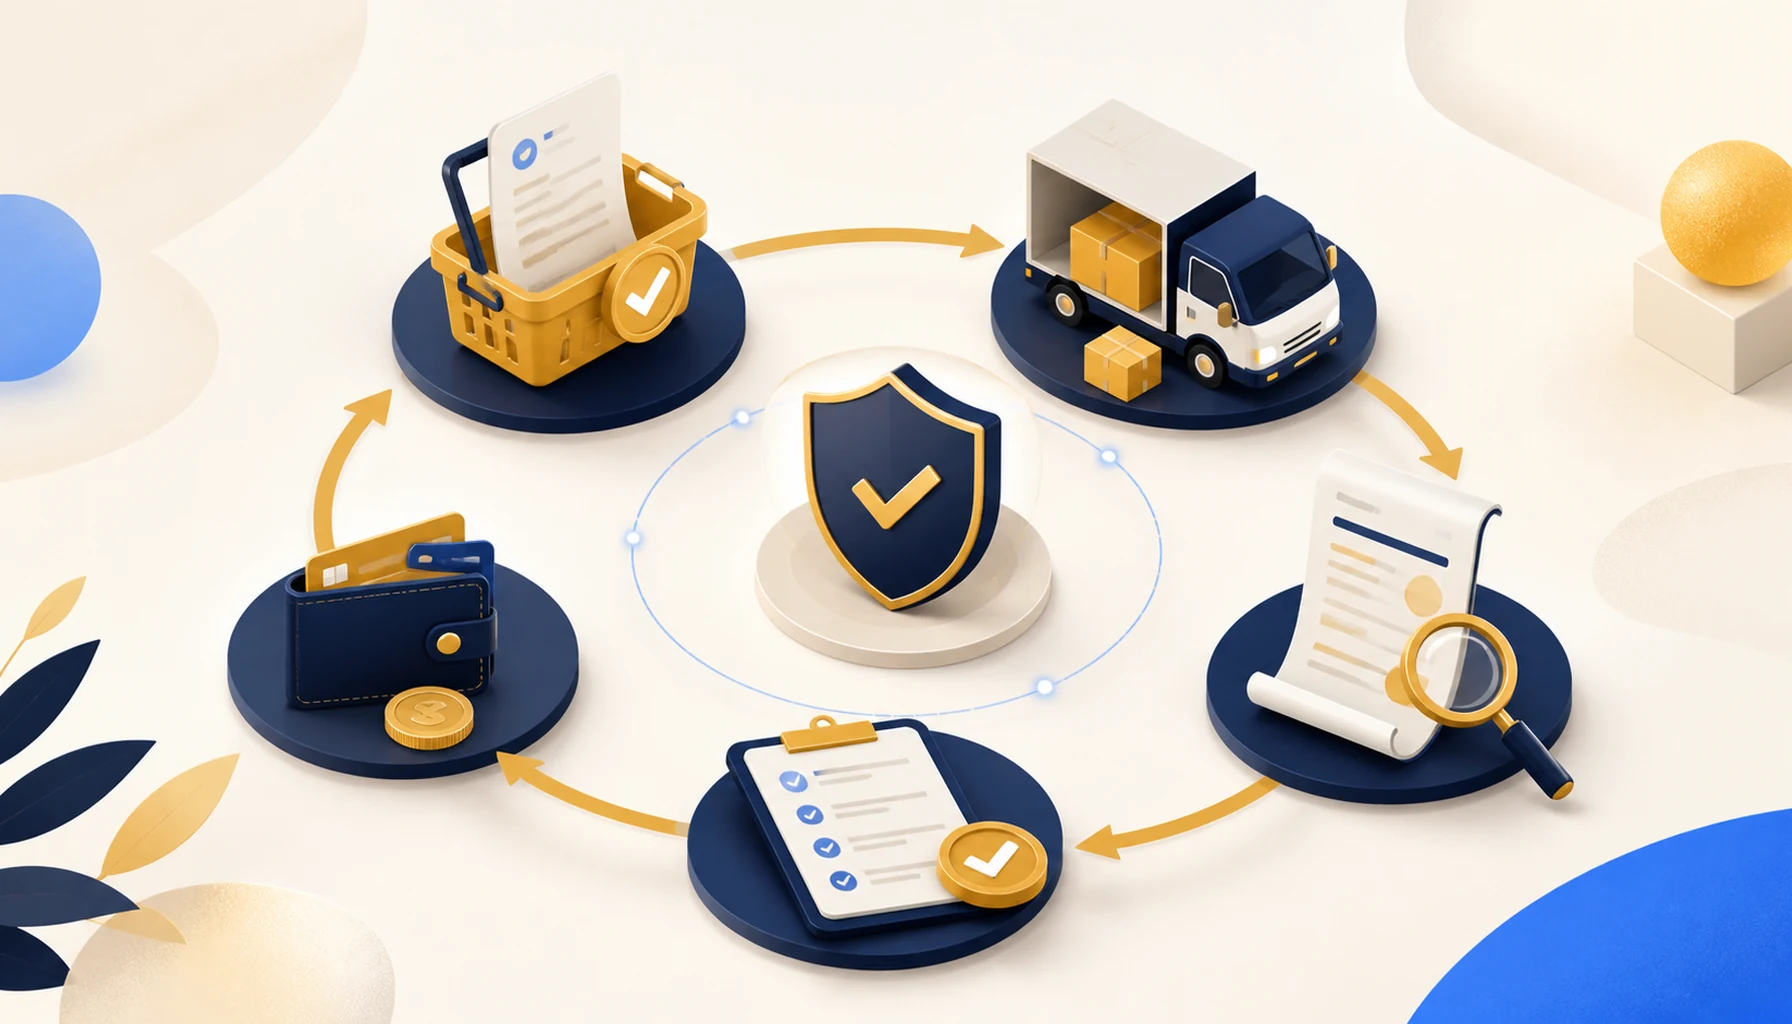
Le cycle achat-fournisseurs occupe une place cruciale dans la gestion efficace des entreprises, assurant l'acquisition des produits et services indispensables au bon fonctionnement organisationnel. Au fil des années, ce processus a évolué pour intégrer des méthodes plus structurées et technologiques, minimisant ainsi les risques d'erreurs de saisie et optimisant les relations avec les fournisseurs. Comprendre les points clés de ce cycle permet non seulement de maintenir un budget cohérent, mais aussi d'améliorer la productivité et la rentabilité de l'entreprise. Cet article explore les aspects essentiels du cycle achat-fournisseurs, offrant des stratégies pour éviter les erreurs courantes et garantir une gestion fluide et efficace.
L'Importance du Cycle Achat-Fournisseurs
Le cycle achat-fournisseurs constitue une composante essentielle du fonctionnement efficace d’une entreprise. Ce processus englobe l’ensemble des activités nécessaires pour acquérir les produits ou services indispensables auprès des fournisseurs. Une gestion rigoureuse de ce cycle permet non seulement de maîtriser le budget et d’éviter des dépenses imprévues, mais aussi de renforcer la productivité et la rentabilité de l’entreprise. En outre, une bonne organisation du cycle d’achat favorise des relations solides avec les fournisseurs, ce qui peut se traduire par des partenariats durables et bénéfiques à long terme. Les achats figurent souvent parmi les principaux postes de charges d'une entreprise : les suivre avec précision vous aide à bâtir un budget réaliste pour chaque poste de dépense.
Les Sources Courantes des Erreurs de Saisie
Malgré son importance, le cycle achat-fournisseurs est souvent sujet à des erreurs de saisie qui peuvent compromettre son efficacité. Ces erreurs peuvent provenir de diverses sources, telles que la saisie manuelle des données, les communications verbales mal comprises ou les systèmes informatiques obsolètes. Par exemple, une simple faute de frappe lors de l’enregistrement d’une commande peut entraîner des quantités incorrectes ou des délais de livraison inadaptés. De plus, l'absence de standardisation des processus et des formulaires utilisés peut accroître le risque d’erreurs, rendant ainsi difficile la traçabilité et le suivi des transactions.
Les étapes du cycle, de la demande d'achat au règlement
Chaque étape du cycle produit un document ou une donnée qui sera repris à l'étape suivante. Une erreur commise en amont se propage donc jusqu'à la comptabilité et au paiement. Connaître l'enchaînement précis des étapes permet de savoir où placer les contrôles.
La demande d'achat
Le besoin est exprimé par un service : désignation, quantité, délai souhaité, budget estimé. C'est le moment de vérifier que l'achat est prévu au budget et qu'il n'existe pas déjà un contrat ou un fournisseur référencé pour ce type de produit. Une demande incomplète oblige à reprendre l'information plus tard, souvent de mémoire, ce qui multiplie les approximations.
Le bon de commande
Le bon de commande fixe l'engagement : références, prix unitaires, remises, conditions de livraison et de paiement. Il doit être validé par une personne habilitée avant envoi. C'est le document de référence auquel la facture sera comparée : s'il est imprécis, aucun contrôle ultérieur ne sera fiable.
La réception
À la livraison, le bon de livraison est comparé à la commande : quantités, références, état des marchandises. Les écarts et les réserves doivent être notés immédiatement et transmis à la personne qui suit la commande. Pour une prestation de service, l'équivalent est une attestation de service fait, signée par le demandeur.
La facture et sa comptabilisation
La facture est rapprochée de la commande et de la réception avant d'être enregistrée. On parle de rapprochement à trois voies : commande, réception et facture doivent concorder sur les quantités et les prix. La saisie comptable affecte ensuite la dépense au bon compte, avec la bonne TVA et à la bonne date.
Le règlement
Le paiement intervient à l'échéance convenue, sur des coordonnées bancaires vérifiées. Il est ensuite lettré avec la facture correspondante dans le compte du fournisseur, ce qui permet de savoir à tout moment ce qui reste dû.
Stratégies pour Prévenir les Erreurs de Saisie
Pour minimiser les erreurs de saisie dans le cycle achat-fournisseurs, il est crucial d’adopter des stratégies efficaces et des outils adaptés. L’automatisation des processus d’achat à l’aide de logiciels spécialisés peut grandement réduire les risques d’erreurs humaines en standardisant la saisie des données et en automatisant les tâches routinières. De plus, la mise en place de contrôles de qualité rigoureux, tels que des vérifications croisées et des validations systématiques, permet de détecter et de corriger rapidement les erreurs avant qu’elles n’affectent les opérations. La formation continue des équipes responsables des achats est également indispensable pour assurer une compréhension claire des processus et des meilleures pratiques en matière de gestion des données. Enfin, la réalisation régulière d’audits internes peut aider à identifier les points faibles du système actuel et à mettre en place des améliorations continues pour renforcer la précision et la fiabilité du cycle achat-fournisseurs.
Cycle Achat-Fournisseurs : Points Clés pour Éviter les Erreurs de Saisie
| Étape du Processus d'Achat | Conseils pour Éviter les Erreurs |
|---|---|
| Identifier les besoins | Rédiger un cahier des charges précis et détaillé. |
| Trouver les fournisseurs | Utiliser des outils de vérification pour valider les informations fournisseurs. |
| Lancer un appel d'offre | Relire attentivement le document d'appel d'offres avant envoi. |
| Choisir ses fournisseurs | Comparer les critères de sélection de manière rigoureuse. |
| Négocier | Assurer la cohérence des termes négociés avec les données enregistrées. |
| Conclure et signer le contrat | Valider toutes les informations contractuelles avant signature. |
| Automatiser le processus | Utiliser des logiciels d'automatisation pour minimiser les saisies manuelles. |
| Contrôler les homologations | Vérifier régulièrement les certifications des fournisseurs. |
| Gérer les données fournisseurs | Maintenir une base de données à jour et structurée. |
| Suivre les performances | Analyser les indicateurs de performance pour détecter les anomalies. |
Les principaux défis du cycle achat-fournisseurs
Le cycle achat-fournisseurs représente une composante essentielle pour le bon fonctionnement d’une entreprise. Cependant, ce processus n'est pas exempt de défis. L'un des principaux obstacles réside dans l'identification précise des besoins, qui nécessite une analyse approfondie pour éviter toute surconsommation ou sous-estimation des ressources nécessaires. Une mauvaise définition des besoins peut entraîner des dépenses supplémentaires et compromettre le budget de l’entreprise. De plus, la sélection des fournisseurs constitue un autre enjeu majeur. Il est crucial de comparer plusieurs fournisseurs afin de garantir la qualité des produits et services tout en assurant des délais de livraison respectés. La relation avec les fournisseurs doit être consolidée pour favoriser une collaboration durable et fiable, ce qui peut être difficile à maintenir sans une communication efficace et un suivi régulier.
Points clés pour éviter les erreurs de saisie
Pour optimiser le cycle d’achat et minimiser les risques d'erreurs de saisie, plusieurs points clés doivent être pris en compte. Premièrement, l’automatisation du processus d’achat est essentielle. En intégrant des solutions logicielles adaptées, les entreprises peuvent réduire les erreurs humaines, gagner du temps et améliorer la visibilité sur leurs opérations. Un système de gestion des fournisseurs performant permet de centraliser les informations et de faciliter la comparaison des offres. Ensuite, la mise en place d’un audit régulier permet d’identifier les points faibles et d’apporter les ajustements nécessaires pour éviter les incohérences dans les données. Il est également important de former les équipes aux bonnes pratiques de saisie et d’utiliser des outils de validation des données pour garantir leur exactitude. Enfin, la création d’un cahier des charges détaillé dès le début du processus aide à clarifier les besoins spécifiques de l’entreprise, orienter les recherches et définir les modalités du projet, réduisant ainsi les risques d'erreurs lors de la saisie des informations.
Les erreurs de saisie les plus fréquentes en comptabilité fournisseurs
Certaines erreurs reviennent dans la plupart des entreprises, quelle que soit leur taille. Les connaître aide à orienter les vérifications.
- La facture enregistrée deux fois : reçue par courriel puis par courrier, ou relancée par le fournisseur, elle est saisie en double et parfois payée deux fois.
- Le mauvais compte de charge : un achat de matériel durable classé en charge alors qu'il relève d'une immobilisation, ou l'inverse, fausse le résultat et le bilan.
- La TVA mal traitée : taux erroné, TVA récupérée sur une dépense qui ne l'autorise pas, ou facture sans les mentions nécessaires à la déduction.
- L'erreur de période : une facture rattachée au mauvais mois ou au mauvais exercice décale les charges et brouille le suivi budgétaire.
- L'avoir oublié : un avoir non saisi laisse une dette fictive dans le compte fournisseur et peut conduire à payer un montant déjà annulé.
- La confusion entre fournisseurs : deux sociétés aux noms proches, ou un même fournisseur créé sous deux fiches, rendent le suivi des soldes incohérent.
- L'inversion de chiffres : un montant tapé à l'envers ou une virgule déplacée passent facilement inaperçus si personne ne compare la saisie au document.
Fiabiliser la base fournisseurs
La fiche fournisseur est la donnée la plus réutilisée du cycle : elle alimente les commandes, la comptabilité et les paiements. Une base propre évite une grande partie des erreurs.
Pour chaque fournisseur, conservez au minimum la raison sociale exacte, le numéro SIREN, le numéro de TVA intracommunautaire le cas échéant, l'adresse de facturation, les conditions de paiement négociées et les coordonnées bancaires. Désignez une seule personne, ou un petit nombre de personnes, autorisées à créer ou modifier une fiche. Avant toute création, vérifiez que le fournisseur n'existe pas déjà sous un autre nom ou une autre orthographe.
Les coordonnées bancaires méritent une attention particulière. Une demande de changement de RIB reçue par courriel est un scénario classique de fraude : un escroc se fait passer pour un fournisseur et obtient que les paiements soient versés sur un autre compte. Toute modification doit être confirmée par un appel au fournisseur, à un numéro déjà connu et non à celui indiqué dans le message, puis validée par une seconde personne. Conservez une trace de cette vérification.
Enfin, faites le ménage régulièrement : désactivez les fournisseurs inactifs, fusionnez les doublons et mettez à jour les conditions qui ont changé. Une base réduite et à jour est plus facile à contrôler qu'un fichier qui accumule des fiches anciennes.
Des contrôles simples, adaptés à une petite structure
Une TPE n'a pas besoin d'un service achats pour sécuriser son cycle. Quelques règles bien appliquées suffisent à réduire fortement les risques.
- Séparer les rôles : la personne qui commande ne devrait pas être celle qui valide le paiement. Dans une très petite équipe, le dirigeant peut assurer la validation finale.
- Fixer des niveaux de validation : au-delà d'un montant que vous définissez, une commande ou un paiement nécessite l'accord du dirigeant ou d'un responsable.
- Lettrer les comptes fournisseurs : associer chaque paiement à sa facture permet de repérer les factures non réglées, les paiements en double et les avoirs en attente.
- Rapprocher les relevés : comparez périodiquement le relevé de compte envoyé par vos principaux fournisseurs avec votre propre compte fournisseur. Les écarts révèlent les factures manquantes ou saisies deux fois.
- Suivre la balance âgée : ce tableau classe les dettes par ancienneté. Une facture ancienne non payée signale souvent un litige non traité ou une erreur de saisie.
- Centraliser la réception des factures : une adresse unique, connue des fournisseurs, évite que des factures restent dans une boîte personnelle ou soient transmises plusieurs fois.
Délais de paiement et facturation électronique : des points de vigilance
Entre professionnels, les délais de paiement sont encadrés par le Code de commerce, et le retard de paiement expose l'acheteur à des pénalités ainsi qu'à une indemnité forfaitaire pour frais de recouvrement. Une facture mal saisie, bloquée ou égarée retarde le règlement et peut donc avoir un coût direct, en plus de dégrader la relation avec le fournisseur. Saisir les factures dès réception, avec leur date d'échéance exacte, est le meilleur moyen de tenir vos engagements.
La facturation électronique entre entreprises assujetties à la TVA est par ailleurs en cours de généralisation en France, selon un calendrier échelonné en fonction de la taille des entreprises. Les factures transitent alors sous forme de données structurées, ce qui limite les ressaisies et les erreurs de lecture. Pour en tirer parti, votre base fournisseurs et votre plan de comptes doivent être propres : l'automatisation reproduit les erreurs de paramétrage aussi fidèlement qu'elle supprime les fautes de frappe. Vérifiez avec votre expert-comptable les échéances qui s'appliquent à votre entreprise et l'adaptation de vos outils.
Suivre quelques indicateurs de fiabilité
Pour savoir si votre cycle progresse, quelques mesures simples suffisent, à suivre chaque mois ou chaque trimestre : le nombre de factures bloquées faute de commande ou de réception, le nombre d'avoirs demandés pour erreur, la part de factures payées après l'échéance, le délai moyen entre la réception d'une facture et sa saisie. Leur évolution compte davantage que leur valeur absolue. Une hausse soudaine des factures bloquées, par exemple, signale souvent un nouveau fournisseur mal paramétré ou un service qui a cessé de transmettre ses bons de réception.
Ce qu'un dirigeant peut mettre en place dès maintenant
Inutile de tout transformer d'un coup. Une démarche progressive donne de meilleurs résultats.
- Cartographier le circuit actuel : qui commande, qui reçoit, qui saisit, qui paie ? Notez chaque étape et les documents utilisés.
- Repérer les points de ressaisie : chaque fois qu'une information est recopiée d'un support à un autre, le risque d'erreur augmente. Ce sont les premiers endroits à automatiser ou à contrôler.
- Rédiger une procédure courte : une page suffit pour décrire qui fait quoi, les niveaux de validation et la conduite à tenir en cas d'écart.
- Analyser les erreurs passées : les doublons, litiges et retards des derniers mois indiquent les étapes les plus fragiles.
- Faire un point régulier avec votre expert-comptable : il repère les anomalies récurrentes dans vos saisies et peut vous conseiller sur les outils adaptés à votre volume d'achats.
Questions fréquentes
Quelle est la différence entre un bon de commande et un devis ?
Le devis est la proposition du fournisseur. Le bon de commande est votre engagement d'achat, émis à partir de ce devis ou d'un tarif. Dans le cycle achat-fournisseurs, c'est le bon de commande qui sert de référence pour contrôler la livraison et la facture.
Que faire en cas d'écart entre la facture et la commande ?
Ne payez pas la partie contestée avant d'avoir clarifié la situation. Contactez le fournisseur, documentez l'écart et demandez un avoir ou une facture rectificative si l'erreur vient de lui. Si l'écart est justifié, par exemple une livraison complémentaire acceptée, faites valider la différence par la personne habilitée.
Un logiciel suffit-il à supprimer les erreurs de saisie ?
Non. Un logiciel réduit les ressaisies et automatise certains contrôles, mais il dépend de la qualité des données qu'on lui fournit et des règles qu'on lui donne. Une base fournisseurs mal tenue ou un plan de comptes mal paramétré produiront des erreurs, simplement plus vite.
Qui doit valider une commande dans une petite entreprise ?
Dans une structure de quelques personnes, le dirigeant valide généralement les commandes au-delà d'un montant qu'il fixe lui-même, et laisse une marge d'autonomie pour les petits achats courants. L'important est que la règle soit écrite et connue de tous, pour éviter les commandes passées sans trace ni accord.
Combien de temps conserver les documents d'achat ?
Les factures et pièces comptables doivent être conservées pendant plusieurs années pour répondre aux obligations comptables et fiscales. Les durées varient selon la nature du document : demandez à votre expert-comptable de vous indiquer celles qui s'appliquent et organisez un archivage permettant de retrouver rapidement une pièce.