
Pourquoi l’achat immobilier d’un chef d’entreprise nécessite un accompagnement spécifique ?
Lorsque l’on est à la tête d’une entreprise, l’achat d’un bien immobilier ne peut pas être abordé comme une opération classique. En tant que dirigeant, votre patrimoine personnel et votre activité professionnelle sont souvent étroitement liés, ce qui rend chaque décision immobilière potentiellement engageante sur plusieurs plans : juridique, fiscal et patrimonial. Une mauvaise anticipation peut, à terme, fragiliser votre équilibre financier ou exposer inutilement certains biens en cas de difficulté professionnelle. Contrairement à un salarié, le chef d’entreprise assume des responsabilités spécifiques et évolue dans un environnement juridique plus complexe. Selon votre statut (entrepreneur individuel, dirigeant de société, profession libérale), vos biens personnels peuvent être plus ou moins protégés face aux aléas de l’activité. L’achat immobilier devient alors un véritable acte de stratégie patrimoniale, qui doit s’inscrire dans une vision globale et durable. À cela s’ajoutent les dimensions familiale et matrimoniale. Le régime matrimonial, la présence d’enfants, ou encore l’implication du conjoint dans l’entreprise influencent directement la manière dont le bien doit être acquis et détenu. Sans accompagnement adapté, certaines décisions peuvent générer des conséquences inattendues lors d’une séparation, d’une transmission ou d’une succession. Voici quelques problématiques fréquemment rencontrées par les chefs d’entreprise lors d’un projet d’achat immobilier :- Achat en nom propre ou via une structure juridique : Faut-il acheter personnellement, créer une SCI, passer par une holding ou utiliser la société d’exploitation ? Le choix du véhicule d’acquisition a un impact direct sur la fiscalité, la gestion future du bien, les possibilités de transmission et la protection des associés. Chaque option présente des avantages mais aussi des contraintes juridiques, comptables et successorales qu’il convient d’analyser avec l’aide d’un notaire dès la phase de réflexion ;
- Bien à usage mixte : Lorsqu’un bien est utilisé à la fois pour l’habitation et l’exercice d’une activité professionnelle (bureaux, cabinet médical, atelier, local artisanal…), cela soulève des questions précises : quelle ventilation des surfaces ? Quels impacts sur les déclarations fiscales ? Quelles règles en matière d’amortissement ou de TVA ? Le notaire vous aide à clarifier ces points et à organiser un usage mixte conforme aux règles en vigueur ;
- Protection du conjoint non associé : En cas de décès, de séparation ou de cessation d’activité, un conjoint non impliqué dans l’entreprise peut se retrouver dans une situation de grande vulnérabilité. Le notaire anticipe ces scénarios en proposant des mécanismes juridiques adaptés : testament, donation, clause de préciput, pacte de préférence… Son rôle est de préserver l’équilibre familial tout en maintenant la continuité du projet immobilier ou professionnel ;
- Optimisation de la fiscalité patrimoniale : Le montage de l’achat immobilier influence directement la fiscalité à court et à long terme : possibilité de déduire certaines charges, régime d’imposition des revenus locatifs, calcul des plus-values à la revente, application de la TVA, droits de mutation. Le notaire vous aide à structurer l’opération de manière à réduire la charge fiscale tout en respectant la législation ;
- Interaction avec le régime matrimonial et le statut professionnel : Que vous soyez entrepreneur individuel, en société, sous le statut d’EIRL (statut désormais fermé aux nouvelles créations et remplacé par le statut unique d’entrepreneur individuel) ou dirigeant salarié, chaque situation impose des règles spécifiques de responsabilité, de séparation des patrimoines et d’affectation des biens. Le notaire analyse ces paramètres pour vous orienter vers le régime juridique le plus protecteur, tant pour votre activité que pour votre vie personnelle.
Le rôle du notaire avant la signature du compromis de vente immobilier
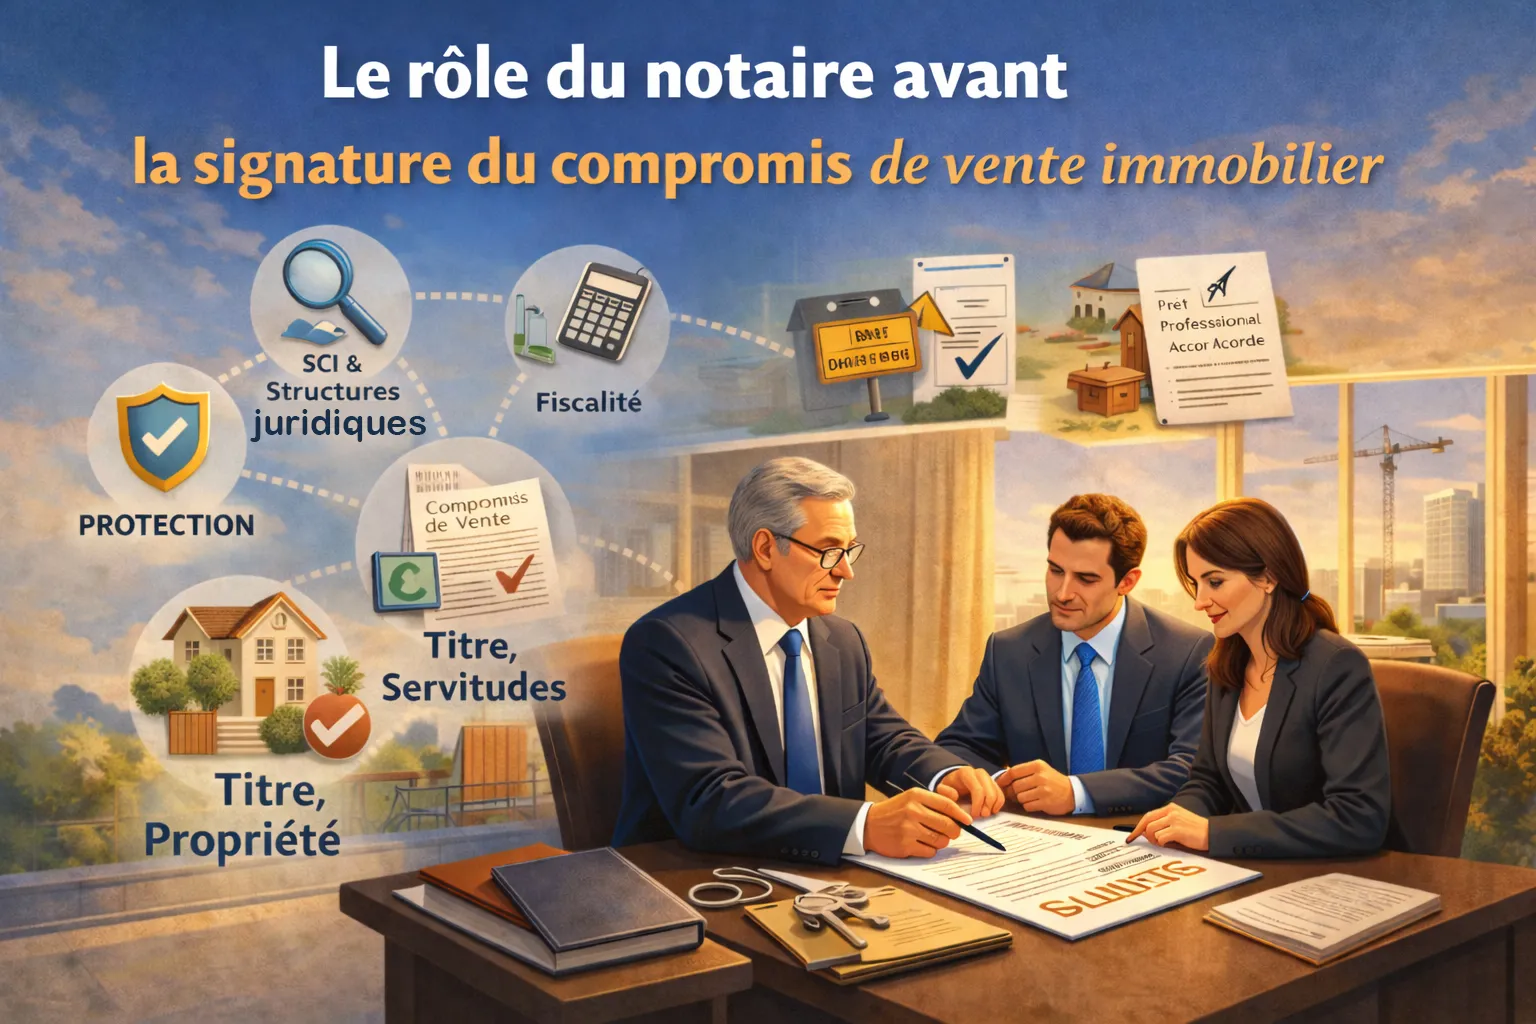
Le compromis de vente est souvent perçu comme une simple étape intermédiaire dans un projet immobilier. Pourtant, il s’agit d’un acte juridiquement très engageant, qui scelle l’accord entre l’acquéreur et le vendeur. Une fois signé, il vous lie fermement, sauf si des conditions suspensives ont été prévues avec précision. Pour un chef d’entreprise, cette phase est déterminante : une mauvaise anticipation peut entraîner des conséquences financières, juridiques ou patrimoniales durables. Avant toute signature, le notaire intervient comme un véritable chef d’orchestre juridique. Son rôle ne se limite pas à vérifier des documents : il analyse votre situation dans sa globalité, croise les informations et sécurise chaque paramètre du projet. Cette intervention en amont permet de transformer un simple achat immobilier en un investissement structuré et maîtrisé. Voici de quelle manière un notaire vous accompagne concrètement avant la signature du compromis :- Analyse du montage juridique : Faut-il acheter en nom propre, en indivision, par l’intermédiaire d’une SCI, d’une holding ou via la société d’exploitation ? Le notaire étudie votre statut professionnel (entreprise individuelle, société, profession libérale…), votre régime matrimonial et vos objectifs patrimoniaux pour déterminer la forme juridique la plus adaptée. Il s’agit de concilier flexibilité de gestion, efficacité fiscale, et protection du patrimoine, en veillant à anticiper les évolutions possibles : revente, transmission, séparation, changement d’activité, etc.
- Vérification du titre de propriété et des servitudes : Le notaire procède à une analyse rigoureuse du titre de propriété pour s’assurer que le vendeur a la pleine capacité juridique de vendre le bien. Il identifie les éventuelles indivisions, hypothèques ou saisies en cours, mais aussi les servitudes attachées au bien : droit de passage, contraintes de voisinage, réseaux souterrains ou aériens, restrictions d’usage liées à l’urbanisme. Ces éléments peuvent avoir un impact direct sur votre projet d’aménagement ou de revente ;
- Évaluation de l’impact fiscal : Chaque choix juridique entraîne des conséquences fiscales différentes, notamment si l’acquisition est réalisée par une société ou à des fins de location ou de revente. Le notaire analyse l’imposition des revenus potentiels, les modalités de calcul des plus-values, l’application des droits de mutation, ou encore l’éligibilité à certains dispositifs de défiscalisation. En collaboration avec votre comptable ou fiscaliste, il veille à la cohérence globale de la stratégie patrimoniale ;
- Rédaction ou validation du compromis de vente : Trop souvent sous-estimée, la rédaction du compromis conditionne pourtant le bon déroulement de l’opération. Le notaire veille à ce que les clauses soient rédigées de manière à protéger pleinement vos intérêts : conditions suspensives précises et adaptées (obtention d’un prêt professionnel, autorisation administrative spécifique, validation d’un financement, création d’une structure juridique, etc.), délais réalistes, sanctions en cas de non-réalisation. Chaque ligne du compromis peut avoir des conséquences concrètes : il est donc essentiel qu’elle soit rédigée avec rigueur ;
- Protection du patrimoine personnel : En tant que dirigeant, votre patrimoine privé peut être exposé à des risques liés à votre activité. Le notaire s’assure que l’achat immobilier, qu’il soit personnel ou professionnel, s’inscrit dans une logique de sécurisation. Il peut vous recommander des solutions comme la déclaration d’insaisissabilité, le changement de régime matrimonial, ou l’intégration de clauses de précaution dans les statuts d’une SCI. L’objectif : séparer efficacement le patrimoine privé du patrimoine professionnel et préserver votre famille en cas d’imprévu.
Des conseils sur-mesure du notaire pour les dirigeants et entrepreneurs
L’acquisition d’un bien immobilier par un dirigeant d’entreprise s’inscrit dans une logique plus large, où se croisent stratégie patrimoniale, organisation familiale, protection juridique et optimisation fiscale. C’est dans cette complexité que le notaire déploie toute son expertise. Bien plus qu’un rédacteur d’actes, il devient un conseiller de confiance, capable d’intégrer les dimensions professionnelles et personnelles de votre projet immobilier. Grâce à sa vision transversale, le notaire vous aide à structurer vos décisions de manière cohérente, en tenant compte de vos objectifs à court, moyen et long terme. Son accompagnement est pensé pour répondre à la réalité spécifique de votre vie d’entrepreneur : exposition au risque, variabilité des revenus, statut matrimonial, rôle du conjoint, enjeux de transmission… Autant de paramètres à prendre en compte pour bâtir un projet immobilier solide et protecteur. Voici quelques situations concrètes dans lesquelles l’intervention du notaire s’avère particulièrement précieuse :- Vous achetez votre résidence principale alors que vous créez ou développez votre entreprise : Le notaire vous aide à anticiper les risques liés à votre activité professionnelle. Il vous rappelle que la résidence principale d’un entrepreneur individuel est insaisissable de plein droit par ses créanciers professionnels et peut recommander une déclaration d’insaisissabilité pour protéger vos autres biens immobiliers non affectés à l’activité, vous conseiller sur le choix d’un régime matrimonial adapté (séparation de biens, participation aux acquêts…), ou encore prévoir des clauses spécifiques en cas d’achat à deux (concubinage, PACS, mariage) ;
- Vous investissez via une SCI familiale : Le notaire vous accompagne dans la rédaction de statuts adaptés à votre projet et à votre gouvernance familiale. Il vous aide à répartir les parts entre associés (notamment entre enfants ou conjoints), à définir les modalités de gestion et de prise de décision, et à anticiper les évolutions futures : donation, retrait d’un associé, cession de parts, entrée d’un nouvel investisseur, etc.
- Vous souhaitez louer une partie du bien à votre entreprise : En cas d’usage mixte (privé/professionnel), le notaire vous alerte sur les règles de bonne gestion et les risques fiscaux. Il rédige ou valide un bail conforme, évitant les conflits d’intérêts et assurant une transparence dans les flux financiers. Il peut également conseiller sur la TVA applicable, la répartition des charges et les conditions de déductibilité ;
- Vous préparez la transmission du bien à vos enfants ou à vos proches : Le notaire vous oriente vers des outils performants, comme la donation avec réserve d’usufruit, le démembrement croisé, ou la clause de préciput dans le cadre d’un régime matrimonial. Ces mécanismes permettent de transmettre sans vous déposséder, d’optimiser la fiscalité successorale et de maintenir la stabilité familiale.
Préparer votre premier rendez-vous avec le notaire
Pour que le notaire puisse vous conseiller utilement, il a besoin d’une vision complète de votre situation. Rassembler les bons documents avant le premier entretien vous fait gagner du temps et permet d’aborder directement les questions de fond :
- Votre situation familiale : livret de famille, contrat de mariage ou convention de PACS, éventuels testaments ou donations déjà consentis ;
- Votre situation professionnelle : statuts de vos sociétés, extrait d’immatriculation, répartition du capital, pactes d’associés le cas échéant ;
- Votre situation financière : derniers bilans de l’entreprise, avis d’imposition, emprunts en cours, garanties et cautions personnelles déjà accordées ;
- Le projet immobilier : annonce ou descriptif du bien, offre envisagée, plan de financement, usage prévu et calendrier souhaité.
Pensez aussi à formuler clairement vos objectifs : protéger votre conjoint, préparer une transmission, loger votre activité, constituer un complément de revenus pour la retraite… Ces priorités orientent directement les conseils du notaire sur la manière d’acquérir et de détenir le bien.
Les erreurs fréquentes des dirigeants lors d’un achat immobilier
Certaines erreurs reviennent régulièrement chez les chefs d’entreprise pressés par leur activité. La première consiste à signer un avant-contrat sans avoir arrêté le mode de détention du bien : il devient alors plus compliqué de faire acquérir le bien par une société à créer, ou de prévoir les bonnes conditions suspensives. La deuxième est de sous-estimer l’impact des cautions personnelles déjà données à la banque de l’entreprise, qui peuvent peser sur la capacité d’emprunt et exposer le patrimoine privé.
Autre écueil : mélanger les flux financiers entre l’entreprise, la SCI et le patrimoine personnel, par exemple en faisant payer par la société des dépenses qui concernent un bien privé. Ces pratiques peuvent être contestées par l’administration fiscale ou par des associés. Enfin, beaucoup de dirigeants négligent de revoir leur organisation patrimoniale après l’achat, alors qu’un mariage, une naissance, l’arrivée d’un associé ou la cession de l’entreprise justifient souvent d’adapter les statuts, le régime matrimonial ou les dispositions testamentaires.
Questions fréquentes sur l’achat immobilier d’un chef d’entreprise
Que recouvrent les frais de notaire ?
L’expression désigne l’ensemble des frais d’acquisition, dont la plus grande partie correspond en réalité à des droits et taxes reversés à l’État et aux collectivités. S’y ajoutent les débours, c’est-à-dire les sommes avancées par le notaire pour obtenir les documents nécessaires, et sa rémunération proprement dite, encadrée par la réglementation. Demandez une estimation détaillée dès le début du projet afin de l’intégrer à votre plan de financement.
Peut-on choisir son propre notaire si le vendeur a déjà le sien ?
Oui. L’acquéreur est libre de se faire accompagner par le notaire de son choix. Lorsque deux notaires interviennent, ils se partagent la rémunération prévue, sans surcoût pour les parties. Pour un chef d’entreprise, être conseillé par un notaire qui connaît déjà sa situation patrimoniale et professionnelle est souvent un atout.
Le notaire travaille-t-il avec l’expert-comptable de l’entreprise ?
C’est même recommandé. L’expert-comptable connaît la situation financière et fiscale de l’entreprise, le notaire maîtrise les aspects civils, immobiliers et patrimoniaux. Leur collaboration permet de vérifier que le montage retenu est cohérent sur tous les plans, notamment lorsqu’une société intervient dans l’acquisition ou la location du bien.
Faut-il consulter le notaire avant même de visiter des biens ?
Ce n’est pas obligatoire, mais c’est souvent utile. Un premier échange en amont permet de déterminer le mode d’acquisition le plus adapté et les conditions à prévoir dans l’offre d’achat. Vous pourrez ainsi faire une proposition au vendeur en sachant déjà comment le bien sera acquis et financé.
Faire appel à un notaire dès les premières réflexions sur votre projet immobilier, c’est vous assurer une lecture complète, à la fois juridique, fiscale et humaine. C’est aussi garantir que votre investissement s’intègre harmonieusement dans votre parcours entrepreneurial et familial, tout en restant aligné avec vos ambitions à long terme.