
La directive CSRD, ou Corporate Sustainability Reporting Directive, représente un tournant décisif pour les entreprises souhaitant se conformer aux nouvelles exigences de transparence et de responsabilité sociétale. Adoptée dans le cadre du Pacte Vert de l'Union Européenne, cette directive renforce le cadre réglementaire en matière de reporting ESG (Environnement, Social, Gouvernance). À partir de 2025, un nombre significatif d'entreprises sera soumis à des obligations de reporting plus strictes, visant à améliorer la transparence sur les enjeux de durabilité et d'impact sociétal. Abordons en détail les implications de cette directive.
Comprendre la CSRD : Un panorama des nouvelles obligations
La CSRD a été introduite pour remplacer la précédente directive NFRD, jugée insuffisante pour un bon nombre d'organisations. La portée de cette nouvelle directive s'étend considérablement, avec environ 50 000 entreprises concernées à terme selon les estimations initiales (un nombre fortement revu à la baisse par la directive Omnibus de 2026). Cette section analyse les principales obligations qui découlent de la CSRD et leur impact sur le monde des affaires. Cette directive figure parmi les évolutions clés de 2025 qui ouvrent une nouvelle période pour les entreprises françaises.
Un nouveau cadre légal pour les entreprises
La principale nouveauté introduite par la CSRD concerne l'élargissement du champ d'application. Alors que la NFRD ne concernait que 11 700 entreprises, la CSRD s'appliquera désormais aux grandes entreprises, cotées ou non, ainsi qu'aux entreprises non-européennes cotées en Europe. À partir du 1er janvier 2025, tous les grands groupes répondant à au moins deux de ces trois critères durant deux années consécutives doivent respecter la nouvelle réglementation : un effectif supérieur à 250 salariés, un chiffre d'affaires dépassant 50 millions d'euros ou un total de bilan excédant 25 millions d'euros (calendrier depuis reporté de deux ans pour ces entreprises, puis champ recentré par la directive Omnibus, entrée en vigueur en mars 2026, sur les entreprises de plus de 1 000 salariés réalisant plus de 450 millions d'euros de chiffre d'affaires).
Détails des exigences de reporting
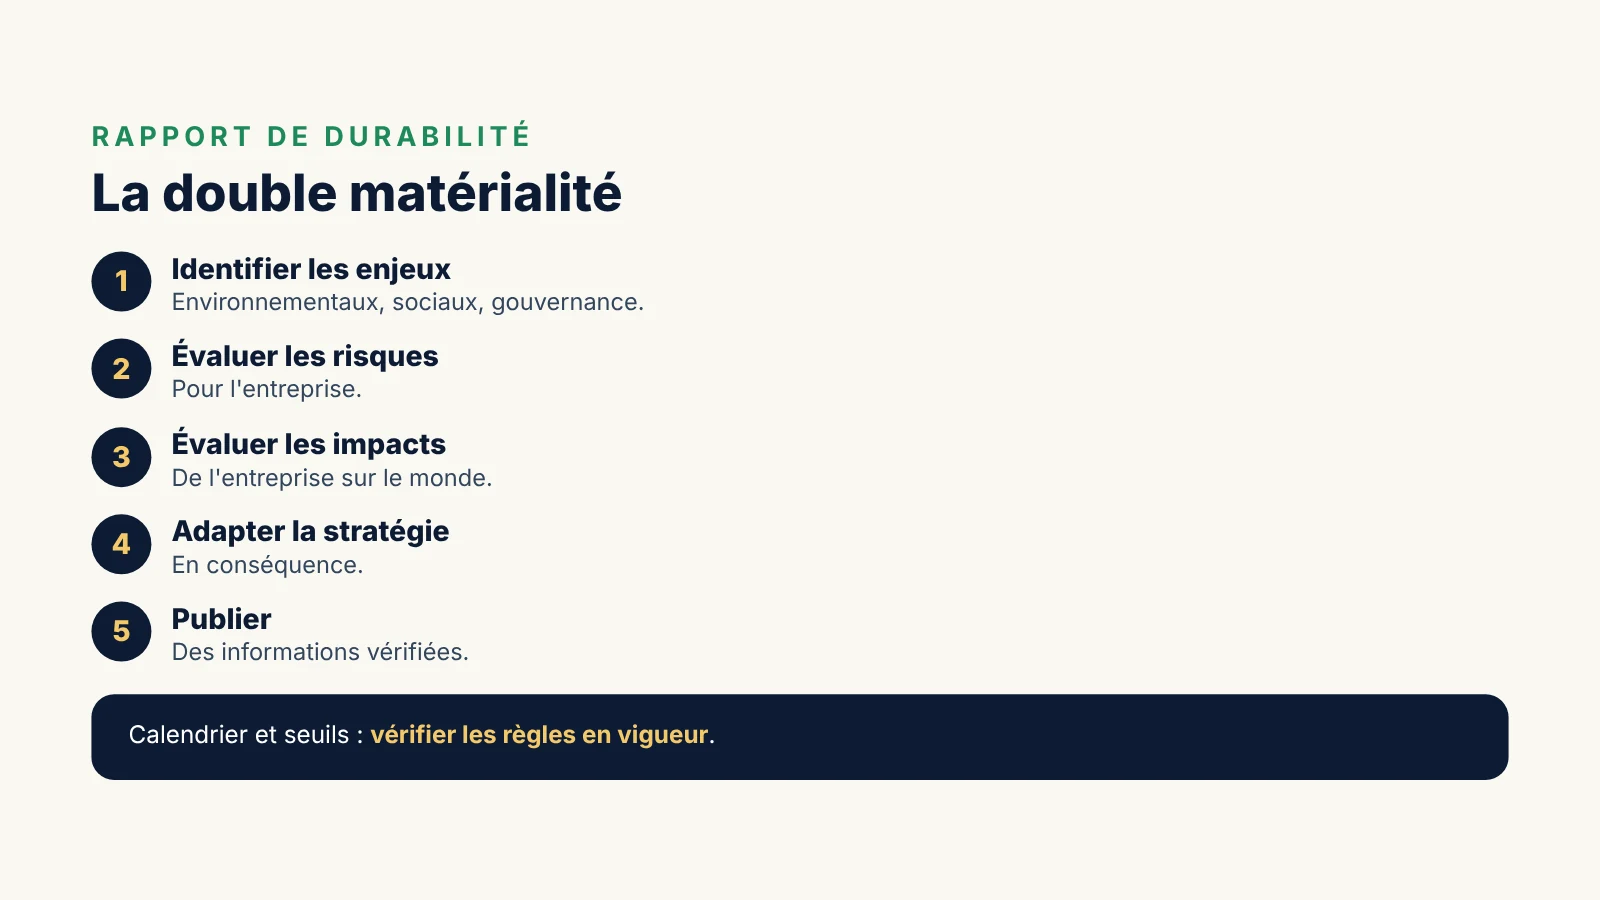
L'un des aspects marquants de la CSRD est l'obligation d'intégrer des informations ESG dans les rapports de gestion. Cela implique non seulement une déclaration sur les stratégies adoptées, mais également une analyse de double matérialité qui examine à la fois l'impact des enjeux ESG sur la performance de l'entreprise et l'impact de l'entreprise sur ces enjeux. Ce reporting détaillé devra également respecter des formats numériques précis afin d'assurer la comparabilité des données à l'échelle de l'UE.
Les normes ESRS au cœur de la CSRD
Les Standards Européens de Reporting de Durabilité (ESRS) définissent les exigences spécifiques que les entreprises doivent suivre lors de la divulgation de leurs données ESG. Celles-ci incluront des indicateurs clés liés à l'environnement, aux questions sociales et à la gouvernance. La conformité aux normes ESRS permettra de garantir que les informations publiées sont non seulement exactes, mais également utiles aux parties prenantes souhaitant évaluer la durabilité et l'éthique des entreprises. Cette exigence touche aussi le volet social, ce qui relance le débat sur la transparence salariale en entreprise, atout ou désavantage selon les cas.
L’extension du champ d’application et ses implications
L'un des changements les plus significatifs apportés par la CSRD est l'extension de son champ d’application aux entreprises non-européennes, ayant une présence économique dans l'UE. Cela signifie que les entreprises internationales doivent se conformer à des normes de transparence rigoureuses et aux exigences de reporting, même si leur siège est situé en dehors des frontières européennes. Cette section examine les implications concrètes de cette extension pour les entreprises.
Impact sur les entreprises non-européennes
L'obligation de se conformer à la CSRD place les entreprises non-européennes dans une position où elles doivent repenser leur stratégie de durabilité et leurs pratiques de reporting. Cela pourrait impliquer des investissements en formation et en systèmes de reporting pour garantir l'exactitude des données fournies. Les conseillers en conformité soulignent que cette obligation pourrait stimuler la demande pour des solutions de reporting ESG intégrées et des formations spécifiques.
Les chances de sanctions en cas de manquement
Les entreprises qui ne respectent pas les exigences de la CSRD s'exposent à des sanctions financières et réglementaires. Chaque État membre de l'UE est responsable de définir ses propres sanctions. Les informations sur ces sanctions doivent faire partie intégrante du processus d'audit et de vérification des données ESG, afin d'assurer la conformité non seulement à la lettre de la loi, mais aussi à son esprit.
Les attentes de marché face à cette nouvelle réglementation
Les investisseurs et les parties prenantes attendent un niveau de transparence et de responsabilité jamais vu auparavant. Cela accompagne une tendance croissante vers la prise en compte des enjeux environnementaux, sociaux et de gouvernance dans toutes les décisions économiques. Les données ESG deviennent ainsi un critère fondamental dans les décisions d'investissement. Des plateformes spécialisées abordent déjà comment cette nouvelle exigence pourrait influencer les choix stratégiques des entreprises.
Double matérialité : Vers une transformation nécessaire
Le principe de double matérialité constitue un pilier de la CSRD, nécessitant des entreprises qu'elles évaluent simultanément leurs impacts financiers et sociétaux des enjeux ESG. Ce changement promet de transformer la manière dont les entreprises fonctionnent. L'analyse de double matérialité appelle non seulement à une transparence accrue, mais aussi à une responsabilité qui va au-delà des obligations légales. Cette partie démystifie ce concept clé et ses applications pratiques.
Analyse de double matérialité
La double matérialité se divise en deux dimensions : (1) l'analyse financière (Outside-In) qui voit comment les enjeux ESG impactent la performance économique de l'entreprise et (2) l'analyse d'impact (Inside-Out) qui évalue comment les actions de l'entreprise affectent l'environnement et la société. Par exemple, une entreprise dans le secteur de la mode peut avoir des coûts liés à la gestion des matières premières, tandis que son impact sur les conditions de travail dans ses chaînes d'approvisionnement doit également être pris en compte. Cela nécessitera des outils et des compétences spécifiques pour évaluer et élaborer des rapports significatifs.
Actions à envisager pour mettre en œuvre la double matérialité
Pour intégrer cette analyse dans le reporting, les entreprises doivent prendre plusieurs mesures pratiques.
- Identifier les enjeux ESG pertinents pour leurs activités et leurs parties prenantes.
- Évaluer systématiquement les risques et opportunités associés à ces enjeux, en impliquant toutes les parties concernées, notamment les investisseurs et les clients.
- Adapter leurs stratégies d'entreprise pour tenir compte des résultats de cette analyse, en veillant à ce qu'ils soient pris en compte dans la gouvernance et la gestion des risques.
- Élaborer des matrices de matérialité qui permettent de prioritiser les enjeux ESG en fonction de leur pertinence et de leur impact.
Collaboration avec les parties prenantes
Engager les parties prenantes est essentiel pour réussir cette transformation. Cela peut passer par des consultations régulières avec des investisseurs, des clients et des membres de la communauté pour déterminer comment leurs préoccupations en matière de durabilité peuvent être prises en compte. Cela crée un dialogue ouvert et renforce la crédibilité de l'entreprise à travers une démarche RSE exigeante, qui devient un standard à atteindre dans ce nouveau contexte de reporting.
Certification et reporting : Besoins et opportunités
La CSRD introduit des exigences de certification qui visent à garantir l'exactitude et la fiabilité des données ESG fournies par les entreprises. Cela exige des entreprises qu'elles mobilisent des audits externes pour vérifier leurs rapports de durabilité. Dans cette section, nous explorons les besoins critiques en matière de certification, les opportunités qui en découlent et l'importance d'un reporting numérique structuré.
Les exigences de certification des données ESG
La directive rend la certification des données ESG obligatoire par un organisme tiers indépendant, tel qu'un commissaire aux comptes. Cela doit garantir que les informations publiées sur la durabilité sont vérifiables et exactes. Cette démarche est cruciale pour s'assurer que les entreprises ne manipulent pas les données et respectent les engagements annoncés. Les entreprises doivent donc prévoir des budgets pour ces certifications, et il pourrait être opportun d'explorer des partenariats avec des entités certifiées.
Préparer le reporting en ligne
Avec l'accent mis sur la transparence et l'accessibilité des données, la structure des rapports devrait être conforme aux spécifications définies par l'ESEF, ce qui inclut des formats numériques comme le XBRL et le XHTML. Cela facilitera l'analyse et la comparaison des informations à l'échelle de l'UE. Les efforts pour mettre en œuvre un reporting numérique structuré ne doivent pas être sous-estimés, puisqu’une approche rigoureuse pourrait offrir un avantage tactique à long terme dans une ambiance concurrentielle.
L'impact de la technologie sur l'engagement ESG
De nombreuses entreprises explorent déjà comment la technologie peut faciliter leur engagement en matière de durabilité. Les solutions de reporting ESG intégrées sont en forte demande. Cela pourrait ouvrir la porte à des collaborations avec des startups spécialisées dans la Green Tech ou l'Économie Circulaire. Les entreprises peuvent faire appel à des solutions SaaS (Software as a Service) pour automatiser et standardiser la collecte de données, simplifiant ainsi le processus de conformité et réduisant le risque d'erreurs humaines. Cela représente aussi une opportunité d'accroître leur impact positif sur l'environnement et la société, positionnant leur marque comme une entreprise à impact.
Sanctions en cas de non-conformité à la CSRD
Les entreprises doivent être conscientes des sanctions importantes qui peuvent découler de la non-conformité avec les exigences de la CSRD. Cela va des amendes sévères à la détérioration de la réputation de l'entreprise. Comprendre ces implications est essentiel pour garantir que l'organisation soit préparée à respecter les nouvelles normes.
Nature des sanctions possibles
La CSRD représente une obligation légale à laquelle les entreprises doivent adhérer sous peine de sanctions variées qui peuvent inclure :
- Amendes financières, notamment en cas d'absence de certification des données ESG.
- Sanctions pouvant, dans certains cas, être pénales et viser à la fois les entreprises et les dirigeants.
- Conséquences sur la réputation de l'entreprise, qui peut subir un bad buzz médiatique ou des impacts négatifs sur son image de marque.
L'importance d'une préparation proactive
Les entreprises seraient avisées d'adopter une démarche proactive pour se conformer aux exigences de la CSRD afin d’éviter toute sanction potentielle. Cela passe par la mise en place d’équipes dédiées pour le suivi des nouvelles obligations, la production de rapports et l'audit interne. Cela prendra la forme d’un plan stratégique évoquant comment intégrer des pratiques dans la culture d’entreprise, telles que celles qui encouragent l'innovation durable.
Anticiper les évolutions futures de la CSRD
Après 2025, la CSRD a finalement été reportée puis simplifiée, mais ses exigences et ses normes de reporting peuvent encore évoluer. Il est essentiel de mener une veille réglementaire continue pour anticiper ces changements. Les entreprises doivent donc élaborer une stratégie de conformité et rester informées des évolutions du secteur, d'autant que de nombreux acteurs économiques restent mal informés sur ces nouvelles exigences. Si vous créez votre société cette année, d'autres textes vous concernent plus directement, comme les nouvelles règles d'indemnisation du chômage pour les créateurs.
Étapes pour anticiper la CSRD en 2025
Afin de naviguer efficacement dans le paysage complexe de la CSRD, les entreprises doivent prendre des mesures précises. Voici les étapes essentielles à suivre pour garantir la conformité et maximiser les opportunités de croissance :
| Étape | Description |
|---|---|
| Identifier les obligations en fonction de l’entreprise | Evaluer les critères de la CSRD applicables à votre entreprise et définir un plan d’action basé sur vos spécificités. |
| Structurer le reporting en fonction des normes ESRS | Mettre en place un format de reporting conforme aux standards européens définis pour la collecte et l’intégration des données ESG. |
| Mettre en place des outils de suivi et de collecte des données | Investir dans des technologies qui facilitent la collecte des informations nécessaires pour un reporting efficace. |
| Elaborer une stratégie de double matérialité | Créer une matrice de double matérialité pour analyser les impacts ESG sur votre entreprise et vice versa. |
| Assurer la certification des données ESG | Planifier l'engagement avec un organisme tiers indépendant pour certifier vos données |
| Préparer le reporting en format numérique balisé | Concevoir vos rapports en conformant aux exigences en matière de format numérique structuré. |
Par ces actions, les entreprises pourront non seulement se conformer aux exigences régionales, mais également en tirer des bénéfices à long terme en termes d'image et de performance. L'adoption de ces pratiques peut ainsi renforcer leur position sur le marché dans un environnement économique en mutation rapide, dans lequel les enjeux de durabilité sont au cœur des préoccupations.
Où en est la CSRD aujourd'hui
Le calendrier présenté ci-dessus a été profondément remanié. Au printemps 2025, l'Union européenne a d'abord adopté un report de deux ans pour les entreprises qui devaient publier leur premier rapport au titre des exercices suivants, report transposé en droit français la même année. Elle a ensuite adopté un paquet de simplification, dit Omnibus, qui recentre l'obligation sur les plus grandes entreprises et prévoit un allègement des normes de reporting. Les États membres doivent transposer ces changements dans leur droit national, ce qui peut encore préciser les dates et les modalités applicables en France.
Pour un dirigeant, la conséquence est double. D'un côté, une grande partie des entreprises qui se préparaient à la CSRD n'y sont finalement plus soumises. De l'autre, les attentes en matière de données de durabilité ne disparaissent pas : elles viennent des banques, des investisseurs, des grands clients et des appels d'offres, qui continuent de poser des questions sur l'empreinte carbone, les conditions de travail ou la gouvernance.
Ce que cela change pour une PME
La plupart des PME ne sont pas directement soumises à la CSRD, mais beaucoup sont concernées indirectement, en tant que fournisseurs ou sous-traitants d'entreprises qui publient un rapport de durabilité. Celles-ci doivent rendre compte de leur chaîne de valeur et peuvent donc interroger leurs partenaires. La réforme Omnibus encadre ces demandes afin d'éviter que les petites entreprises ne reçoivent des questionnaires disproportionnés, en prenant pour référence une norme volontaire simplifiée conçue pour les PME.
Plutôt que de subir des demandes dispersées, une PME a intérêt à préparer un socle d'informations fiables et à jour :
- ses consommations d'énergie et une estimation de ses émissions de gaz à effet de serre ;
- ses principaux indicateurs sociaux : effectif, accidents du travail, formation, égalité entre les femmes et les hommes ;
- ses règles de gouvernance et de lutte contre la corruption ;
- ses engagements et actions en matière d'achats responsables.
Ce travail sert aussi en dehors de toute obligation : il facilite les réponses aux appels d'offres, les échanges avec le banquier et peut faire apparaître des économies, notamment sur l'énergie.
Les erreurs à éviter
- Se fier à un calendrier dépassé : vérifiez la situation de votre entreprise au regard des règles en vigueur, qui ont changé plusieurs fois.
- Tout arrêter parce que l'obligation recule : les investissements déjà réalisés dans la collecte de données restent utiles face aux demandes des clients et des financeurs.
- Confondre volume et qualité : un petit nombre d'indicateurs fiables et documentés vaut mieux qu'un rapport foisonnant impossible à vérifier.
- Isoler le sujet : la collecte de données de durabilité mobilise la comptabilité, les ressources humaines, les achats et la production ; elle ne peut pas reposer sur une seule personne.
Questions fréquentes
Mon entreprise de 300 salariés doit-elle publier un rapport CSRD ?
Selon les seuils issus de la directive Omnibus, une entreprise de cette taille n'entre plus dans le champ obligatoire, sauf situation particulière à vérifier avec votre expert-comptable ou votre commissaire aux comptes une fois la transposition française arrêtée. Elle peut en revanche recevoir des demandes d'information de ses clients.
Une PME peut-elle publier volontairement des informations de durabilité ?
Oui. Une norme volontaire simplifiée a été conçue pour les petites et moyennes entreprises. Elle permet de structurer les informations demandées par les partenaires commerciaux et financiers sans engager les moyens d'un rapport complet.
Qu'est-ce que la double matérialité en une phrase ?
C'est l'analyse qui identifie à la fois les enjeux de durabilité susceptibles d'affecter la situation financière de l'entreprise et ceux sur lesquels l'entreprise a un impact important, afin de ne publier que les informations pertinentes.
Les entreprises déjà engagées dans la démarche doivent-elles tout recommencer ?
Non. L'analyse de double matérialité, les outils de collecte et les indicateurs déjà construits restent utilisables, y compris si l'entreprise sort du champ obligatoire. Il s'agit surtout d'ajuster le niveau de détail aux nouvelles règles.
Source: solutions.lesechos.fr