
Adieu TVA avec le régime micro
Premier inconvénient, l’impossibilité de récupérer la TVA. Si pour beaucoup cela évoque plus de simplicité, c’est aussi une perte d’argent net sur les investissements. Un exemple : Vous achetez un ordinateur portable pour travailler, il coûte 800 € HT, pour une entreprise au réel, l’ordinateur lui coûtera réellement 800 €. Pour un entrepreneur en régime micro, il lui coûtera 960€TTC. Soit 160 euros à votre charge. Second inconvénient, le fait de ne pas la récupérer vous interdira presque de proposer vos prestations à des clients professionnels. Il n’est pas intéressant pour lui de travailler avec une Entreprise-Micro, sauf si vous baissez vos prix à ceux qui proposent un tarif HT. Mais baisser son tarif de 20% a un effet pervers que nous aborderons plus tard. Troisième et petit inconvénient, si vous ne récupérez pas la TVA, vous devez tout de même penser en HT. En effet vos fournisseurs affichent leurs tarifs en HT. Si vous ne travaillez pas en HT vous allez commettre des erreurs dans le calcul de votre marge et elle sera inférieure. Quatrième et dernier inconvénient, le passage du plafond. Dès que vous passez le plafond de 33.200€ et après la tolérance de 35.200€ (désormais, pour les prestations de services, le seuil de base est de 37 500 €, avec un seuil majoré), vous devez déclarer la TVA à décaisser. Sauf que les produits que vous avez en stocks ont été achetés TTC. Aussi lors de cette transition vous allez perdre le montant de TVA sur ces produits. Solution, vous ne passez pas le plafond en cours d’année. Si vous l’atteignez, prenez des vacances jusqu’à l’année suivante. L’avantage de ne pas faire de déclarations de TVA, aucune démarche administrative. Aux yeux des services fiscaux vous êtes un particulier. Ceci vous simplifie la vie. Bon, voici pour quelques inconvénients mais profitons ici pour rappeler que la micro-entreprise fut aussi auto-entreprise, rendant le dispositif très "vendu" par les pouvoir publics. Pour revenir à la TVA, notre guide pour choisir le bon régime de TVA compare la franchise en base et les régimes réels, avec leurs seuils et leurs obligations.Type d’entreprises pouvant choisir la micro sans être handicapé par la TVA.
Les entreprises sans achat de matériels, sans achat de matières premières et qui se destinent à proposer des services aux particuliers. Adieu grosses charges sociales Un grand nombre d’entrepreneurs en régime micro, déclarent prendre ce statut pour bénéficier de charges sociales faibles. Premier inconvénient, qui commence par une petite rectification, les charges sociales sont en fait des cotisations sociales. Et ces cotisations sociales, on les nomme parfois salaire différé. Cela veut dire que vous cotisez pour plus tard, au moment de votre retraite. C’est pourquoi affirmer prendre le régime micro pour bénéficier de moins de salaire différé correspond à se tirer une balle dans le pied. Vous choisissez de manière volontaire de réduire votre retraite. Second inconvénient, il est possible de prendre ce régime social avec certaines conditions. L’âge importe pour choisir ou pas le régime micro. Pour expliquer ce point il est nécessaire d’expliquer qu’une retraite se calcule sur deux chiffres importants. Le montant de la retraite sera calculé sur les 25 meilleures années. Cela signifie que l’on va regarder les 25 années où vous avez gagné le plus de salaire. Et ensuite ce chiffre sera repris en totalité…si vous avez cotisé la durée requise selon votre année de naissance, jusqu'à 43 années soit 172 trimestres. Sinon votre retraite sera amputée en fonction du nombre d’années manquantes. Voilà pour les bases. Pourquoi aborder ce thème dans le régime social de la micro. Toujours à cause des taux de cotisations faibles. En micro vous cotisez très peu pour la retraite. En résumé les années réalisées en micro ne seront presque jamais retenues dans les 25 meilleures années. Un exemple, une personne prend sa retraite en 2019, elle a cotisé pendant 43 ans et a toujours gagné le SMIC. Dans le schéma ci-dessous, la zone bleue correspond aux 17 premières années de salaires et la zone orange correspond aux 25 meilleures années, qui souvent correspondent aux 25 dernières années. Si lors de cette période vous créez une micro, vos cotisations vont chuter et le calcul va se baser sur le SMIC des années antérieures. Qui sont beaucoup plus faibles.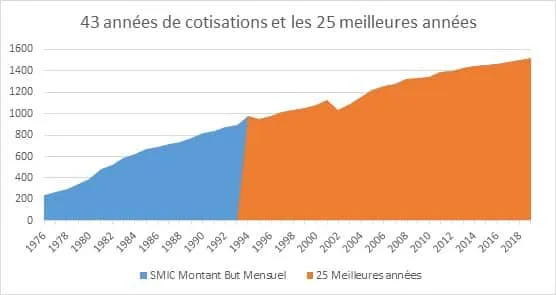 Pour la retraite, après 35-40ans vous devez si vous créez une micro y rester le moins longtemps possible pour éviter que les caisses de retraites reprennent de mauvaises années. Si vous avez moins de 40 ans, les années passées en micro seront comptabilisées dans les 43 années mais pas dans les 25 meilleures, dans ce cas pas de problème. La problématique du prix pas cher. La logique de la micro est de se dire, « j’ai des charges faibles, je vais pouvoir vite me développer en baissant mes prix en-dessous des prix du marché ». Un exemple : Monsieur Dupont crée son entreprise en régime micro au premier janvier de l’année N, la concurrence propose un prix de 100€. Il décide de proposer ses prestations à 90€. Cela fonctionne et rapidement il se fait une petite clientèle. Il est content. L’année suivante, dans la même ville monsieur Martin crée une entreprise lui aussi en micro. Il propose les mêmes prestations que monsieur Dupont. Pour percer rapidement et comme il a de faibles charges il propose ses prestations à 80€. Très rapidement il se fait sa petite clientèle et il est content….. Etc…Un client qui vient chez vous pour le prix, vous quittera le lendemain s’il trouve moins cher. Il est important de séduire la clientèle par autre chose que le tarif bas. La qualité, la différence, la nouveauté, les horaires décalés, la réactivité d’intervention etc. Ce sont sur ces éléments factuels qu’il convient de se développer. Mais le prix bas est un piège que beaucoup paient très cher. Si vous raisonnez de cette manière votre entreprise sera contrainte de baisser ses tarifs et d’augmenter le nombre de clients pour pallier le manque à gagner. Souvent, dans ces conditions, vous allez pour gagner du temps par client baisser la qualité et de fait perdre le client, qui sera mécontent. Le prix pas cher, doit se pratiquer sur un produit ou un service dans une gamme de produits. On appelle cela un prix d’appel. Mais si tous vos produits ne sont pas chers, c’est une erreur stratégique, que vous pouvez payer cher. Conclusion : Aucun régime ne vous permet de vendre moins cher. Acheter moins cher est le problème du client. Vous en tant que vendeur, vous devez vendre le plus cher possible.
En Micro on paie moins d’impôt…Vraiment ?
Dans le schéma ci-dessous on compare deux cas avec le même chiffre d'affaires :- le premier au réel, c’est-à-dire, le cas où l’on peut passer toutes ses charges dans l’entreprise. On est imposé uniquement sur la différence (parenthèse verte) entre le Chiffre d’Affaires et les charges.
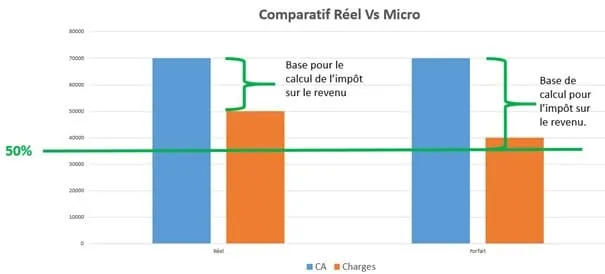
- Le second graphique à droite, simule le même chiffre d’affaires. Dans ce cas, les services fiscaux considèrent que vos charges représentent 50% pour les prestations de services et 71% pour l’achat/revente, et ne regardent pas vos charges réelles.
Je teste mon marché en micro et si cela fonctionne je crée une SAS ?
Dernier piège : la transition. Vous passez une entreprise individuelle en régime micro à société, au formalisme de fonctionnement important. L’exemple qui vient immédiatement en tête. Vous passez du vélo à la 1000cm3 sans passer de permis. Bonne chance ! Pourquoi changer d’embarcation en pleine mer ? Vous êtes parti en Entreprise individuelle en régime Micro, changez de régime mais pas de statut. Cela coûte cher, c’est risqué et dangereux. Conclusion : Il est nécessaire de se concentrer sur l’activité commerciale et de ne pas toucher à la structure juridique qui l’encadre. On peut évoluer très simplement de régime fiscal, de régime social. Mais on ne touche pas aux fondations, au risque de voir le bâtiment s’effondrer.Comparer les régimes avant de choisir
Les développements qui précèdent montrent que le régime micro n'est ni bon ni mauvais en soi : tout dépend de votre activité et de votre situation. La seule façon de trancher est de comparer, chiffres à l'appui, ce que vous rapporterait réellement chaque option. Cette simulation n'a rien de compliqué si vous procédez par étapes.
- Estimez votre chiffre d'affaires sur les deux ou trois premières années, de manière prudente.
- Listez vos charges réelles : achats, matériel, déplacements, téléphone, logiciels, local, assurances, sous-traitance.
- Calculez le résultat dans chaque hypothèse : en micro, à partir du chiffre d'affaires et de l'abattement forfaitaire ; au réel, à partir de la différence entre recettes et charges réelles.
- Appliquez les cotisations sociales et l'impôt correspondant à chaque cas, en tenant compte des autres revenus de votre foyer.
- Comparez le revenu disponible, mais aussi les droits sociaux acquis, notamment pour la retraite et les indemnités journalières.
Refaites ce calcul chaque année. Une activité qui démarre avec peu de charges peut justifier le régime micro au début, puis devenir pénalisante lorsque les investissements ou les frais de déplacement augmentent.
Le régime réel de l'entrepreneur individuel, une alternative souvent oubliée
Quitter le régime micro ne signifie pas forcément créer une société. L'entrepreneur individuel peut opter pour un régime réel d'imposition tout en conservant sa structure. Il déduit alors ses charges réelles, récupère la TVA sur ses achats s'il y est assujetti et ses cotisations sont calculées sur son bénéfice. En contrepartie, il doit tenir une comptabilité complète et produire des déclarations plus détaillées, ce qui justifie souvent le recours à un expert-comptable.
Depuis la réforme de 2022, l'entrepreneur individuel peut en outre, sous conditions, opter pour l'impôt sur les sociétés. Cette possibilité rapproche son fonctionnement de celui d'une société unipersonnelle sans en imposer le formalisme. Elle n'est pas adaptée à toutes les situations : faites-vous conseiller avant d'exercer une option qui n'est pas toujours réversible librement.
Les points de vigilance si vous restez en micro
- Suivez votre chiffre d'affaires mois par mois pour anticiper le franchissement des seuils de TVA et des plafonds du régime.
- Raisonnez toujours en hors taxes lorsque vous calculez vos marges, même si vous ne facturez pas la TVA.
- Constituez une épargne de précaution pour compenser une protection sociale plus limitée.
- Ne négligez pas votre retraite : renseignez-vous sur les trimestres validés en fonction de votre chiffre d'affaires et envisagez, si besoin, une épargne retraite complémentaire.
- Conservez toutes vos factures d'achat, même si vous ne pouvez pas les déduire : elles vous serviront si vous changez de régime.
Fixer ses prix sans se sous-évaluer
Pour éviter le piège du prix bas décrit plus haut, partez de votre besoin de revenu plutôt que des tarifs de vos concurrents les moins chers. Additionnez la rémunération nette que vous visez, vos cotisations, votre impôt, vos frais professionnels et une marge pour les imprévus, puis divisez ce total par le nombre d'heures ou de prestations réellement facturables dans l'année. N'oubliez pas que le temps consacré à la prospection, à l'administratif et aux déplacements n'est pas facturé. Le tarif obtenu est votre plancher : en dessous, vous travaillez à perte, quel que soit votre régime.
Questions fréquentes
Le régime micro permet-il de valider des trimestres de retraite ?
Oui, mais le nombre de trimestres validés dépend du chiffre d'affaires déclaré. Avec un chiffre d'affaires faible, vous pouvez valider moins de trimestres qu'un salarié travaillant à temps plein sur la même période. Votre caisse de retraite peut vous indiquer la situation correspondant à votre niveau d'activité.
Peut-on sortir du régime micro volontairement ?
Oui. Vous pouvez opter pour un régime réel d'imposition, même si vous restez sous les plafonds. L'option doit être exercée dans les délais prévus et s'applique pour une durée minimale. Elle entraîne aussi la fin du calcul simplifié des cotisations sociales.
Est-il possible de facturer la TVA en restant micro-entrepreneur ?
Oui. Il est possible de renoncer à la franchise en base de TVA et d'opter pour le paiement de la TVA. Cette option peut être intéressante si vous travaillez surtout avec des entreprises et si vous réalisez des investissements importants, car vous récupérez alors la TVA sur vos achats.
À partir de quel niveau de charges le régime micro devient-il défavorable ?
Il n'existe pas de seuil universel. Le régime micro devient pénalisant lorsque vos charges réelles dépassent l'abattement forfaitaire appliqué à votre activité. Une simulation comparative, réalisée avec un professionnel, reste la meilleure façon de le vérifier.
Micro, un mauvais régime ?
Absolument pas, tout dépend de ce que vous voulez en faire :- Vous avez un travail et vous cherchez un revenu d’appoint, foncez sur le régime micro c’est le meilleur pour vous.
- Vous êtes retraité, ou étudiant, idem pour un petit revenu, le régime micro est adapté pour vous.
- Vous sortez de vos études, vous ne trouvez pas un premier job, créez votre entreprise en micro et démarchez les boîtes dans lesquelles vous avez envie de travailler. L’une d’elle finira par être séduite par votre démarche proactive.
- Vous avez moins de 35ans, vous voulez tester un marché et vos capacités entrepreneuriales. Créez votre entreprise en micro, pendant 4 ou 5 ans. Mais ensuite ne restez jamais dans ce régime.