Reprendre ou céder une entreprise industrielle n'a rien d'une opération financière ordinaire. Derrière le prix affiché se cachent des machines à amortir, des savoir-faire difficiles à documenter, des contraintes environnementales lourdes et un carnet de commandes dont la solidité conditionne toute la valeur. Que vous soyez candidat repreneur ou dirigeant prêt à passer la main, la réussite se joue en amont, dans la préparation et l'analyse, bien avant la signature chez le notaire.
Ce guide fait le tour des points clés d'une transmission industrielle : méthodes de valorisation, audit technique, financement, montage juridique et intégration post-reprise. L'objectif est simple, vous donner une grille de lecture concrète pour sécuriser une opération qui engage souvent plusieurs années d'efforts et une part importante d'un patrimoine.
Reprise et cession : deux lectures d'une même opération
Repreneur et cédant regardent le même actif avec des yeux opposés. Le premier cherche les risques cachés, les investissements à venir et la dépendance aux hommes clés pour négocier le prix à la baisse. Le second veut valoriser trente ans de travail, un outil entretenu et une clientèle fidèle. Cette asymétrie d'information est le cœur de la transaction : le vendeur sait presque tout, l'acheteur découvre, et c'est précisément ce déséquilibre que l'audit et les garanties contractuelles servent à corriger. Comprendre la logique de l'autre partie n'est pas une naïveté, c'est un levier de négociation. Le repreneur qui montre qu'il comprend la fierté industrielle du cédant obtient souvent un accompagnement plus loyal pendant la période de transition, et le cédant qui anticipe les questions de l'acheteur raccourcit les délais et sécurise son prix.
Dans l'industrie, cette négociation porte sur des éléments très concrets que l'on retrouve rarement dans une entreprise de services : un parc machines dont l'âge réel pèse sur les investissements futurs, des stocks de matières premières parfois immobilisés, des contrats cadres pluriannuels, une empreinte foncière avec ses servitudes et ses éventuelles pollutions historiques. Chacun de ces postes peut faire varier la valeur de plusieurs dizaines de milliers d'euros, voire bien davantage sur une PME de taille moyenne.
Il faut aussi distinguer dès le départ ce qui se transmet. Céder, c'est soit vendre les titres de la société (parts ou actions), soit vendre le fonds industriel (machines, clientèle, contrats), soit, parfois, céder seulement une branche d'activité ou un site. Le repreneur peut viser une croissance externe pour élargir sa gamme, un cadre qui rachète son employeur dans le cadre d'une transmission interne, ou un investisseur qui parie sur un redressement. Chaque profil n'attend pas la même chose et ne porte pas le même prix : le concurrent valorise les synergies, le cadre repreneur mise sur sa connaissance intime de l'outil, l'investisseur exige un rendement rapide. Identifier le bon type de repreneur, côté cédant, oriente toute la stratégie de mise en marché.
Évaluer une entreprise industrielle sans se tromper
La valorisation ne repose jamais sur une seule méthode. Les praticiens croisent au moins trois approches pour encadrer un prix crédible, puis ajustent selon les spécificités de l'affaire. Une usine n'est pas un fonds de commerce : la valeur de l'outil productif, souvent sous-estimée dans les approches purement comptables, pèse lourd, tout comme la capacité du site à absorber une hausse de cadence sans investissement majeur. À l'inverse, un bâtiment vieillissant ou une machine proche de l'obsolescence réglementaire tirent la valeur vers le bas, car ils annoncent une sortie de trésorerie que le repreneur intègre immédiatement dans son offre.
Le tableau ci-dessous résume les grandes familles de méthodes, leur logique et leur limite dans un contexte industriel. Aucune n'est parfaite seule : la bonne pratique consiste à les faire dialoguer pour obtenir une fourchette, pas un chiffre unique.
| Méthode | Logique | Limite en contexte industriel |
|---|---|---|
| Multiple de l'EBE (excédent brut d'exploitation) | Appliquer un coefficient de marché à la rentabilité normative | Le multiple dépend du secteur et de la récurrence : une activité cyclique se paie moins cher |
| Actif net réévalué | Réévaluer machines, foncier et stocks à leur valeur réelle | Exige une expertise technique du parc machines et du bâti, souvent sous-traitée |
| Flux de trésorerie actualisés | Actualiser les cash-flows futurs attendus | Très sensible aux hypothèses d'investissement, nombreuses dans l'industrie |
| Comparables de transactions | S'appuyer sur des cessions récentes d'entreprises similaires | Données rares et peu publiques sur les PME industrielles de niche |
En pratique, le prix se forme à l'intersection de ces approches et du rapport de force. Un ordre de grandeur prudent : sur beaucoup de PME industrielles saines, la valorisation tourne autour de quelques fois l'excédent brut d'exploitation retraité, à moduler fortement selon la dépendance aux dirigeants, la diversité du portefeuille clients et l'état de l'outil. Ne retenez jamais un chiffre communiqué sans comprendre la méthode qui l'a produit.
Le retraitement de la rentabilité est une étape décisive que les repreneurs pressés négligent. Il s'agit de corriger le résultat affiché pour refléter l'exploitation réelle : réintégrer une rémunération de dirigeant hors norme, neutraliser les charges non récurrentes, exclure les opérations exceptionnelles et requalifier les loyers si le dirigeant est aussi propriétaire des murs. Ce travail fait souvent apparaître une rentabilité normative sensiblement différente du bénéfice comptable, dans un sens comme dans l'autre. C'est sur cette base corrigée, et non sur les comptes bruts, que se négocie un prix crédible. Un conseil spécialisé en transmission paie largement son coût à ce stade, car une erreur de retraitement se répercute, multipliée, sur le prix final.
Lecture : repère qualitatif de l'attention à accorder à chaque poste, à adapter à chaque dossier.
L'audit de reprise : ce qu'il faut passer au crible
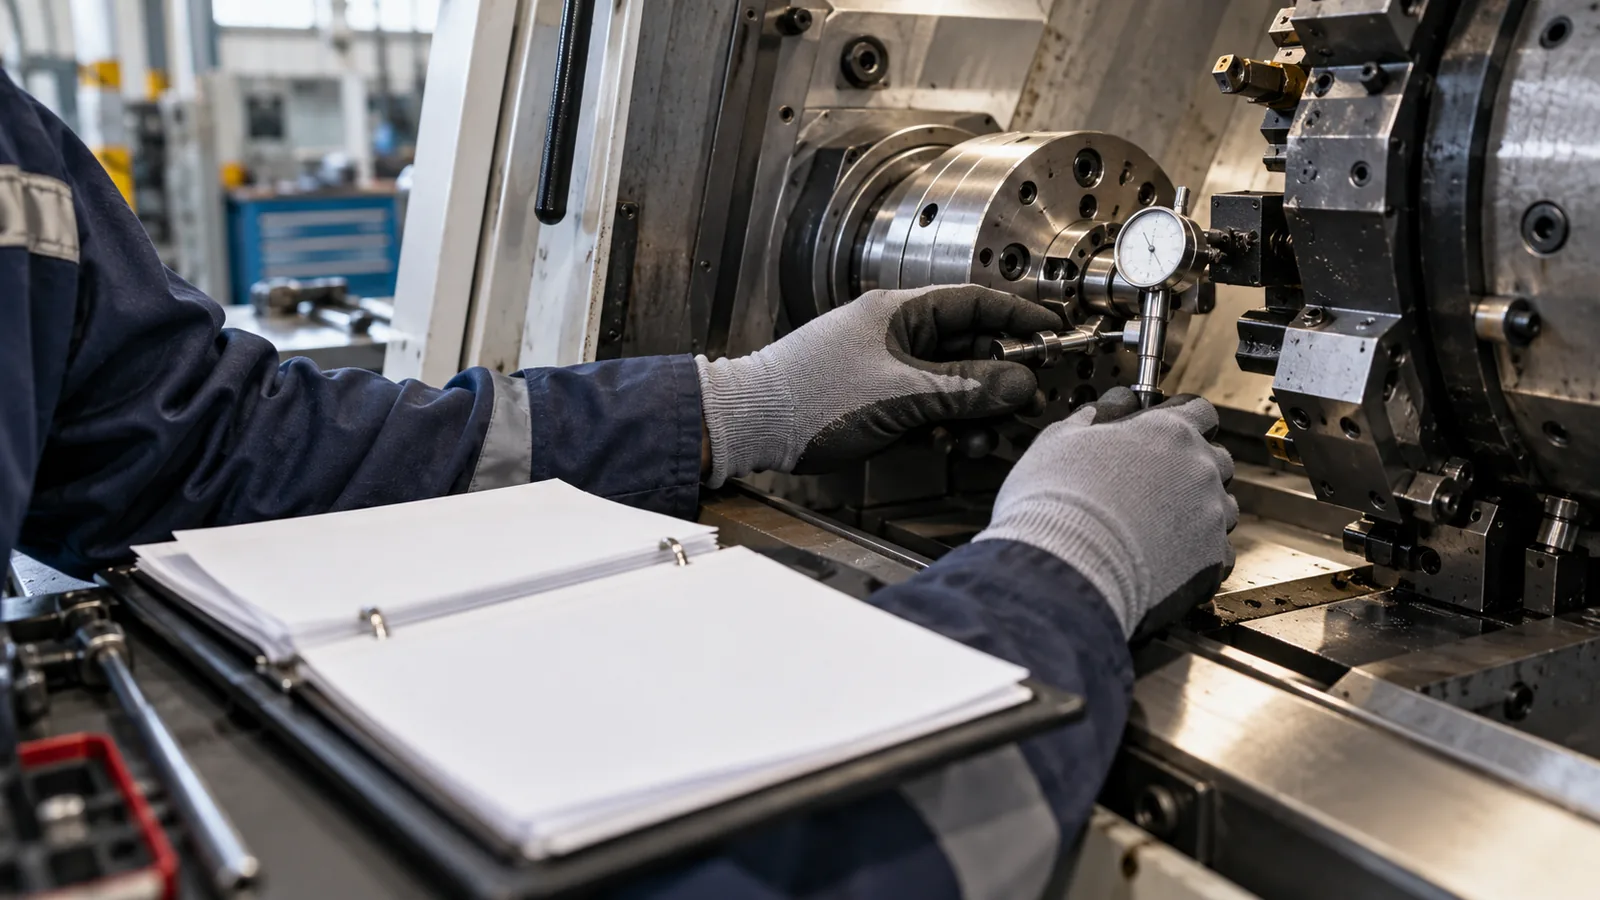
L'audit, ou due diligence, est l'étape où le repreneur transforme ses doutes en certitudes et où le cédant révèle la réalité de son entreprise. Dans l'industrie, il dépasse largement l'examen des comptes. Il faut auditer l'outil (âge, état et conformité des machines, plan de maintenance, pièces critiques dont le délai d'approvisionnement est long), le site (état du bâti, étanchéité, réseaux, capacité électrique disponible pour de nouvelles lignes) et surtout l'environnement réglementaire. Une installation classée pour la protection de l'environnement (ICPE) impose des obligations dont le non-respect peut coûter cher et retarder la reprise.
Le risque environnemental, souvent sous-estimé
C'est le point noir des reprises industrielles. Un sol pollué par une activité ancienne, une cuve enterrée non déclarée, un défaut d'autorisation d'exploiter : ces découvertes peuvent générer des coûts de dépollution considérables et engager la responsabilité du nouvel exploitant. Un diagnostic environnemental approfondi, mené par un bureau d'études spécialisé, n'est pas une option. Il conditionne aussi bien le prix que la clause de garantie, car l'acheteur voudra se protéger contre un passif qui se révélerait après la vente.
L'audit social et humain
Dans une PME industrielle, le savoir-faire vit dans les équipes, pas seulement dans les machines. Un régleur qui part avec trente ans de tours de main, un responsable qualité qui détient la relation avec le principal donneur d'ordre : leur départ peut fragiliser l'entreprise bien plus qu'une panne. L'audit social cartographie ces compétences critiques, mesure la pyramide des âges, vérifie les contrats de travail et l'état du dialogue avec les représentants du personnel. Le repreneur avisé prévoit, dès la négociation, comment fidéliser ces profils rares.
Côté cédant : préparer la transmission bien en amont
La meilleure cession se prépare deux à trois ans avant la mise en vente. Un cédant pressé vend mal : il n'a pas le temps de corriger les faiblesses visibles, de documenter ses procédés ni de réduire la dépendance de l'entreprise à sa propre personne. Or c'est souvent cette dépendance qui effraie le plus les repreneurs. Transmettre, c'est rendre l'entreprise capable de tourner sans son fondateur, en formalisant ce qui n'existait que dans sa tête : fiches techniques, relations fournisseurs, logique de chiffrage des devis, calendrier de maintenance.
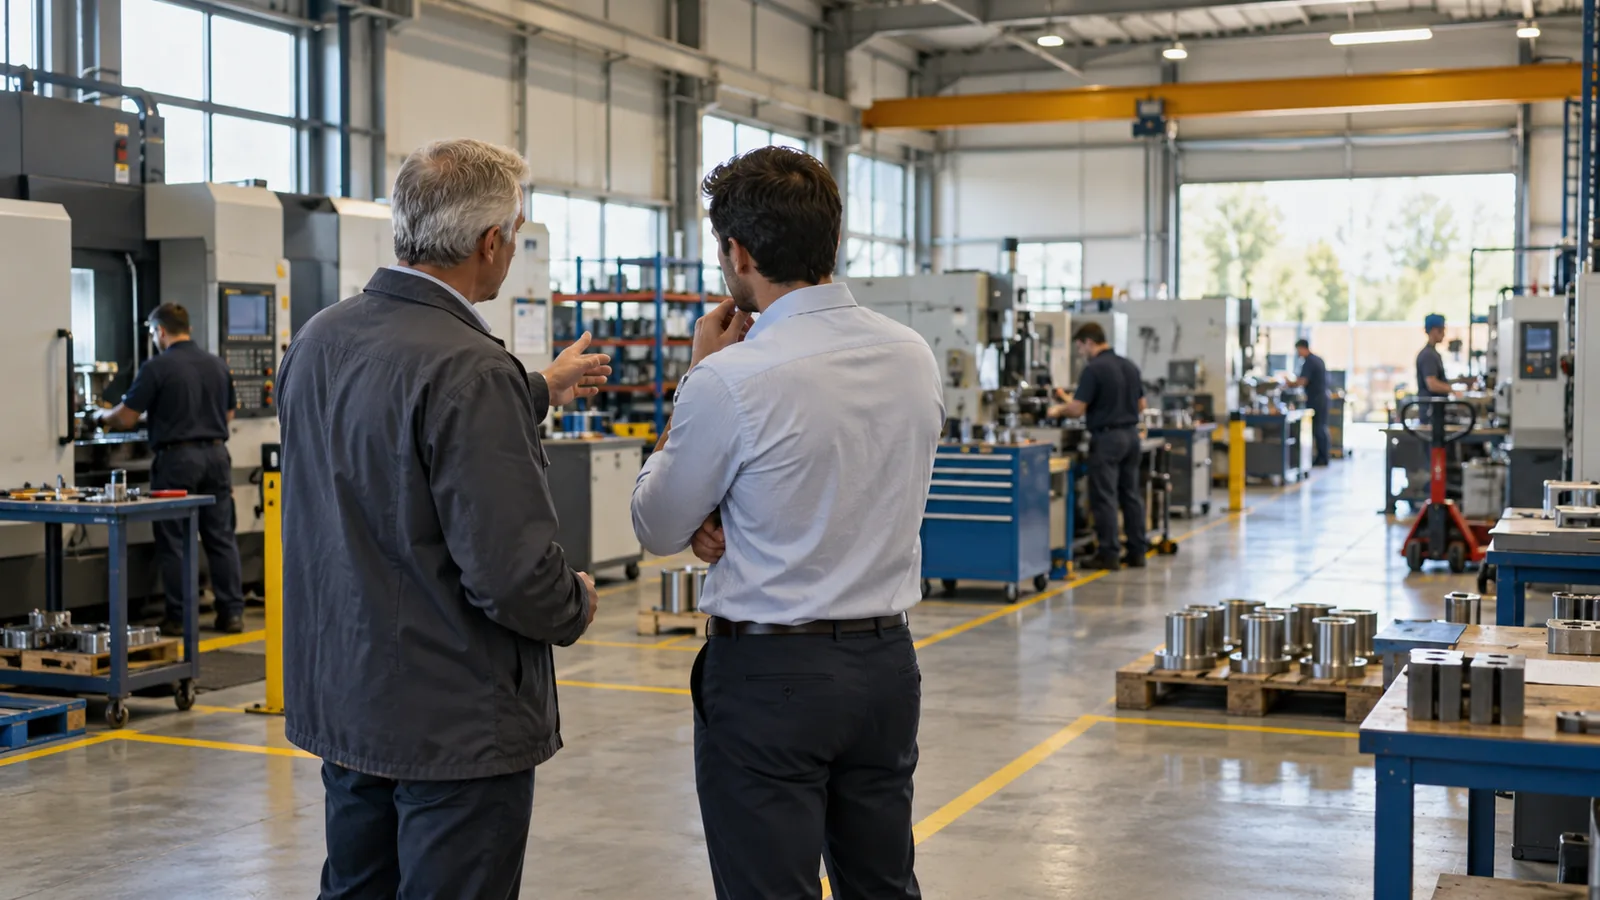
La présentation physique du site compte autant que les comptes. Un atelier rangé, des flux logiques, des espaces de stockage maîtrisés rassurent immédiatement un visiteur : soigner l'aménagement d'un site industriel avant les visites envoie le signal d'une gestion rigoureuse et facilite la projection du repreneur. À l'inverse, un atelier encombré ou des machines mal entretenues alimentent la suspicion et les demandes de décote, même quand les chiffres sont bons.
Ordres de grandeur indicatifs : une transmission soignée s'étale en moyenne sur deux ans.
Financer la reprise : monter un tour de table solide
Peu de repreneurs disposent du prix d'achat en numéraire. Le financement combine généralement un apport personnel, un crédit bancaire adossé aux actifs et au prévisionnel, et souvent un crédit vendeur par lequel le cédant accepte d'être payé en partie de façon différée. Ce dernier mécanisme a une double vertu : il allège le besoin de financement immédiat et témoigne de la confiance du vendeur dans la pérennité de l'affaire, un signal que les banques apprécient. Reprendre une entreprise industrielle suppose en outre d'anticiper un besoin en fonds de roulement élevé, car les cycles de production immobilisent des matières, des en-cours et des stocks avant toute facturation.
Les banques scrutent la capacité de l'entreprise à rembourser la dette d'acquisition sans étouffer l'exploitation. Elles veulent un apport crédible (de l'ordre de 20 à 30 % du montant selon les dossiers), un business plan documenté et, idéalement, des garanties ou le soutien d'un dispositif public de cautionnement. Les investissements de modernisation à venir doivent figurer dès le départ dans le plan de financement : négliger le renouvellement des machines, c'est préparer une tension de trésorerie à moyen terme. Mieux vaut un prix d'achat un peu plus bas assorti d'une enveloppe d'investissement, qu'un prix élevé sur un outil qu'il faudra remettre à niveau en urgence. En ordre de grandeur, un tour de table équilibré combine souvent un apport personnel de l'ordre du quart du montant, une dette bancaire majoritaire et une part de crédit vendeur, chaque proportion variant fortement selon le dossier et la banque.
Sécuriser le montage juridique et fiscal
Deux grandes voies existent : la cession du fonds de commerce industriel (les éléments d'exploitation) ou la cession des titres de la société (parts ou actions). Le choix n'est pas neutre. Reprendre les titres fait entrer le repreneur dans l'histoire complète de l'entreprise, passif compris, ce qui rend la garantie d'actif et de passif indispensable. Reprendre le fonds isole mieux des dettes antérieures mais se heurte au transfert des contrats, des autorisations d'exploiter et parfois du bail industriel. Dans les deux cas, le repreneur crée souvent une société holding qui porte la dette d'acquisition et remonte les dividendes de la cible pour la rembourser, un schéma classique dont l'efficacité fiscale dépend de conditions précises.
La garantie d'actif et de passif est la clause reine de ces opérations. Elle engage le cédant à indemniser l'acheteur si un passif non révélé (redressement, litige prud'homal, dépollution) surgit après la vente, dans une limite de montant et de durée négociées. Elle est souvent adossée à une garantie bancaire ou à une fraction du prix séquestrée, pour être réellement mobilisable. Côté social, le transfert automatique des contrats de travail s'impose : le repreneur hérite des équipes, de leur ancienneté et des accords en vigueur, ce qui doit être intégré très tôt dans le plan de reprise.
Le calendrier contractuel mérite autant d'attention que son contenu. La pratique passe en général par une lettre d'intention qui fige les grands paramètres et ouvre une période d'exclusivité, puis par un protocole d'accord signé sous conditions suspensives (obtention du financement, transfert des autorisations d'exploiter, absence de découverte majeure à l'audit). Entre cette signature et le closing, le cédant s'engage à gérer l'entreprise en bon père de famille, sans décision lourde qui modifierait l'actif vendu. Négliger cette phase intermédiaire, c'est s'exposer à voir un client partir ou une machine tomber en panne juste avant la reprise, sans savoir qui en supporte les conséquences. Une clause d'accompagnement du cédant, sur six à douze mois, sécurise enfin le transfert du savoir-faire et des relations commerciales : elle se négocie, se rémunère et se borne dans le temps pour éviter qu'un ancien dirigeant trop présent ne brouille l'autorité du repreneur.
Réussir l'intégration : les cent premiers jours
La signature n'est pas la fin, c'est le début. Les premiers mois décident souvent du succès : les salariés observent, les clients testent la continuité, les fournisseurs vérifient que leurs conditions tiennent. Le repreneur avisé se garde de tout bouleverser d'emblée. Il écoute, cartographie les irritants, sécurise les relations avec les clients stratégiques et confirme publiquement les hommes clés dans leur rôle. Changer trop vite les méthodes d'un atelier qui tourne, c'est risquer de casser une mécanique humaine que personne n'avait documentée.
La communication du changement de propriétaire se prépare avec le cédant et se déroule dans un ordre précis : d'abord les équipes, idéalement en présence de l'ancien dirigeant qui adoube son successeur, puis les clients stratégiques et les principaux fournisseurs, enfin le reste de l'écosystème. Un rendez-vous rapide avec chaque gros donneur d'ordre, pour entendre ses attentes et confirmer la continuité des engagements, vaut mieux qu'un courrier impersonnel. Côté banque et assurances, la mise à jour des garanties, des cautions et des polices doit suivre sans délai, car un sinistre survenu dans un flou contractuel se règle toujours mal.
Dans les premières semaines, le repreneur gagne à se fixer quelques quick wins visibles et peu risqués : réparer un équipement qui gênait les opérateurs, fluidifier un point de blocage logistique, clarifier une prime restée floue. Ces gestes crédibilisent la nouvelle direction sans toucher à l'équilibre de l'atelier. Les chantiers lourds, refonte de l'organisation, nouvelle gamme, investissement structurant, viennent ensuite, une fois le diagnostic affiné et la confiance installée.
Une fois la confiance installée vient le temps de la création de valeur. C'est là que l'on active des leviers concrets de performance : réduction des temps de changement de série, meilleure planification, chasse aux rebuts, montée en gamme de l'offre. Ces gains, menés avec les équipes plutôt que contre elles, financent les investissements et consolident la rentabilité qui justifiait le prix d'achat. L'illustration ci-dessous résume l'idée : une entreprise industrielle, ce sont des rouages humains et techniques qui doivent tourner ensemble.
Reprendre, c'est remettre en mouvement une mécanique humaine et technique sans la gripper.
Questions fréquentes
Combien de temps dure une reprise d'entreprise industrielle ?
Entre la première approche et le closing, comptez en moyenne six à douze mois pour une PME, davantage si le site est classé ICPE ou si un diagnostic environnemental approfondi s'impose. La préparation côté cédant, idéalement engagée deux ans plus tôt, réduit nettement ces délais.
Faut-il reprendre le fonds ou les titres ?
La cession de titres facilite le transfert des contrats et autorisations mais fait hériter du passif, d'où l'importance de la garantie d'actif et de passif. La cession de fonds isole mieux des dettes antérieures mais complique le transfert des agréments et du bail. Le choix se fait avec un conseil, au regard de la fiscalité et du profil de risque.
Quel apport personnel prévoir ?
Les banques attendent fréquemment un apport de l'ordre de 20 à 30 % du prix, modulé par la qualité du dossier, les garanties et l'existence d'un crédit vendeur. Un apport trop faible fragilise la trésorerie dès la première année, surtout dans l'industrie où le besoin en fonds de roulement est élevé.