
Définition de l'audit de gestion
Un audit peut être considéré d'abord comme un outil d'amélioration continue de la performance de votre entreprise puisqu'en définitive, il permet de faire un état des lieux pour dégager les points faibles et les non-conformités. Son intérêt réside également dans le fait qu'il permet de conduire certaines actions permettant de corriger les écarts et les dysfonctionnements remarqués. L'étude dans l'audit est importante mais les recommandations sont évidemment essentielles. Elles sont aussi souvent l'occasion de changer de nombreuses procédures dans les entreprises auditées. Parmi les constats les plus utiles figure souvent la rentabilité réelle des différentes lignes de produits ou de services : prendre le temps de mesurer la rentabilité de chaque ligne de produits avant la mission permet d'en tirer davantage.Pourquoi réaliser une étude approfondie de sa gestion ?
Son grand intérêt réside, comme nous l'avons vu, dans l'étude et les recommandations qui en découlent. Il sert également à donner une assurance sur le degrés de maîtrise du processus de contrôle de gestion au sein de l'entité, qu'elle soit une entreprise individuelle, une société ou encore une association. L'audit de gestion permet également d'apporter des conseils pour améliorer et contribuer indirectement à l'augmentation de la valeur de la structure.Au-delà, un chef d'entreprise a besoin d'avoir une vision claire sur le long terme, d'avoir également la certitude qu'il est bien armé pour tendre vers ses objectifs avec des processus clairs dans les contrôles opérationnels.
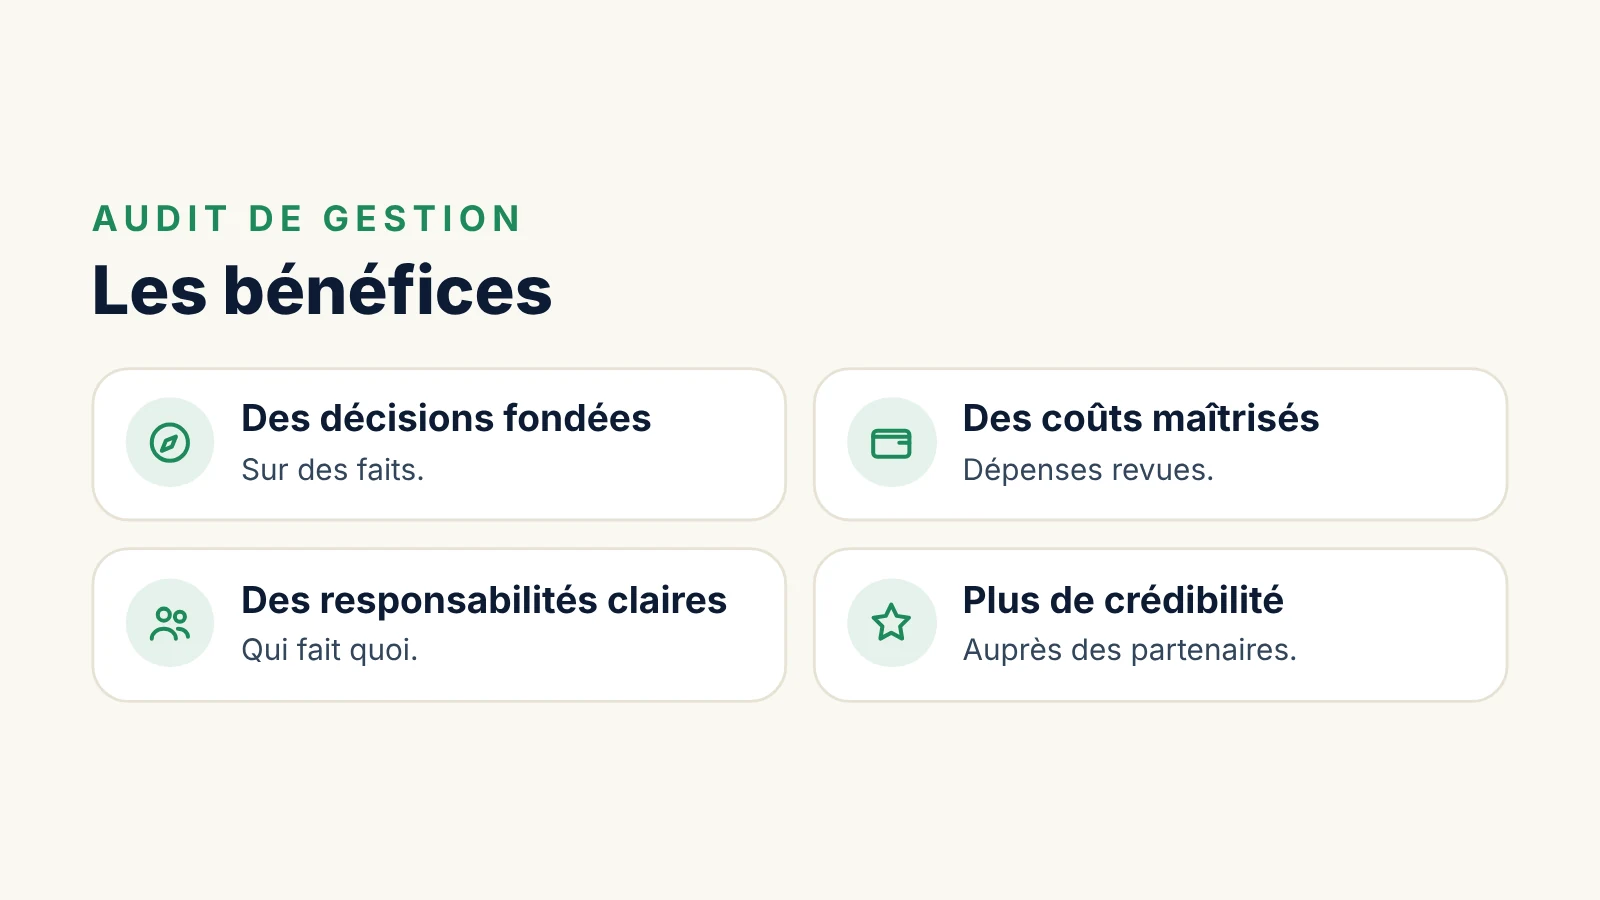
Les bénéfices concrets pour l'entreprise
Au-delà du principe, un audit de gestion produit des effets mesurables lorsqu'il est bien conduit :
- des décisions mieux fondées : la direction dispose d'indicateurs fiables, produits à temps, et sait lesquels regarder en priorité ;
- des coûts mieux maîtrisés : les dépenses récurrentes inutiles, les doublons de prestataires ou les surstocks apparaissent clairement ;
- des responsabilités clarifiées : chacun sait ce qu'il pilote et sur quels résultats il est attendu ;
- une meilleure crédibilité vis-à-vis des partenaires : une banque, un investisseur ou un repreneur accorde davantage de confiance à une entreprise capable de présenter un pilotage structuré et des prévisions argumentées.
Que doit-on attendre ? Quel exemple ?
Pour un contrôleur de gestion, réaliser un audit nécessite de se poser les bonnes questions et de maîtriser ces points :- L'atteinte de l'équilibre organisationnel en se fondant sur des objectifs cohérents de départ,
- L'assurance que les acteurs travaillent tous dans le sens de ces mêmes objectifs,
- La validité du système de mesure (Choisir les bons KPI) de l'avancement, objectifs et moyens.
- Déterminer la conformité du processus de contrôle de gestion exercé dans l'entreprise ;
- Déterminer l'aptitude du processus de contrôle de gestion mis en œuvre pour atteindre les objectifs spécifiés,
- Donner les moyens d'améliorer l'ensemble des items concernés par le contrôle de gestion.
Audit de gestion, audit comptable, contrôle de gestion : ne pas confondre
Ces trois notions sont proches, mais elles ne répondent pas à la même question.
- L'audit comptable vérifie que les comptes sont réguliers, sincères et donnent une image fidèle de la situation de l'entreprise. Il regarde le passé et s'intéresse à la fiabilité des chiffres ;
- Le contrôle de gestion est une fonction permanente : il construit les budgets, suit les écarts et fournit aux responsables les indicateurs dont ils ont besoin pour piloter ;
- L'audit de gestion est une mission ponctuelle qui examine la manière dont l'entreprise est pilotée : pertinence des objectifs, qualité des outils de suivi, efficacité des processus, utilisation des ressources. Il porte un regard critique sur le contrôle de gestion lui-même.
En pratique, l'audit de gestion s'appuie sur les chiffres comptables, mais il va plus loin : il cherche à savoir si l'entreprise fait les bons choix et si elle les met en œuvre avec efficacité.
Les domaines passés en revue
Le périmètre d'un audit de gestion se définit au cas par cas. Il peut couvrir l'ensemble de l'entreprise ou se concentrer sur un sujet précis. Les domaines les plus souvent examinés sont les suivants :
- le processus budgétaire : qui construit le budget, sur quelles hypothèses, avec quelle implication des responsables opérationnels, et comment les écarts sont analysés ;
- le tableau de bord : nombre et pertinence des indicateurs, fréquence de mise à jour, délais de production, usage réel par la direction ;
- le calcul des coûts : méthode retenue, répartition des charges indirectes, fiabilité des coûts de revient utilisés pour fixer les prix ;
- la gestion de la trésorerie et du besoin en fonds de roulement : délais de paiement clients et fournisseurs, niveau des stocks, prévisions de trésorerie ;
- les achats : mise en concurrence, suivi des contrats, maîtrise des dépenses récurrentes ;
- l'organisation : répartition des responsabilités, délégations, circulation de l'information entre les services.
Les outils de l'auditeur
L'auditeur combine plusieurs techniques pour se forger une opinion fondée sur des faits, et non sur des impressions.
Les entretiens
Ils permettent de comprendre comment les acteurs perçoivent le pilotage de l'entreprise. Un responsable commercial et un responsable de production ne décrivent pas toujours le même processus de la même manière : ces écarts de perception sont déjà un constat.
L'analyse documentaire
Budgets, reportings, procès-verbaux de réunions, procédures écrites : l'auditeur compare ce qui est prévu sur le papier et ce qui est réellement pratiqué.
Le diagramme de circulation
Représenter un processus étape par étape, avec les acteurs et les documents qui circulent, fait apparaître les doublons, les ruptures et les contrôles manquants. C'est souvent l'outil le plus parlant pour les équipes.
Les tests et sondages
Sur un échantillon d'opérations, l'auditeur vérifie que les règles annoncées sont effectivement appliquées : validation des commandes, respect des délais, mise à jour des indicateurs.
L'analyse des chiffres
Ratios, évolutions dans le temps, comparaisons entre activités ou entre sites : ces analyses orientent les investigations vers les zones où les résultats s'écartent de ce qui était attendu.
Un cas type pour fixer les idées
Prenons le cas d'une PME industrielle dont le chiffre d'affaires progresse alors que sa marge se dégrade d'année en année. La direction suit chaque mois les ventes et la trésorerie, mais ne dispose d'aucun coût de revient par produit. L'audit de gestion commence par reconstituer les coûts des principales familles de produits, à partir de la comptabilité et des temps de production. Il met en évidence que certaines références, vendues en petites séries avec de nombreux réglages machines, sont vendues sous leur coût complet.
Les recommandations portent alors sur plusieurs plans : réviser la grille tarifaire des petites séries, instaurer un minimum de commande, mettre en place un tableau de bord mensuel de la marge par famille de produits et confier son suivi à un responsable identifié. Ce type de constat illustre bien la logique de l'audit de gestion : partir d'un symptôme, en chercher les causes dans les processus et les outils de pilotage, puis proposer des actions précises.
Les indicateurs souvent examinés
Chaque entreprise a ses propres indicateurs, mais certains reviennent dans la plupart des audits de gestion, car ils traduisent directement la qualité du pilotage :
- la marge par activité, par produit ou par client, qui indique où l'entreprise gagne réellement de l'argent ;
- les écarts entre budget et réalisé, et surtout la capacité de l'entreprise à les expliquer ;
- les délais de paiement des clients et des fournisseurs, ainsi que la rotation des stocks ;
- la productivité : chiffre d'affaires ou valeur ajoutée rapportés aux effectifs, taux d'utilisation des équipements ;
- le délai de production du reporting : un tableau de bord disponible trop tard ne sert plus à décider.
L'auditeur s'intéresse autant à la valeur de ces indicateurs qu'à leur fiabilité et à leur usage. Un indicateur calculé chaque mois mais jamais discuté en réunion de direction n'a qu'une utilité limitée.
Ce qu'un dirigeant doit savoir avant de lancer la mission
Quand faut-il envisager un audit de gestion ?
Plusieurs situations s'y prêtent : une croissance rapide qui a dépassé les outils de pilotage, une baisse de rentabilité inexpliquée, l'arrivée d'un nouveau dirigeant, la préparation d'une levée de fonds ou d'une transmission, ou encore une réorganisation. Dans chacun de ces cas, un regard extérieur aide à objectiver la situation.
Faut-il faire appel à un intervenant externe ?
Un contrôleur de gestion interne connaît parfaitement l'entreprise, mais il peut difficilement auditer un dispositif qu'il a lui-même construit. Un intervenant externe apporte un recul et une indépendance qui donnent plus de poids aux recommandations. Les deux approches peuvent se combiner : l'interne prépare et fournit les données, l'externe analyse et recommande.
Comment cadrer la mission ?
Une lettre de mission précise le périmètre, les questions auxquelles l'audit doit répondre, les personnes à rencontrer, le calendrier et la forme du rapport final. Plus la question posée est claire, plus les recommandations seront exploitables.
Quel budget prévoir ?
Le coût dépend essentiellement du temps passé, donc du périmètre et de la qualité des données disponibles. Demandez une proposition détaillée, qui décrit les travaux prévus, le nombre de jours d'intervention et les livrables. Comparez plusieurs offres sur la méthode proposée et l'expérience de l'intervenant dans votre secteur, pas seulement sur le prix : une mission mal cadrée coûte toujours plus cher qu'annoncé.
Comment informer les équipes ?
Annoncez la mission, son objet et sa durée. Insistez sur le fait qu'elle porte sur les processus et non sur l'évaluation des personnes. Des collaborateurs rassurés parlent plus librement, et les constats en sont plus justes.
Combien de temps dure un audit de gestion ?
La durée dépend du périmètre retenu, de la taille de l'entreprise et de la disponibilité des données. Un audit ciblé sur un processus peut être mené rapidement, tandis qu'une revue complète du pilotage d'une entreprise multi-sites demande davantage de temps. Fixez dans la lettre de mission des points d'étape pour suivre l'avancement.
Le réaliser adroitement en trois étapes
Un contrôleur de gestion est théoriquement capable de réaliser un audit, vérifiez bien ses compétences. Il peut également être intéressant de mandater un tiers, qui peut être un expert-comptable par exemple. Dans tous les cas, on considère qu'il y a trois phases à un audit : un travail préparatoire, la réalisation en elle-même et également un suivi qui se doit d'être alléger pour l'auditeur, nous le voyons plus loin.L'étape préparatoire à l'audit
C'est une étape qui semble très simple dans notre exemple mais qui nécessite en réalité pas mal de temps. Elle est destinée à recueillir les informations, identifier les risques et bien entendu concevoir un questionnaire pour les interviews durant l'audit. L'auditeur aura ici intérêt à faire des tests pour son questionnaire et à l'adapter à son client, à sa mission dans l'entreprise. A cette occasion , il s'agit de rappeler les objectifs et de les rendre intelligibles par toutes et tous. Ce qui se conçoit bien s'énonce clairement, pensez à relire notre article définissant les objectifs SMART.Les documents à rassembler
Pour que la phase préparatoire ne s'éternise pas, l'entreprise peut réunir d'emblée les principaux documents de pilotage :
- les derniers comptes annuels et les situations intermédiaires ;
- le budget de l'exercice en cours et celui de l'exercice précédent, avec l'analyse des écarts ;
- les tableaux de bord utilisés par la direction et par les principaux services ;
- l'organigramme, les fiches de poste des responsables et les délégations de pouvoir ;
- les procédures écrites existantes, même incomplètes ou anciennes ;
- les comptes rendus des comités de direction, qui montrent comment les indicateurs sont réellement utilisés.
Cette collecte donne déjà à l'auditeur une première image du pilotage. L'absence d'un document est en soi une information : un budget inexistant ou un tableau de bord non mis à jour orientera directement les entretiens.
Les erreurs à éviter dès la préparation
- Un périmètre trop large : vouloir tout examiner dilue l'analyse et produit des recommandations générales, difficiles à mettre en œuvre ;
- Des données indisponibles : si les chiffres demandés n'existent pas ou ne sont pas fiables, l'audit le constatera, mais perdra du temps. Vérifiez en amont ce que l'entreprise est capable de produire ;
- Un sponsor absent : l'audit doit être porté par la direction. Sans implication visible du dirigeant, les équipes le perçoivent comme un exercice sans conséquence.
Déroulement
Le but ici est avant tout de détecter les anomalies et les risques du processus de contrôle de gestion. Évidement, il faut pouvoir en dégager les causes également. Durant l'écoute des différents acteurs du contrôle en gestion, l'auditeur va essayer de comprendre le processus défini (ou pas) dans l'entreprise et mettre en place ses correctifs, une autre forme de process au besoin.Le rapport d'audit
Le rapport présente les constats, leurs causes, leurs conséquences pour l'entreprise et les recommandations correspondantes. Une présentation efficace classe les recommandations par priorité, en distinguant les actions rapides à mettre en œuvre, celles qui demandent un investissement et celles qui relèvent d'un changement d'organisation. Pour chacune, le rapport indique un responsable pressenti, une échéance et un indicateur permettant de vérifier qu'elle a produit l'effet attendu.
Un bon rapport reste court sur le diagnostic et précis sur les actions. Les annexes peuvent contenir le détail des analyses, mais le corps du document doit pouvoir être lu en peu de temps par un dirigeant pressé. Évitez les recommandations vagues du type « améliorer la communication » : formulez plutôt ce qui doit changer, qui s'en charge et comment on saura que c'est fait.
Avant la diffusion, l'auditeur présente ses conclusions à la direction et recueille ses réponses. Cette restitution permet de corriger d'éventuelles erreurs de compréhension et d'obtenir un engagement sur le plan d'action. Un rapport accepté par ceux qui devront l'appliquer a beaucoup plus de chances d'être suivi d'effets.
La restitution aux équipes
Une fois le plan d'action arrêté, présentez les principales conclusions aux personnes rencontrées pendant l'audit. Elles ont contribué aux constats et attendent de savoir ce qui en sortira. Ce retour renforce l'adhésion aux changements et facilite les audits suivants, car les équipes constatent que leur parole a été prise en compte.