Définition d'un coût fixe (CF)
Le coût fixe est parfois appelé charge fixe en opposition à la charge variable (ou coût variable). Les coûts fixes sont par définition l'ensemble des charges indépendantes de l'activité de l'entreprise mais dont cette dernière doit s'acquitter pour fonctionner. On retrouve par exemple dans cette catégorie de coûts le loyer, les coûts administratifs, l'eau ou l'électricité parfois et un ensemble de charges que l'on ne peut directement imputer dans l'évolution du chiffre d'affaires ou même simplement dans sa production de produits si c'est une entreprise industrielle ou artisanale. Ainsi, que l'entreprise réalise un CA ou non, elle doit faire face à ces couts fixes.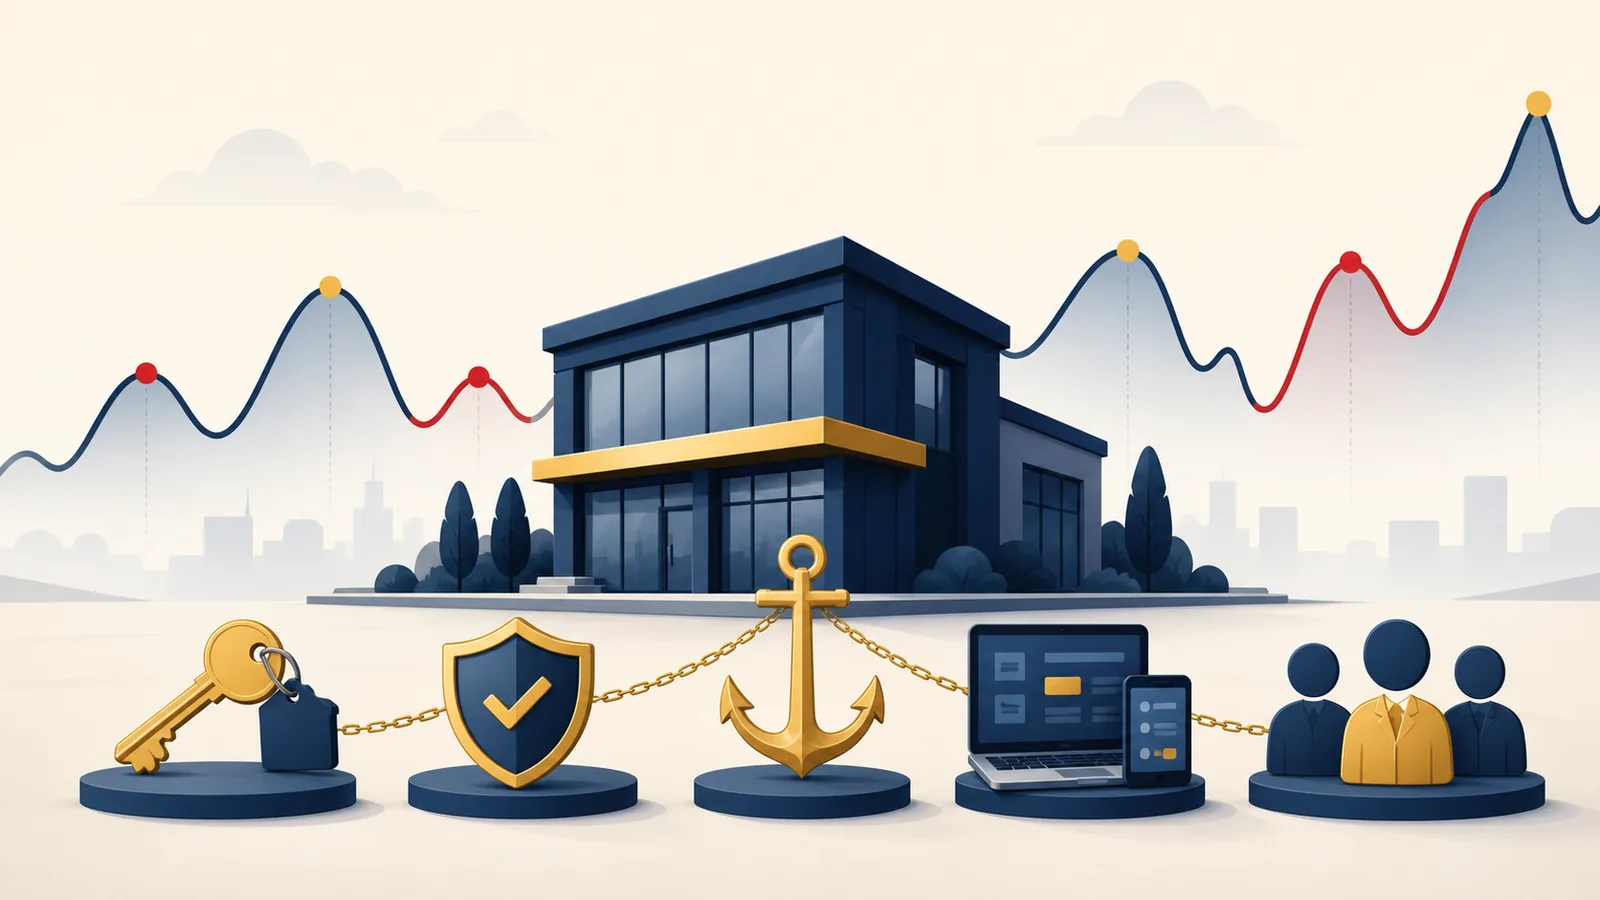
Comment analyser les coûts fixes ?
Un contrôleur de gestion pourra analyser les couts fixes en affectant chaque charge constatée entre ce qui relève du variable ou du fixe. On ventile ainsi les différentes charges de la classe 6 pour déterminer une quote-part de variabilité sur la charge. Certains postes comptables comportent à la fois des coûts fixes et des coûts variables. En ventilant dans un tableau chacun de ces postes, on obtient la somme des coûts fixes et la somme des coûts variables pour avoir les coûts totaux. Voici un exemple de tableau à utiliser pour la ventilation :| Numéro de compte | Libellé du compte | Solde du compte | Ventilation coût variable | Ventilation coût fixe | Total affecté au compte |
|---|---|---|---|---|---|
| 604 | Achats d'études et prestations de services | ||||
| 606 | Achats non stockés de matière et fournitures | ||||
| 607 | Achats de marchandises | ||||
| Etc. | |||||
| TOTAL |
Quelle stratégie avoir avec le coût fixe ?
Les coûts fixes augmentent le niveau d'activité nécessaire pour atteindre l'équilibre, mais peuvent aussi financer une capacité, une compétence ou une infrastructure utile. Évidemment, obtenir les meilleurs prix sur les achats de matières premières est intéressant mais dans la mesure où elles concourent à la production de chiffre d'affaires, elle sont nécessaires. Si vous lancez une nouvelle activité, que vous créez votre entreprise, réduisez au maximum ce qui s'apparente à des coûts ou charges fixes. Les coûts fixes doivent donc être analysés en détail et régulièrement pour, sinon les supprimer lorsque cela est possible, au moins les diminuer afin d'augmenter la rentabilité de l'entreprise. Un contrôleur de gestion pourra ainsi discriminer plus facilement ce qui est limitant dans la rentabilité de l'entreprise, à charge pour la direction de procéder ensuite à du costkill. X.DComment piloter les coûts fixes sans fragiliser l'activité ?
Un coût fixe reste stable seulement dans une plage d'activité et pendant une période données. Le loyer ne varie pas avec chaque vente, mais un second local devient nécessaire au-delà d'une capacité. Un salarié mensualisé constitue souvent une charge fixe à court terme, tandis que l'effectif évolue à moyen terme. L'analyse précise donc l'horizon, l'unité d'activité et les seuils de capacité.
Les charges semi-variables contiennent une part fixe et une part liée à l'usage. Un abonnement d'énergie, de téléphonie ou de logiciel illustre cette structure. Ventiler les deux composantes améliore le seuil de rentabilité. Lorsque le contrat ne fournit pas le détail, l'entreprise peut observer plusieurs périodes ou utiliser les paramètres tarifaires, puis documenter l'estimation au lieu de présenter une précision artificielle.
| Poste | Comportement possible | Facteur à vérifier | Décision |
|---|---|---|---|
| Loyer | Fixe par palier | Surface et durée du bail | Renégocier ou optimiser l'espace |
| Personnel | Fixe à court terme | Capacité et organisation | Planifier l'effectif |
| Énergie | Mixte | Abonnement et consommation | Réduire la base et les usages |
| Logiciels | Fixe ou par utilisateur | Licences actives | Supprimer ou ajuster |
| Maintenance | Forfait plus interventions | Niveau de service | Comparer risque et coût |
| Crédit-bail | Fixe contractuel | Durée et sortie | Anticiper l'engagement |
Le seuil de rentabilité est obtenu en divisant les charges fixes par le taux de marge sur coûts variables. Si les charges fixes sont de 120 000 euros et le taux de 40 %, le chiffre d'affaires d'équilibre est de 300 000 euros. Le calcul suppose que le prix, le mix et les coûts variables restent suffisamment stables. Une simulation par scénario est donc plus utile qu'un montant unique présenté comme certain.
La marge de sécurité mesure l'écart entre le chiffre d'affaires prévu et le seuil. Plus elle est faible, plus une baisse de volume menace le résultat. Le levier opérationnel explique qu'une structure très fixe puisse améliorer rapidement son résultat après le seuil, mais subir aussi une forte dégradation en cas de recul. Le dirigeant confronte ce profil à la visibilité commerciale, à la saisonnalité et à la trésorerie.
Réduire les coûts fixes n'est pas un objectif absolu. Une maintenance préventive, un logiciel fiable ou une équipe expérimentée peuvent augmenter la qualité et réduire des risques. La revue classe chaque coût selon la valeur produite, le caractère obligatoire, la possibilité de sortie et l'effet sur les opérations. Couper sans cette analyse peut déplacer la dépense vers des urgences plus coûteuses.
- Lister contrats, renouvellements, indexations et préavis.
- Identifier les capacités inutilisées et les coûts par palier.
- Séparer part fixe et variable des contrats mixtes.
- Calculer seuil, marge de sécurité et scénarios de baisse.
- Attribuer chaque poste à un responsable et à un usage.
- Mesurer l'effet après toute renégociation ou suppression.
Le budget distingue coûts engagés, discrétionnaires et réversibles. Un bail ou un financement ne se réduit pas immédiatement ; une campagne ou une prestation peut parfois être décalée ; un recrutement crée une capacité durable. Cette classification améliore les plans de crise. L'entreprise sait quelles actions sont possibles à trente, quatre-vingt-dix jours ou un an, ainsi que leur coût de sortie.
La saisonnalité impose de ne pas comparer un mois faible au coût fixe annuel divisé mécaniquement par douze lorsque l'activité est concentrée. Le tableau de trésorerie suit les dates de paiement, tandis que le compte de résultat rattache les charges à la période. Les deux lectures se complètent. Une activité rentable sur l'année peut connaître un creux bancaire nécessitant un financement préparé.
L'allocation par produit ou agence utilise un inducteur cohérent : surface, temps, effectif ou capacité. Une clé arbitraire fausse la rentabilité et peut conduire à abandonner une offre utile. Le dirigeant distingue les coûts directement évitables si l'activité cesse des frais communs qui resteront. Cette approche éclaire mieux une décision que le coût complet réparti sans analyse.
La revue mensuelle explique les écarts de prix, de périmètre et de calendrier. Une facture annuelle ne constitue pas une hausse structurelle du mois si elle couvre douze mois. Les charges constatées d'avance et factures non parvenues assurent le bon rattachement comptable. Le contrôle de gestion retraite ensuite les données selon la variabilité, sans modifier la comptabilité générale.
Pour un investissement, l'entreprise compare achat, location et service externalisé sur la durée, avec volume, flexibilité, maintenance et risque. Une formule variable peut protéger en phase de lancement mais coûter davantage à haut volume. Une formule fixe devient intéressante lorsque l'utilisation est suffisante. Le point de bascule est calculé avant la signature et réexaminé lorsque les hypothèses changent.
Les coûts fixes sont enfin rapprochés des capacités qu'ils financent : postes de travail, mètres carrés, heures disponibles, véhicules ou puissance. Un coût par unité de capacité et un taux d'utilisation rendent visible le sous-emploi. L'action peut consister à vendre davantage, partager la ressource, la redimensionner ou accepter une réserve stratégique. Le chiffre ne décide pas seul, mais clarifie le compromis.
Une politique rigoureuse combine donc stabilité des définitions, analyse par palier et décisions proportionnées. Le seuil de rentabilité sert d'alerte, tandis que les scénarios montrent la sensibilité du résultat. L'entreprise protège les ressources créatrices de valeur et agit en priorité sur les engagements peu utilisés, redondants ou mal adaptés à son niveau d'activité.
La méthode du graphique de dispersion aide à comprendre un poste mixte : on place le coût mensuel face au volume d'activité et l'on observe la tendance. Une régression peut estimer part fixe et coût variable unitaire, mais le résultat doit être confronté aux contrats et aux événements. Une panne, une hausse tarifaire ou une fermeture fausse l'historique. L'outil statistique propose une estimation ; le responsable opérationnel confirme son sens.
La période d'observation doit inclure suffisamment de variation. Trois mois presque identiques ne permettent pas de séparer correctement fixe et variable. L'entreprise utilise si possible un cycle complet et corrige les changements de périmètre. Les données exceptionnelles sont conservées mais expliquées. Toute formule indique sa période de calibration et la date de révision, afin qu'un coefficient ancien ne soit pas appliqué automatiquement à une nouvelle organisation.
Les décisions commerciales intègrent la capacité financée par les coûts fixes. Une commande additionnelle peut apporter une forte contribution tant qu'elle ne déclenche pas de nouveau palier et qu'elle couvre ses coûts variables. Cela ne justifie pas de vendre durablement sous le coût complet sans stratégie. Le prix marginal est encadré par le volume disponible, la durée, l'effet sur les clients existants et le risque de référence tarifaire.
La comparaison avec une autre entreprise exige de retraiter location et propriété, sous-traitance et internalisation, rémunération du dirigeant et périmètre. Une structure qui loue présente plus de charges fixes d'exploitation ; une propriétaire supporte amortissements, financement et entretien. Les ratios publiés ne suffisent donc pas. La comparaison pertinente explique les choix de modèle et les capacités associées avant de conclure qu'une structure est plus légère.
Les décisions de réduction comportent un responsable, une date, une économie annuelle, un coût de sortie et un indicateur de qualité. Elles sont validées au niveau approprié. Les petites économies dispersées ne doivent pas détourner l'attention d'un engagement majeur, mais leur accumulation peut compter lorsqu'elles sont automatisées. Le plan sépare gains récurrents, gains ponctuels et simples décalages de paiement.
Une revue annuelle vérifie enfin que les catégories utilisées servent toujours le pilotage. Un coût devenu variable après changement de contrat est reclassé pour l'analyse future, sans réécrire les comparaisons sans explication. Les hypothèses du seuil sont rapprochées des réalisations. Cette boucle améliore la prévision et donne au dirigeant une vision plus réaliste du risque opérationnel associé à sa structure.
Le responsable conserve une version annuelle de la matrice fixe-variable et les raisons des principaux classements. Lorsqu'un contrat change, la nouvelle règle s'applique à partir d'une date identifiée. Le tableau de bord rapproche budget, réalisé et prévision de fin d'année. Il montre séparément l'effet des indexations, des nouveaux engagements et des économies. Cette traçabilité permet au dirigeant de vérifier si le seuil de rentabilité évolue à cause des ventes, du taux de contribution ou de la structure. Elle facilite aussi le dialogue avec le financeur, qui peut apprécier la marge de manœuvre, les dates de sortie et les mesures déjà engagées. Avant toute décision irréversible, l'entreprise teste un scénario central, un scénario de baisse et un scénario de croissance, avec leurs besoins de trésorerie.
Le calcul est révisé avant chaque engagement significatif. Le dirigeant observe le coût annuel, la durée ferme, les conditions de sortie et le chiffre d'affaires additionnel nécessaire pour le financer. Il vérifie aussi l'effet sur la qualité et la capacité. Cette fiche de décision reste jointe au contrat et sera comparée aux réalisations. Les hypothèses ne disparaissent donc pas après la signature, ce qui améliore progressivement la discipline d'investissement.
Le responsable suit le taux d'utilisation, les incidents et l'économie attendue. Si le besoin évolue, la décision est réouverte avant le renouvellement automatique. Ce dernier contrôle relie le coût à un usage concret et évite de reconduire une capacité devenue inutile.