
Les charges externes, que regroupent-elles ?
Par définition, les charges externes regroupent en comptabilité l'ensemble des services achetés à l'extérieur par une entreprise donnée. A ce titre, elles sont nombreuses et peuvent être par exemple le loyer versé à un bailleur pour les commerçants, des frais de téléphonie et d'Internet, des frais de publicité, les abonnements à des logiciels, les honoraires de l'expert-comptable, des assurances, des dépenses d'électricité, des frais de déplacement. Autant d'éléments donc que l'entreprise ne produit pas en interne. D'autres charges, et notamment les achats de matières premières et marchandises, ne sont pas comptabilisées comme charges externes. Les coûts de transport, eux, figurent en principe parmi les charges externes, sauf lorsqu'ils sont intégrés au coût d'achat des marchandises ou des matières transportées.Repérer les charges externes dans vos comptes
Dans le plan comptable, les charges externes se répartissent pour l'essentiel entre deux familles de comptes : les services extérieurs (sous-traitance, locations, entretien et réparations, assurances, documentation) et les autres services extérieurs (honoraires, publicité, transports, déplacements, frais postaux et de télécommunications, services bancaires). Le compte de résultat les présente avec les achats non stockés, comme l'énergie ou les petites fournitures, sous la rubrique « autres achats et charges externes ».
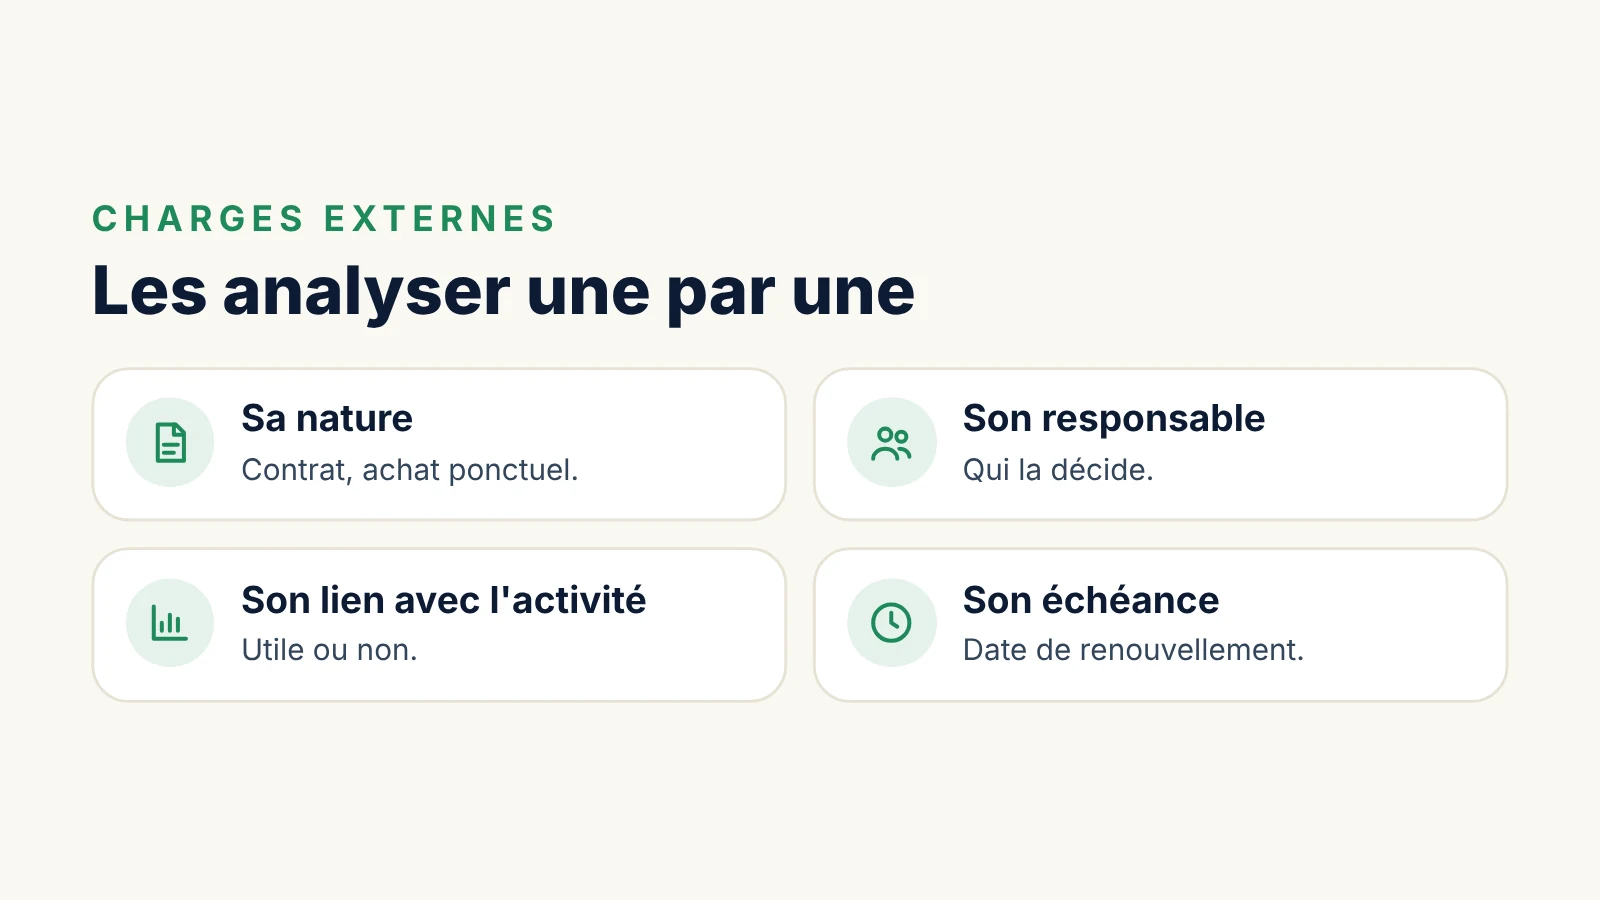
Pour un travail de réduction des coûts, cette rubrique est trop globale. Demandez à votre comptable une balance détaillée par compte sur plusieurs exercices, ou exportez le grand livre de votre logiciel. Classez ensuite chaque dépense selon quelques critères simples :
- Sa nature : contrat récurrent, achat ponctuel, prestation intellectuelle, consommation variable ;
- Son responsable : la personne qui a signé ou commandé, et celle qui peut décider d'arrêter ;
- Son lien avec l'activité : une dépense qui suit les ventes, comme le transport ou les commissions, ne se pilote pas comme un abonnement fixe ;
- Son échéance : date de renouvellement, préavis de résiliation, clause de reconduction tacite.
Ce simple classement fait souvent apparaître des abonnements oubliés, des doublons entre services, des licences attribuées à d'anciens collaborateurs ou des contrats reconduits depuis longtemps sans aucune renégociation.
Distinguer les charges externes pour faire du cost-killing
Dans les exemples précédents, qui composent une grande part des dépenses des entreprise en moyenne, certaines charges mériteront nécessairement votre attention en fonction de vos objectifs. Il faut donc ici faire un lien très concret avec votre stratégie d'entreprise pour imaginer faire un peu (beaucoup parfois) de cost-killing.Conseils méthodologiques pour vos objectifs
Pour être efficace, commencez par vous pencher sur vos objectifs :- Commencez par vous focaliser là où il y a le plus d'enjeux à moyen terme : Les économies d'échelle, l'optimisation des processus, l'amélioration factuelle d'un produit/service, la mutualisation des ressources, etc.
- Faites ensuite un choix qui répond aux priorité de vos collaborateurs. Ici, pour prendre un exemple concret, si vous êtes une société de services, il est fort possible que certains abonnements à des logiciels ont du sens pour leur confort, d'autre beaucoup moins.
- Inscrivez ces objectifs dans le budget de l'entreprise.
Construire une matrice enjeux-impacts
La matrice évoquée en introduction se construit simplement. Placez chaque poste de charges externes sur deux axes : d'un côté l'enjeu, c'est-à-dire le montant annuel de la dépense et son poids dans le total ; de l'autre l'impact possible d'une action, qui dépend de la marge de négociation, de la facilité à changer de prestataire et du risque pour l'activité. Les postes à fort enjeu et à fort impact sont vos priorités. Ceux dont l'enjeu est faible mais l'action facile peuvent être traités rapidement, par exemple la résiliation d'abonnements inutilisés. Les postes à fort enjeu mais à faible marge de manœuvre, comme un loyer engagé sur une longue durée, demandent une réflexion de fond plutôt qu'une action immédiate.
Cette grille a un autre mérite : elle oblige à distinguer les dépenses qui soutiennent le développement de l'entreprise de celles qui relèvent du simple fonctionnement. Une campagne de prospection ou un logiciel qui fait gagner du temps aux commerciaux ne se juge pas comme une ligne de frais de réception.
Le plan d'économie sur l'année
Dans le budget défini chaque année, inscrivez un plan d'action sur vos charges externes. Validez également que les économies sont prévues dans les réductions de dépenses de l'année. Ici, une veille pourra vous permettre de comparer chacun des postes étudiés. En téléphonie, mais aussi sur les logiciels, les conseils extérieurs, vous pourriez trouver des offres plus intéressantes. Pour structurer cette veille poste par poste, appuyez-vous sur une méthode de suivi des frais généraux qui facilite la comparaison d'une année sur l'autre.Les charges externes justifiées à une époque ne le sont plus forcément quelques mois ou années plus tard !
Faire du reporting pour mesurer la performance d'achat
Le plus simple ici, pour une petite entreprise, est de valider votre méthodologie en observant les économies réalisées sur le résultat, la baisse des prix, la réduction de certaines consommations, voire la baisse des coûts complets d'acquisition. La couverture d'achat est également un outil de reporting : Quel pourcentage des achats de l'entreprise est non couverts par un acte d'achat (on pensera ici notamment aux contrats). L'étude du nombre de fournisseurs, de la satisfaction client, de la qualité, des délais de livraisons, voilà également un certain nombre d'éléments à étudier durant cette étude de la performance. Enfin, comme évoqué au début de ce sujet, le suivi des conditions de paiement entre également en jeu parce que les réductions de charges externes ne se traduisent pas nécessairement immédiatement par une amélioration de votre trésorerie.Les indicateurs à suivre dans votre tableau de bord
Pour que le reporting reste utile sans devenir une usine à gaz, limitez-vous à quelques indicateurs simples, mis à jour à chaque clôture mensuelle :
- Le poids des charges externes dans le chiffre d'affaires, globalement puis pour les principaux postes, afin de distinguer une vraie économie d'un simple effet de volume ;
- L'écart entre le budget et le réalisé, poste par poste, avec une explication systématique des écarts significatifs ;
- Le nombre de fournisseurs actifs par catégorie d'achat, qui révèle la dispersion des dépenses ;
- Le calendrier des échéances contractuelles, qui permet d'anticiper chaque renégociation ;
- Les économies réalisées depuis le lancement du plan, présentées en coût annuel pour être comparables entre elles.
Présentez ces chiffres à votre équipe de direction de façon régulière : un indicateur que personne ne regarde cesse rapidement d'être mis à jour, et les dépenses reprennent leur pente naturelle.
Les postes à examiner en priorité
Chaque entreprise a sa propre structure de coûts, mais certains postes offrent presque toujours des marges de progrès :
- Les loyers et charges locatives : vérifiez la refacturation des charges par le bailleur, la surface réellement utilisée et l'intérêt d'une sous-location ou d'un espace partagé si vos besoins ont diminué ;
- Les assurances : comparez les garanties aux risques réels, supprimez les doublons entre contrats et faites jouer la concurrence à l'échéance ;
- Les télécommunications et les logiciels : recensez les lignes, les licences et les abonnements, puis rapprochez-les des utilisateurs actifs ;
- Les honoraires : précisez le contenu des missions confiées, préparez mieux les documents transmis et demandez une offre forfaitaire lorsque c'est possible ;
- L'énergie : examinez le contrat, la puissance souscrite et les usages, et étudiez les travaux qui réduisent durablement la consommation ;
- Les déplacements : fixez une politique de voyage claire, anticipez les réservations et privilégiez les échanges à distance quand la rencontre n'apporte rien de plus ;
- La publicité : mesurez le rendement de chaque canal en contacts, en devis et en ventes, puis réaffectez le budget vers ceux qui produisent des résultats.
Impliquer les équipes dans la démarche
Une démarche de réduction des coûts imposée d'en haut suscite souvent de la méfiance, parfois perçue comme le prélude à des suppressions de postes. Présentez-la plutôt comme un moyen de dégager des marges pour investir, recruter ou mieux rémunérer. Désignez un référent par catégorie de dépenses, fixez des objectifs mesurables et partagez régulièrement les résultats obtenus. Les meilleures idées viennent souvent du terrain : le technicien qui constate qu'un contrat de maintenance couvre des machines disparues, ou l'assistante qui remarque qu'un même fournisseur facture deux fois une prestation.
Les leviers concrets du cost-killing sur les charges externes
Renégocier les contrats en cours
Le premier levier est souvent le plus rapide. Reprenez vos principaux contrats (assurances, télécommunications, maintenance, location de matériel, prestations de nettoyage ou de sécurité) et notez pour chacun la date d'échéance et le préavis. Quelques semaines avant cette échéance, demandez des devis comparables à d'autres prestataires : l'objectif n'est pas forcément de changer, mais de disposer d'arguments chiffrés face au fournisseur actuel. Pensez aussi à renégocier le contenu, pas seulement le prix : une garantie inutile, une option jamais utilisée ou un niveau de service surdimensionné représentent autant d'économies possibles.
Agir sur les quantités plutôt que sur les prix
Une baisse de tarif obtenue de haute lutte peut être annulée par une consommation qui dérape. Les dépenses d'énergie, de déplacements, d'impression ou de transport se pilotent d'abord par les volumes : regroupement des livraisons, visioconférence pour les réunions courtes, règles claires sur les frais de mission, extinction des équipements en dehors des heures d'ouverture. Ces mesures demandent l'adhésion des équipes ; expliquez-en le sens et associez les collaborateurs à leur définition.
Regrouper et mutualiser les achats
Plus vos achats sont dispersés entre de nombreux fournisseurs, plus vous perdez en pouvoir de négociation. Centraliser certaines catégories (fournitures, logiciels, téléphonie) auprès d'un nombre réduit de prestataires permet d'obtenir de meilleures conditions et simplifie le suivi. Pour les petites structures, les groupements d'achats, les clubs d'entreprises ou les offres négociées par une organisation professionnelle donnent accès à des tarifs habituellement réservés aux grands comptes.
Arbitrer entre faire et faire faire
Certaines charges externes remplacent un travail qui pourrait être fait en interne, et inversement. Une prestation récurrente et coûteuse peut justifier une embauche ou un investissement, tandis qu'une tâche interne peu fréquente gagne parfois à être confiée à un spécialiste. Comparez le coût complet des deux options, en tenant compte du temps de gestion, de la qualité attendue et de la souplesse dont vous avez besoin.
Les erreurs à éviter
- Couper sans distinction : une réduction uniforme sur tous les postes frappe aussi les dépenses qui préparent l'avenir, comme la formation, le marketing ou la maintenance préventive ;
- Oublier les coûts cachés d'un changement : frais de migration, période d'adaptation, perte de compétences d'un prestataire qui connaissait bien votre entreprise ;
- Se contenter d'une action ponctuelle : sans suivi, les dépenses reviennent rapidement à leur niveau antérieur ;
- Négliger les contrats : une clause de reconduction tacite ou une pénalité de résiliation anticipée peut effacer l'économie attendue ;
- Décider seul : les personnes qui utilisent un service savent souvent mieux que quiconque ce qui est indispensable et ce qui ne l'est pas.
Mesurer l'effet sur le résultat et sur la trésorerie
Une économie sur les charges externes améliore la valeur ajoutée, puis l'excédent brut d'exploitation et le résultat. Pour la mesurer honnêtement, comparez des périodes équivalentes et neutralisez les variations liées au niveau d'activité : une baisse des frais de transport qui s'explique par un recul des ventes n'est pas une économie. Exprimer chaque poste en proportion du chiffre d'affaires aide à faire cette distinction.
Côté trésorerie, l'effet dépend du rythme de paiement. Un abonnement réglé d'avance pour une longue période ne produira d'économie de trésorerie qu'à son prochain renouvellement, alors qu'un passage à une facturation mensuelle peut alléger immédiatement les décaissements, même à coût total identique. Intégrez donc vos décisions dans votre plan de trésorerie, et pas seulement dans le budget de charges.
Questions fréquentes
Quelle différence entre achats et charges externes ?
Les achats regroupent les marchandises, matières premières et fournitures que l'entreprise revend ou transforme, ainsi que certains achats non stockés. Les charges externes rémunèrent plutôt des services fournis par des tiers : loyers, honoraires, publicité, assurances, transports. Dans le compte de résultat, les achats non stockés sont présentés avec les charges externes, ce qui explique les confusions fréquentes.
À quelle fréquence revoir ses charges externes ?
Un examen complet une fois par exercice, au moment de préparer le budget, constitue une bonne base. Complétez-le par un suivi mensuel des écarts sur les postes les plus importants et par une alerte sur les échéances de contrats, afin de ne jamais laisser passer une date de résiliation.
Faut-il faire appel à un cabinet spécialisé en réduction de coûts ?
Ces cabinets interviennent souvent sur certains postes techniques (énergie, télécommunications, assurances, taxes) et sont parfois rémunérés en partie sur les économies obtenues. Avant de signer, vérifiez la durée pendant laquelle cette rémunération est due, la façon dont l'économie est calculée et le périmètre exact de la mission.
Le cost-killing est-il réservé aux entreprises en difficulté ?
Non. Il est même plus facile à mener lorsque l'entreprise se porte bien, car vous disposez du temps nécessaire pour comparer, tester et négocier. En période de difficulté, les décisions sont prises dans l'urgence et touchent plus souvent des dépenses utiles.
Comment éviter que les économies se dégradent avec le temps ?
Formalisez les règles adoptées : circuit de validation des nouveaux abonnements, liste des fournisseurs référencés, politique de déplacements, seuil au-delà duquel plusieurs devis sont exigés. Inscrivez aussi chaque économie dans le budget suivant, pour que le niveau de dépense obtenu devienne la nouvelle référence. Enfin, confiez la tenue du calendrier des contrats à une personne identifiée, afin qu'aucune reconduction ne se fasse par simple oubli.
Une charge externe peut-elle devenir une immobilisation ?
Oui, dans certains cas. Les dépenses qui créent un actif durable pour l'entreprise, comme l'acquisition d'un logiciel ou certains travaux d'aménagement, sont inscrites à l'actif puis amorties, au lieu d'être passées directement en charges. Votre expert-comptable vous aidera à faire la distinction, qui modifie la présentation du résultat de l'exercice.