La méthode ABC, pour Activity Based Costing, est une méthode de calcul des coûts qui relie les ressources consommées aux activités réalisées, puis les activités aux objets de coût. Ces objets peuvent être des produits, des services, des commandes, des clients, des canaux ou des projets. Elle traite les charges indirectes selon une logique de consommation plutôt que par une clé générale choisie seulement pour répartir un total.
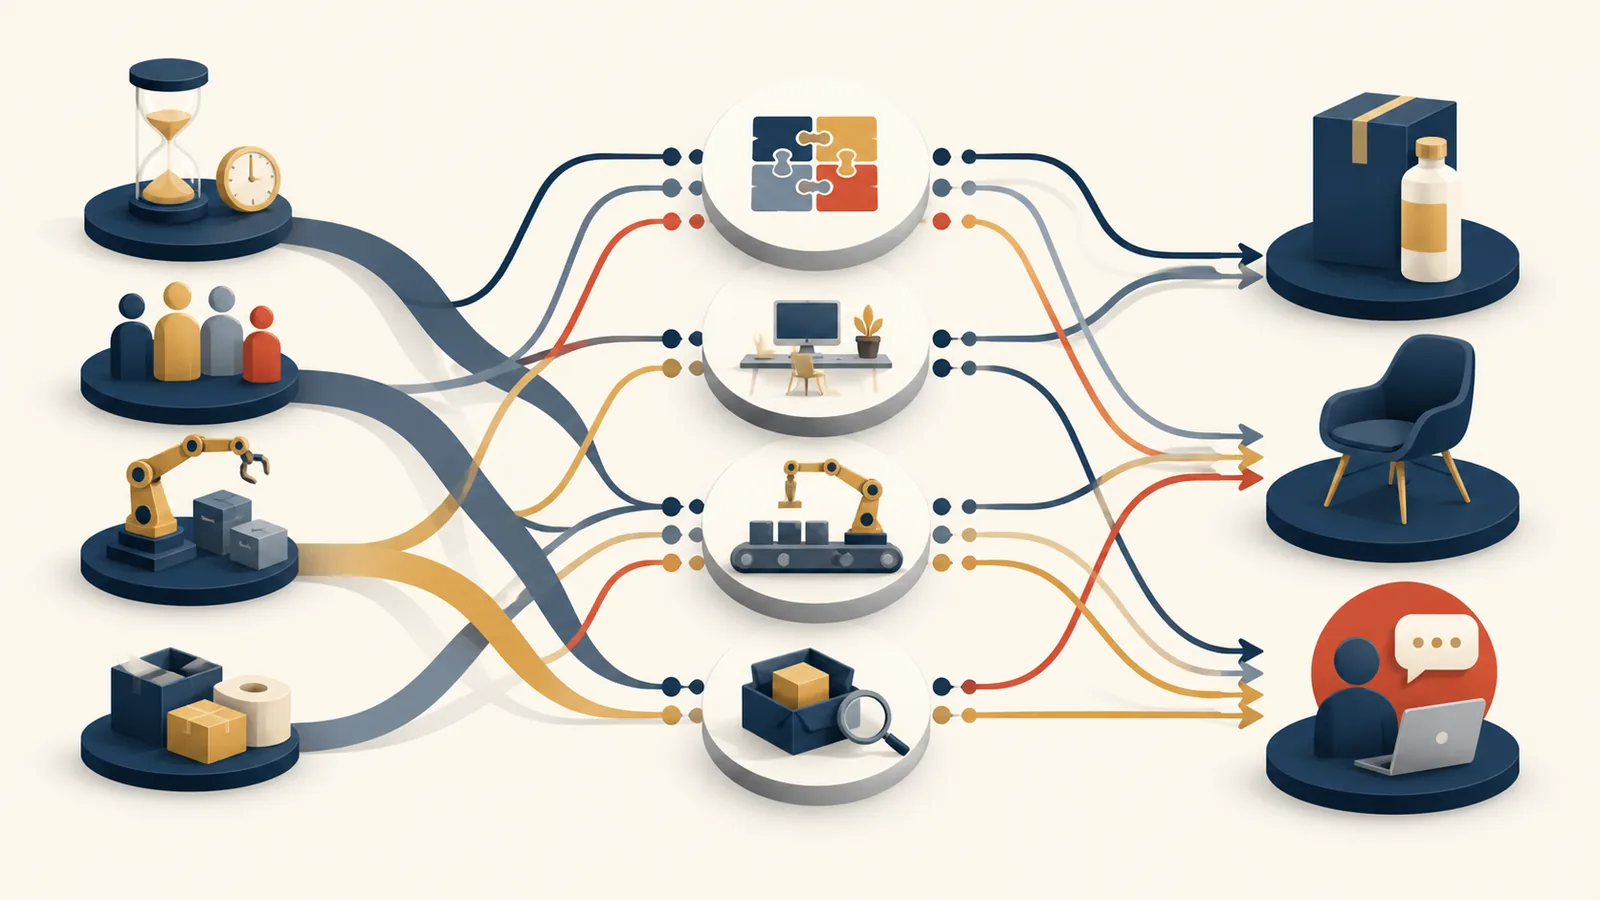
Le principe tient en une chaîne : les activités consomment des ressources et les objets de coût consomment des activités. Cette lecture complète le calcul des coûts complets. Elle devient particulièrement utile lorsque les frais de structure sont significatifs, que les processus sont variés ou que certaines offres mobilisent beaucoup plus de support que d'autres.
ABC n'est toutefois pas une norme comptable obligatoire. C'est un modèle de gestion dont la précision doit rester proportionnée aux décisions à prendre. Un modèle simple, documenté et mis à jour vaut mieux qu'une cartographie exhaustive devenue impossible à alimenter.
Construire une méthode ABC étape par étape
La première étape consiste à définir le périmètre et la question de gestion. Cherche-t-on la rentabilité par produit, par client, par agence ou par canal ? La réponse détermine les objets de coût, la période étudiée et le niveau de détail. Une période trop courte peut être perturbée par la saisonnalité ; une période trop longue masque les changements récents.
L'entreprise recense ensuite ses ressources : rémunérations, locaux, systèmes d'information, amortissements, énergie, prestations et autres charges indirectes. Les comptes de la comptabilité générale fournissent le total à réconcilier. Certaines charges directement traçables vers un objet peuvent être affectées sans passer par une activité ; les autres alimentent les pools de ressources.
Les activités décrivent ce que l'organisation fait réellement : préparer une commande, régler une machine, contrôler un lot, traiter une facture, répondre à une demande, administrer un contrat ou organiser une livraison. Les entretiens avec les responsables sont utiles, mais doivent être complétés par les données disponibles et l'observation des processus. Des verbes précis facilitent la compréhension.
Un inducteur de ressources répartit une ressource vers les activités. Le temps passé peut convenir aux charges de personnel ; les mètres carrés à certains coûts de locaux ; le nombre de postes à une partie des coûts informatiques. L'inducteur doit refléter une relation plausible et pouvoir être mesuré sans coût disproportionné. Les pourcentages déclaratifs sont possibles, à condition de les documenter et de les réviser.
Une fois le coût de chaque activité obtenu, l'inducteur d'activité mesure sa consommation par les objets de coût. Le nombre de commandes peut expliquer la préparation administrative, celui des réglages le support des changements de série, et celui des livraisons une partie de la logistique. Le coût unitaire de l'inducteur correspond au coût de l'activité divisé par son volume sur la période.
Le calcul applique alors aux objets le nombre d'unités d'inducteur consommées. On additionne ces montants aux charges directes et aux coûts externes pertinents. La rentabilité peut être étudiée à partir du chiffre d'affaires diminué de l'ensemble des coûts attribués, tout en distinguant marge, coût complet et résultat selon le niveau retenu.
Choisir et valider les inducteurs de coût
Un bon inducteur présente trois qualités : il entretient une relation compréhensible avec le coût, varie suffisamment pour distinguer les objets et reste accessible dans le système d'information. Le chiffre d'affaires, par exemple, est facile à obtenir, mais explique rarement à lui seul le temps consacré au service client. Une petite commande complexe peut mobiliser davantage de ressources qu'une commande importante et standard.
La sélection ne doit pas confondre corrélation et causalité. Le nombre de factures peut suivre le coût administratif sans en être l'unique cause si certains dossiers nécessitent des contrôles particuliers. Une analyse par échantillon permet de vérifier les temps, de repérer les exceptions et de décider si une activité séparée est justifiée.
Les inducteurs transactionnels comptent des opérations ; les inducteurs de durée mesurent le temps ; les inducteurs d'intensité évaluent des ressources spécifiques. Le premier type est simple, le deuxième plus précis lorsque les dossiers diffèrent fortement, le troisième pertinent pour des cas rares et coûteux. Les combiner avec parcimonie évite de multiplier les collectes.
Il faut également traiter la capacité. Diviser toutes les charges par le volume réellement produit peut faire augmenter fortement le coût unitaire lors d'une sous-activité et attribuer aux clients le coût d'une capacité inutilisée. Le modèle peut isoler cette capacité disponible afin que le dirigeant voie ce qui relève de la consommation normale et ce qui relève d'un choix ou d'un aléa de structure.
La traçabilité repose sur un dictionnaire des activités et inducteurs. Pour chacun, l'entreprise précise la définition, la source, la fréquence, le responsable et la règle de calcul. Cette documentation sécurise les comparaisons dans le temps et évite qu'un même terme change de sens selon les services.
Une phase pilote sur une famille de produits ou un segment de clients est souvent préférable à un déploiement global. Les résultats sont rapprochés de quelques dossiers connus par les opérationnels. Si le modèle attribue un coût inattendu, l'équipe vérifie d'abord les données et les hypothèses avant de tirer une décision commerciale.
Lire les résultats pour décider sans surinterpréter
ABC peut révéler qu'un produit à forte marge brute déclenche de nombreux réglages, retours ou petites livraisons. Il peut aussi montrer qu'un client apparemment important consomme beaucoup de support. Ces constats ne conduisent pas automatiquement à abandonner l'offre ou la relation. Ils ouvrent des options : modifier le processus, revoir le conditionnement, regrouper les commandes, ajuster le tarif ou clarifier le niveau de service.
La rentabilité client doit être interprétée avec la stratégie. Un nouveau client peut générer des coûts de démarrage appelés à diminuer ; une référence peu rentable peut compléter une gamme essentielle ; une activité réglementaire peut être nécessaire pour vendre le reste. Le modèle quantifie des conséquences, mais ne remplace pas l'analyse commerciale et le jugement du dirigeant.
La méthode éclaire aussi la gestion des stocks. Deux produits ayant la même valeur stockée peuvent demander des fréquences de commande, contrôles, espaces et manipulations très différents. Les inducteurs rendent ces efforts visibles et aident à travailler sur la taille des lots, la fiabilité fournisseur ou le niveau de service.
Un tableau de lecture utile sépare au moins le volume, le coût unitaire de l'inducteur, la consommation par objet et le montant attribué. L'utilisateur peut ainsi comprendre pourquoi un coût varie. Une restitution limitée à un résultat final donne une illusion de précision et rend les anomalies difficiles à détecter.
| Activité | Inducteur possible | Décision éclairée |
|---|---|---|
| Préparer une commande | Nombre de commandes | Regroupement et seuil de service |
| Régler un équipement | Nombre ou durée des réglages | Taille de lot et organisation |
| Assister un client | Nombre ou durée des demandes | Niveau de service et tarification |
| Contrôler un lot | Nombre de contrôles | Qualité fournisseur et prévention |
Les résultats doivent être rapprochés de la comptabilité générale. Les écarts peuvent provenir de charges hors périmètre, d'une période différente, d'éléments exceptionnels ou d'arrondis. Cette réconciliation ne signifie pas que chaque vue doit répondre au même objectif ; elle garantit que les montants expliqués correspondent aux ressources réellement engagées.
Faire vivre le modèle ABC et l'articuler avec l'ABM
Le dépouillement initial produit souvent trop d'activités. Les éléments de faible montant ou de comportement proche peuvent être regroupés, tant que cela ne détruit pas l'information utile. Un seuil de matérialité, défini selon la taille et les enjeux de l'entreprise, aide à concentrer l'effort sur les coûts qui influencent les décisions.
L'ABC calcule et explique les coûts ; l'ABM, pour Activity Based Management, utilise cette compréhension pour améliorer les activités et les processus. Le premier peut rester relativement synthétique. Le second descend davantage dans les causes : reprises, files d'attente, demandes incomplètes, faible automatisation ou variabilité. Les deux modèles peuvent partager les mêmes fondations sans exiger le même détail.
La mise à jour dépend de la volatilité de l'activité. Les volumes d'inducteurs peuvent être actualisés mensuellement ou trimestriellement, tandis qu'une revue plus profonde intervient lors d'un changement de gamme, d'organisation, de technologie ou de politique commerciale. Reconduire mécaniquement les coefficients d'une année sur l'autre affaiblit progressivement la pertinence.
La gouvernance précise qui valide les définitions, extrait les données, rapproche les totaux et autorise les évolutions. Le contrôleur de gestion anime le modèle, mais les opérationnels restent propriétaires de la réalité des activités. La direction arbitre le niveau de précision en fonction des décisions attendues et du coût de maintenance.
Les outils peuvent aller d'un tableur correctement sécurisé à une solution analytique intégrée. La priorité est la qualité des référentiels : codes produits, clients, commandes, temps et événements. Une automatisation fondée sur des données incohérentes produit des résultats rapides mais fragiles. Des contrôles de volume, de doublons et de période doivent accompagner chaque chargement.
Enfin, les utilisateurs doivent pouvoir discuter les résultats sans considérer le modèle comme une vérité absolue. Les hypothèses sont affichées, les sensibilités testées et les décisions suivies. Cette transparence transforme ABC en langage commun entre finance, production, commerce et direction, au service d'arbitrages plus explicites.
Une analyse de sensibilité complète utilement le calcul central. L'équipe fait varier les volumes, les temps ou la capacité pratique pour mesurer l'effet sur la rentabilité. Si une décision change avec une petite variation d'hypothèse, elle mérite des données supplémentaires ou une marge de prudence avant engagement.
La protection des données doit être anticipée lorsque le modèle descend au niveau des salariés ou des clients. Les informations collectées sont limitées à ce qui sert au calcul, les accès sont attribués selon les responsabilités et les restitutions privilégient l'analyse des processus. L'objectif est de comprendre la consommation de ressources, pas d'installer une surveillance individuelle.
Les charges exceptionnelles ou sans lien avec les opérations courantes sont identifiées séparément. Les incorporer sans analyse dans le coût d'une activité récurrente peut fausser une décision de prix. À l'inverse, une charge annuelle normale ne doit pas disparaître parce qu'elle n'a été facturée que sur un mois : la période du modèle doit refléter son usage économique.
Lorsque des activités servent plusieurs entités juridiques ou établissements, les règles de passage sont harmonisées avec les conventions retenues par l'entreprise. Le modèle de gestion n'a pas vocation à remplacer les obligations comptables, fiscales ou de prix de transfert applicables. Un rapprochement avec les spécialistes concernés est nécessaire avant d'utiliser les résultats dans un cadre réglementé.
La communication des coûts demande de la pédagogie. Présenter un coût unitaire sans expliquer le volume, la capacité et les charges incluses peut provoquer des comparaisons trompeuses. Une fiche de lecture précise si le coût est historique ou prévisionnel, complet ou partiel, moyen ou marginal, afin que les décisions de prix et de portefeuille utilisent la bonne mesure.
Pour une TPE, une version allégée peut suffire : quelques ressources significatives, cinq à dix activités et deux ou trois objets de coût. Le dirigeant teste d'abord si cette segmentation modifie réellement la compréhension des marges. Le niveau de détail n'est augmenté que lorsqu'il apporte une réponse concrète à une décision récurrente.
Le rapprochement des temps déclarés avec la capacité disponible constitue un contrôle simple. La somme des pourcentages doit être cohérente avec les heures réellement mobilisables après congés, formation, réunions et absences normales. Un modèle qui affecte cent pour cent du temps théorique aux objets facturables sous-estime les activités de support et la capacité non utilisée.
Les coûts communs à toute l'entreprise, comme certaines dépenses de gouvernance, peuvent rester dans une rubrique dédiée si leur affectation serait arbitraire. Le décideur voit alors la marge avant ces coûts puis le résultat après leur prise en compte. Forcer chaque montant dans un objet donne une addition complète, mais pas nécessairement une explication plus fidèle.
Lorsqu'un nouveau produit est étudié, les inducteurs permettent de simuler plusieurs configurations : petite ou grande série, canal direct ou intermédiaire, service standard ou renforcé. Le modèle ne fournit pas un prix automatique ; il évalue les ressources mobilisées. La tarification intègre ensuite le marché, la valeur perçue, la stratégie et le risque.
Une revue annuelle des objets de coût est également utile. Des références abandonnées, des clients fusionnés ou de nouveaux canaux peuvent rester dans les extractions et disperser les charges. Nettoyer les référentiels, conserver la correspondance historique et documenter les regroupements protège la comparabilité sans entretenir artificiellement une complexité devenue inutile.