
Pourquoi le Besoin en fonds de roulement est important ?
Par nature, les flux de votre entreprise conditionnent la pérennité de celle-ci. On peut avoir un chiffre d'affaires en augmentation mais se retrouver avec des créances trop importantes à assumer. La notion de besoin est ici primordiale dans la compréhension du phénomène. Chiffrer implique d'ailleurs dans de nombreux cas un accroissement de ces besoins de trésorerie pour couvrir les décalages. Il existe bien entendu des remèdes aux maux de la trésorerie comme nous les abordons en fin d'article mais il s'agit avant tout de connaître la réalité des conséquences d'un BFR important. Conditionnant donc le financement du stock ou du paiement des dettes de l'entreprise, le besoin en fonds de roulement peut handicaper le développement d'une entreprise quelle qu'elle soit. Cela dit, toutes les activités ne sont pas égales au regard de ce besoin. Étudier le BFR au démarrage de votre activité ou durant la vie de l'entreprise ne se fait pas à la légère : Faites-le le plus régulièrement possible pour avoir la latitude et les marges de manœuvres nécessaires en amont du défaut de trésorerie. Zoom sur ces temps forts :- En amont de la création de votre entreprise
Soyez précautionneux(se) dans son calcul, de nombreuses jeunes entreprises cessent leur activité prématurément à cause d'une mauvaise estimation du BFR.
- Pendant la vie de votre entreprise
Comment calculer le Besoin en fonds de roulement prévisionnel ?
Si il est possible de se demander quand faire le calcul du BFR, il est, comme nous l'avons vu plus haut, deux moments clés où le faire : Lorsque vous faites votre prévisionnel d'activité, estimez l'investissement nécessaire, songez aux conséquences d'un cycle d'exploitation maximum. Si votre chiffre d'affaires est censé augmenter, l'usage du compte de résultat prévisionnel de fin d'année est a priori suffisant mais si votre activité a un caractère saisonnier, songez à l'intégrer dans votre calcul du besoin en fonds de roulement. Vous aurez besoin de plusieurs données pour le faire :- Les stocks de matières dont votre société aura besoin de disposer à tout moment, en tenant compte bien entendu des délais pour l'approvisionnement des fabrications, des contraintes si vous êtes commerçant, artisan ou industriel. Notez que la commande ne fait pas la livraison auprès de vos fournisseurs !
- Ce que l'on appelle en comptabilité les stocks d'en-cours qui se calculent relativement à la durée du cycle de fabrication, des coûts de production (a priori imputables comme la main d’œuvre, l'énergie, les transports et d'autres coûts externes) ;
- Vos stocks de produits finis (si vous les fabriquez) essentiels a minima pour faire face à la demande prévisionnelle ;
- Le volume des créances clients prévisionnelles en attente de règlement estimé en TTC. Oui, les encaissements s'étudient ici avec la TVA incluse parce que celle-ci fait partie du flux financier. Ce volume dépend du chiffre d'affaires (en augmentant, celles-ci sont plus importantes) mais aussi du délai moyen de paiement (soyez large là aussi) ;
- Le montant des dettes fournisseurs évaluées là encore en TTC . Ce que l'on appelle du point de vue comptable le délai de paiement fournisseur. Vous comprenez la logique d'espérer un allongement des règlements parfois, sur de grosses commandes notamment.
Comment estimer les délais de paiement, de règlement, et de rotation des stocks ?
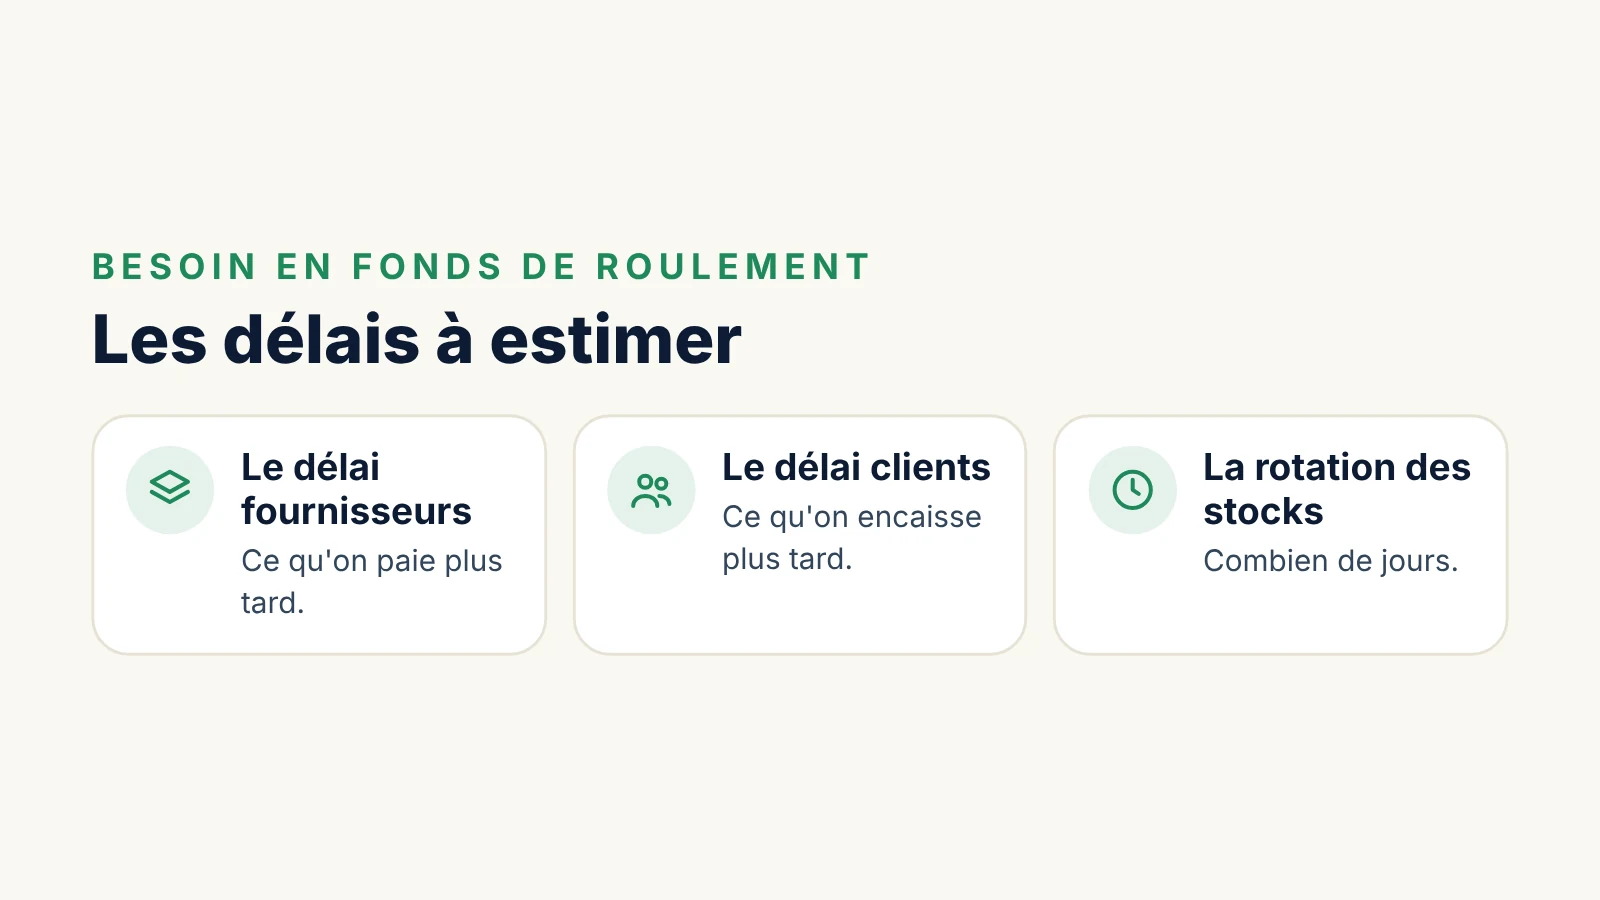
C'est une question finalement simple si vous avez une bonne vision de la réalité de votre cycle de production. Ce sont dans la pratique des ratios financiers à analyser régulièrement, ils sont au nombre de trois : Estimez dans un premier temps le délai de paiement négocié auprès des fournisseurs, puis le délai de règlement accordé aux clients et enfin le délai de rotation des stocks. Pour faire les calculs, il suffit de prendre ces formules, toujours sur la base d'une année comptable (c'est-à-dire 360 jours) :- Délai de paiement des fournisseurs (en jours) = (Dettes Fournisseurs / Achats TTC) x 360
- Délai de règlement des clients (en jours) = (Créances Clients / Chiffre d’affaires TTC) x 360
- Délai de rotation des stocks (en jours) = (Stock moyen / coût de production ou de fabrication) x 360
Calcul du BFR en cours d'activité
Tournez vous vers ce que l'on nomme dans le jargon votre bilan d'activité comprenant à la fois les parties "ACTIF" et "PASSIF" ainsi que votre compte de résultat d'exploitation. Ce dernier n'est pas ici utile. Sur la partie bilan proprement dite, la partie actif représente les emplois et la partie passif les ressources. Ces éléments permettent d'étudier le Fonds de Roulement mais c'est un autre sujet que nous aborderons dans un autre article. Vous pouvez dès lors procéder à ce calcul : Besoin en Fonds de Roulement = Emplois d'exploitation - Ressources d'exploitations La littérature sur le sujet parle aussi de la soustraction entre Actif Circulant et passif circulant. (Le bas de votre bilan). Les emplois d'exploitation comprennent les stocks en cours, les clients et comptes rattachés, les effets escomptes non échus, les autres créances et les charges constatées d'avance. Les ressources d'exploitation, quant à elles, comprennent les fournisseurs et comptes rattachés, les dettes fiscales et sociales et les autres dettes. Souvent, il est difficile de comprendre pour un néo-entrepreneur que les dettes fiscales et sociales constituent des ressources, c'est pourtant le cas ici et c'est un plus à intégrer dans la trésorerie estimative nécessaire au financement du BFR. Malheureusement, c'est souvent insuffisant comme nous le voyons plus loin par l'exemple.Exemple de variation du Besoin en fonds de roulement
Chaque année, avec l'apport de votre bilan, vous pourrez estimer la variation de votre BFR. C'est une donnée importante qui peut s'estimer dès la création et qui montre à quel point cet indicateur de performance pour votre entreprise est tributaire du cycle d'exploitation. Dans l'exemple qui suit, vous avez tous les éléments à la fois pour une entreprise commerciale et artisanale (avec production) :| Poste | Année N | Année N+1 | Année N+2 |
|---|---|---|---|
| BESOINS ISSUS DU BILAN | |||
| Stock de marchandises | 17000 | 27400 | 35000 |
| Stock de matières | 3000 | 3500 | 4500 |
| Créances clients (pour les marchandises) | 13000 | 16000 | 20000 |
| Créances clients (Pour les produits) | 18000 | 40000 | 50000 |
| Crédit de TVA | |||
| TOTAL DES BESOINS | 51000 | 86900 | 109500 |
| RESSOURCES | |||
| Achats de marchandises | 9000 | 18000 | 30000 |
| Achats de matières premières | 9000 | 12000 | 20000 |
| Total des achats | 18000 | 30000 | 50000 |
| Impôts et taxes | 9000 | 12000 | 20000 |
| Cotisations sociales | 6000 | 13000 | 15000 |
| TVA à payer | 5000 | 7000 | 10000 |
| TVA à collectée | 4500 | 8000 | 10000 |
| Impôts sur les sociétés | 0 | 3500 | 5000 |
| TOTAL DES RESSOURCES | 42500 | 73500 | 110000 |
| BESOIN EN FONDS DE ROULEMENT | 8500 | 13400 | -500 |
| Variation du BFR | 8500 | 4900 | -13900 |
| BFR en pourcentage | - | 58% | -104% |
Exprimer le BFR en jours de chiffre d'affaires
Un montant de BFR pris isolément dit peu de chose : il faut le rapporter à l'activité. La pratique la plus courante consiste à l'exprimer en jours de chiffre d'affaires hors taxes, en divisant le BFR par le chiffre d'affaires annuel puis en multipliant par 360. Un BFR de 30 jours signifie que l'entreprise doit financer en permanence l'équivalent d'un mois de ventes.
Cette mesure présente deux avantages. Elle permet d'abord de suivre l'évolution d'une année sur l'autre en neutralisant la croissance : si le BFR augmente en euros mais reste stable en jours, la structure du cycle d'exploitation n'a pas changé. Elle permet ensuite d'anticiper le besoin lié au développement. Si votre BFR représente 30 jours de chiffre d'affaires et que vous prévoyez une hausse des ventes, il faudra financer environ un douzième de cette hausse en trésorerie supplémentaire. C'est souvent ce mécanisme qui explique qu'une entreprise en forte croissance manque d'argent alors que ses comptes sont bénéficiaires.
On parle de BFR normatif lorsqu'on calcule ce ratio poste par poste, à partir des délais de rotation : jours de stock, jours de crédit clients, jours de crédit fournisseurs, chacun converti dans la même unité. Cette décomposition montre immédiatement quel poste pèse le plus et sur lequel agir en priorité.
Les erreurs fréquentes dans l'estimation du BFR
- Retenir les délais contractuels plutôt que les délais réellement constatés. Un client qui doit payer à trente jours paie parfois bien plus tard ; c'est le délai observé qui compte pour la trésorerie.
- Calculer le BFR à la date de clôture uniquement. Si l'exercice se termine en période creuse, le bilan sous-estime le besoin réel des mois de forte activité.
- Oublier la TVA dans les créances et les dettes, alors qu'elle transite par la trésorerie de l'entreprise.
- Négliger les acomptes versés aux fournisseurs ou reçus des clients, qui modifient sensiblement le besoin dans certaines activités.
- Financer le BFR par le découvert. Un besoin permanent appelle un financement stable, apports ou fonds de roulement, et non une facilité de caisse destinée aux décalages ponctuels.
Comment minimiser les conséquences du BFR ?
Vous avez les cartes en main pour améliorer la performance de votre entreprise. Voici quelques conseils afin de limiter les dégâts potentiels d'une trésorerie mal gérée :- Pensez à faire un tableau d'activité des flux de votre entreprise,
- Limiter le plus possible vos stocks, quitte à fonctionner en flux tendus surtout si vous démarrez votre activité,
- Négociez les délais plus que le prix auprès de vos fournisseurs,
- Pensez à augmenter votre apport au lancement de votre activité,
- Faites faire des acomptes si c'est possible dans votre activité,
- Prenez en compte la saisonnalité pour les réassorts,
- Faites appel à des sociétés spécialisées dans le rachat de créances,
- Négociez des délais si c'est vraiment nécessaire des allègements de versements auprès des organismes sociaux et fiscaux, en expliquant une situation temporaire d'accroissement des besoins de trésorerie.
Questions fréquentes sur le besoin en fonds de roulement
Quelle différence entre fonds de roulement et besoin en fonds de roulement ?
Le fonds de roulement correspond à l'excédent des ressources stables, capitaux propres et dettes à long terme, sur les emplois stables, c'est-à-dire les immobilisations. Le besoin en fonds de roulement mesure ce que le cycle d'exploitation immobilise. La trésorerie nette est la différence entre les deux : elle est positive lorsque le fonds de roulement couvre le BFR.
Un BFR élevé est-il forcément mauvais signe ?
Non. Certaines activités ont structurellement un BFR important, comme l'industrie avec de longs cycles de fabrication ou le négoce avec beaucoup de stock. L'essentiel est que ce besoin soit connu, stable et financé par des ressources adaptées. Une hausse rapide et inexpliquée du BFR en jours de chiffre d'affaires mérite en revanche une analyse.
Comment présenter le BFR à son banquier ?
Montrez son calcul poste par poste, les délais retenus et leur justification, puis son évolution prévue avec la croissance. Un dirigeant qui sait expliquer d'où vient son besoin et comment il compte le maîtriser rassure davantage qu'un montant présenté sans détail.