Calcul du point d'équilibre dit seuil de rentabilité
Atteindre un résultat à l'équilibre équivaut à dire que l'on ne fait ni perte, ni bénéfice. Cet équilibre s'atteint lorsque le chiffre d'affaires HT est égal aux coûts variables et coûts fixes. voici la formule de calcul simplifiée : CA = coûts variables + coûts fixes. Évidemment, la connaissance du seuil de rentabilité ainsi établi permet à la direction de l'entreprise de s'assurer que l'organisation a une structure de coûts compatible avec les objectifs. L'outil et le calcul qui est fait permettent d'évaluer ce que l'on nomme le risque des prévisions budgétaires. Il est très utile également pour l'entrepreneur dans son prévisionnel financier annexé à son business plan. Avec le Seuil de rentabilité (SR), il est possible de calculer la marge de sécurité dont voici le calcul : (CA budgeté - CA du seuil de rentabilité) / CA budgeté Ceci est donc un très bon outil d'analyse de la rentabilité prévisionnelle d'un projet et permet de définir le chiffre d'affaires supplémentaire minimal à réaliser lors d'une action promotionnelle par exemple afin d'en apprécier le réalisme.Trois manières de calculer le Seuil de rentabilité
Comme il s'exprime en chiffre d'affaires (à ce propos, découvrir notre article sur comment augmenter son chiffre d'affaires), en volume voire en temps, sa détermination nécessite d'associer les coûts variables et les coûts fixes de l'entreprise. Pour un produit par exemple, on utilisera la comptabilité analytique pour déterminer les parts variables et fixes associés au produit afin de dégager une marge unitaire. Un exemple ? Si vous vendez un produit 100 € et qu'il y a 40 euros de coûts variables et des coûts fixes totaux de 10000 €, vous devrez vendre en volume : 10000/60 = 166,67 produits donc 167 produits. Si vous prenez le problème sur la base du chiffre d'affaires à réaliser, la formule de calcul sera donc : 10000/(40/100) soit 25000 €. Enfin, si vous voulez connaître le nombre de mois nécessaires pour l'atteindre, l'opération est la suivante : (CA seuil de rentabilité/CA Actuel) x 12. Vous pouvez aussi compter en jours en remplaçant 12 par 360 par exemple. Voici un petit tableau récapitulatif :| Seuil de rentabilité | Calcul | A partir de l'exemple |
| En chiffre d'affaires : | Coûts fixes/Taux de marge sur coûts variables | 10000x (40/100)= 25000 € |
| En volumes de ventes | Coûts fixes/Marge unitaire sur coût variable | 10000/(100-40) = 167 produits |
| En nombre de mois : | (CA minimum/CA actuel)x12 | (25000/76000)x12 = Un peu moins de 4 mois |
Exemple de calcul à partir de données d'entreprises
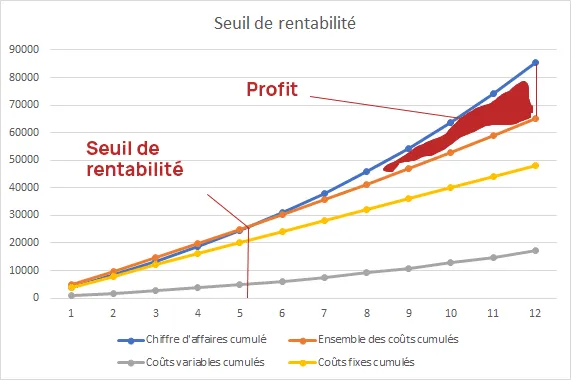
A partir d'un exercice lambda (que l'on peut tirer d'un tableau de bord), déterminons la perte et le profit en fonction du chiffre d'affaires et des coûts :| Mois | Chiffre d'affaires cumulé | Coûts cumulés | Coûts variables cumulés | Coûts fixes cumulés |
| Janvier | 4000 | 4800 | 800 | 4000 |
| Février | 8400 | 9680 | 1680 | 8000 |
| Mars | 13240 | 14648 | 2648 | 12000 |
| Avril | 18564 | 19713 | 3713 | 16000 |
| Mai | 24420 | 24884 | 4884 | 20000 |
| Juin | 30862 | 30172 | 6172 | 24000 |
| Juillet | 37949 | 35590 | 7590 | 28000 |
| Août | 45744 | 41149 | 9149 | 32000 |
| Septembre | 54318 | 46864 | 10864 | 36000 |
| Octobre | 63750 | 52750 | 12750 | 40000 |
| Novembre | 74125 | 58825 | 14825 | 44000 |
| Décembre | 85537 | 65107 | 17107 | 48000 |
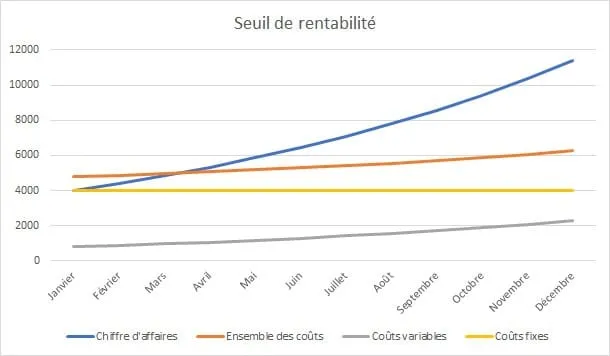
| Mois | Chiffre d'affaires | Ensemble des coûts | Profit/perte | Profit / pertes cumulés |
| Janvier | 4000 | 4800 | -800 | -800 |
| Février | 4400 | 4880 | -480 | -1280 |
| Mars | 4840 | 4968 | -128 | -1408 |
| Avril | 5324 | 5065 | 259 | -1149 |
| Mai | 5856 | 5171 | 685 | -464 |
| Juin | 6442 | 5288 | 1154 | 690 |
| Juillet | 7086 | 5417 | 1669 | 2359 |
| Août | 7795 | 5559 | 2236 | 4595 |
| Septembre | 8574 | 5715 | 2859 | 7454 |
| Octobre | 9432 | 5886 | 3545 | 11000 |
| Novembre | 10375 | 6075 | 4300 | 15300 |
| Décembre | 11412 | 6282 | 5130 | 20430 |
| Total (€) | 85537 | 65107 | 20430 | - |
Comment savoir si une charge est variable ou fixe ?
En pratique, c'est très simple, si la charge augmente du fait de l'augmentation des ventes, considérez-là comme une charge variable. Le reste est de l'ordre des charges fixes. Dans la réalité, il est très compliqué d'affecter une charge et parfois, il existe à la fois une part variable et une part fixe pour un même coût. Pour mieux discriminer, fondez-vous avant tout sur les grandes masses et prenez en compte la diversité des activités que vous avez. Un exemple de charge variable cachée : La part des commissions pour les vendeurs qui ont un salaire fixe et variable.Comment réduire le seuil de rentabilité et augmenter son profit ?
Indicateur de performance clé, le seuil de rentabilité peut être atteint plus rapidement en fonction de la nature de votre activité. Il est des leviers d'action qu'il est bon de garder à l'esprit :- Augmenter vos prix ou les volumes de vente,
- "Variabiliser" des coûts fixes en faisant appel à la sous-traitance par exemple,
- Négocier des contrats sur la part variable,
- Abandonner les produits aux marges sur coûts variables trop faibles,
- Limiter l'usage de loyers fixes.