
Définition de la balance comptable
Particulièrement utilisée à certains moments de l'exercice, et notamment dans la préparation du bilan et du compte de résultat, la balance comptable est un tableau qui peut prendre plusieurs formes et qui donne les comptes du grand livre par l'ordre du PCG avec pour chacun de ces derniers :- Le numéro du Plan Comptable Général ;
- L'intitulé exact ;
- Le total des mouvements débit ;
- Le total des mouvements crédit ;
- Le solde qui en découle et qui peut être nul, débiteur ou créditeur.
L'utilité d'établir des balances en comptabilité
Une balance est un outil d'appréciation de la situation patrimoniale de l'entreprise et de l'activité de cette dernière. Son intérêt est donc double puisqu'elle permet d'estimer et d'étudier les comptes de la classe 1 à 5 (les comptes de bilan) et les classes 6 et 7 du PCG (les comptes de Gestion). En outre, la balance générale a l'avantage de favoriser le contrôle de la comptabilité d'une entreprise et de vérifier l'exactitude du bilan et du compte de résultat de l'entreprise ou de la société. Document comptable généralement simple à sortir avec les logiciels moderne, la balance comptable fait apparaître les soldes créditeurs et débiteurs sur la période de l'exercice choisi.Les contrôles à mener à partir de la balance
La balance est le point de départ de la révision des comptes. Parcourir la liste des comptes et de leurs soldes permet de repérer rapidement des anomalies qui, sans elle, resteraient cachées dans le détail du grand livre. Trois familles de contrôles sont utiles.
Repérer les soldes anormaux
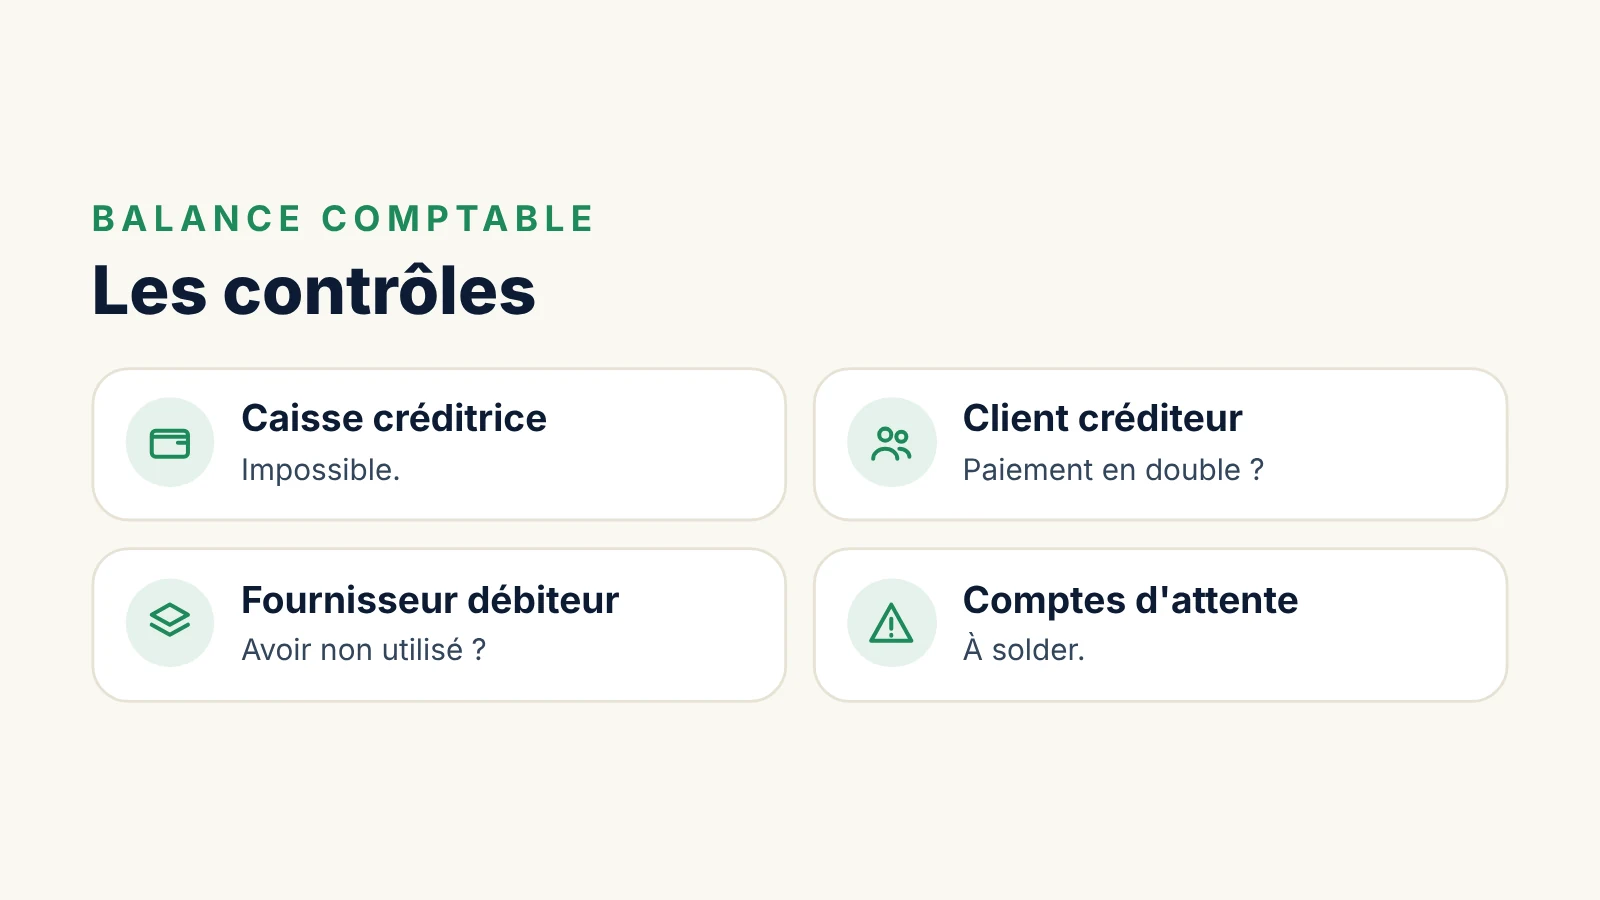
Certains comptes ne peuvent pas présenter un solde dans un sens donné sans qu'une erreur soit probable. Les cas les plus fréquents sont les suivants :
- un compte caisse créditeur, ce qui signifierait que l'entreprise a dépensé plus d'espèces qu'elle n'en détenait ;
- un compte client créditeur, qui révèle souvent un règlement non lettré, un avoir non imputé ou un paiement en double ;
- un compte fournisseur débiteur, qui peut traduire une facture non enregistrée ou un acompte non soldé ;
- un compte d'attente ou un compte de virements internes non soldé, qui signale des opérations restées sans imputation définitive ;
- un compte de charge ou de produit présentant un solde inverse de son sens habituel.
Rapprocher la balance des documents externes
Plusieurs soldes doivent correspondre à des documents établis hors de la comptabilité. Le compte banque se rapproche du relevé bancaire, les comptes de TVA des déclarations déposées, les comptes de personnel et d'organismes sociaux du livre de paie et des déclarations sociales, les comptes d'emprunts des tableaux d'amortissement transmis par la banque. Un écart non expliqué est le signe d'une écriture manquante, d'une erreur d'imputation ou d'une déclaration à corriger.
Comparer avec la période précédente
Une balance comparative présente, à côté des soldes de la période, ceux de la période correspondante de l'exercice précédent. Une variation importante sur un compte de charges ou de produits appelle une explication : nouveau contrat, hausse de prix, changement d'imputation, oubli d'une facture. Cette lecture analytique est souvent plus efficace qu'un contrôle exhaustif des écritures.
De la balance aux comptes annuels
À la clôture de l'exercice, le comptable établit d'abord une balance avant inventaire, qui reflète les opérations courantes enregistrées au fil de l'année. Il passe ensuite les écritures d'inventaire : dotations aux amortissements et aux dépréciations, provisions pour risques et charges, variation des stocks, charges à payer et produits à recevoir, charges et produits constatés d'avance. La balance après inventaire qui en résulte sert de base à l'établissement du bilan, du compte de résultat et de l'annexe, puis de la liasse fiscale.
Le passage de l'une à l'autre se suit compte par compte. Pour chaque écriture d'inventaire, il doit exister un justificatif : tableau des immobilisations, état des stocks, liste des factures non parvenues, analyse des créances douteuses. Ce dossier de travail, rangé dans l'ordre de la balance, facilite la revue par l'expert-comptable et, le cas échéant, par le commissaire aux comptes.
Dans un logiciel comptable, la balance n'est pas un document que l'on saisit : elle est calculée à partir des écritures. Si un solde paraît faux, la correction se fait toujours dans le journal, par une écriture justifiée, et jamais en modifiant directement un état de synthèse.
Lire la balance quand on est dirigeant
Sans être comptable, un dirigeant peut tirer beaucoup d'informations d'une balance mensuelle. Les soldes des comptes de banque donnent la trésorerie disponible. Le total des comptes clients rapproché du chiffre d'affaires indique si les encaissements suivent. Le total des comptes fournisseurs renseigne sur les dettes à régler dans les semaines à venir. Les comptes de charges, comparés au budget, montrent les postes qui dérapent.
Pour gagner du temps, demandez à votre expert-comptable ou à votre service financier une balance synthétique, regroupée par grandes masses, accompagnée d'un commentaire sur les variations significatives. Une demi-heure de lecture chaque mois suffit souvent pour détecter un problème avant qu'il ne pèse sur la trésorerie.
La balance en cas d'audit ou de contrôle
La balance est l'un des premiers documents demandés lors d'une mission d'audit des comptes ou d'une revue par un repreneur. Elle permet à l'intervenant de comprendre la structure des comptes, de choisir les postes à examiner en priorité et de vérifier la cohérence avec les comptes annuels publiés.
En cas de contrôle fiscal d'une entreprise tenant une comptabilité informatisée, l'administration demande le fichier des écritures comptables, qui reprend l'ensemble des écritures de l'exercice dans un format normalisé. La balance n'est pas ce fichier, mais elle doit pouvoir en être reconstituée : un écart entre la balance présentée et le fichier transmis serait immédiatement relevé. D'où l'intérêt de ne jamais retoucher les soldes en dehors du logiciel.
Les différentes présentations d'une balance
La balance la plus simple comporte, pour chaque compte, le total des débits, le total des crédits et le solde. Les logiciels proposent aussi des présentations plus riches. Une balance dite à six colonnes fait apparaître les soldes d'ouverture, les mouvements de la période et les soldes de fin de période : elle permet de voir d'un coup d'œil ce qui provient de l'exercice précédent et ce qui résulte de l'activité récente. D'autres présentations ajoutent les soldes de l'exercice précédent ou un budget, pour faciliter l'analyse des écarts.
La balance peut aussi être éditée à différents niveaux de détail. Une balance à trois chiffres regroupe tous les sous-comptes d'un même compte principal, par exemple tous les comptes de fournitures ou tous les comptes de déplacements. Une balance détaillée affiche chaque sous-compte. La première sert à la lecture rapide, la seconde au contrôle.
Organiser une clôture mensuelle autour de la balance
Beaucoup de PME gagnent en fiabilité en instaurant une petite clôture chaque mois. L'objectif n'est pas de produire des comptes annuels douze fois par an, mais de vérifier les points sensibles pendant que les informations sont encore fraîches. Une liste de tâches type peut comprendre :
- la saisie de toutes les pièces du mois, achats, ventes, frais et notes de frais ;
- le rapprochement bancaire et le lettrage des comptes clients et fournisseurs ;
- le contrôle des comptes de TVA avant la déclaration ;
- la comptabilisation de la paie et le rapprochement avec les déclarations sociales ;
- l'examen des comptes d'attente et des soldes anormaux ;
- l'édition de la balance et sa comparaison avec le mois précédent et le budget.
Cette discipline réduit fortement le travail de fin d'exercice. Les écarts sont traités au fil de l'eau, les justificatifs sont réunis à temps et l'expert-comptable peut se concentrer sur les écritures d'inventaire et les questions de fond plutôt que sur la reconstitution de l'année.
De la balance au tableau de bord
La balance est aussi une source de données pour le pilotage. En regroupant les comptes de produits et de charges selon les soldes intermédiaires de gestion, il est possible de suivre chaque mois la marge, la valeur ajoutée ou l'excédent brut d'exploitation. Les comptes de tiers et de trésorerie alimentent les indicateurs de besoin en fonds de roulement, comme les délais moyens de paiement des clients et des fournisseurs.
Pour que ces indicateurs soient fiables, deux conditions doivent être réunies : une comptabilité à jour à une date fixe chaque mois, et une prise en compte approximative des charges qui ne sont comptabilisées qu'en fin d'année, comme les amortissements ou certaines primes. Sans cet ajustement, la marge mensuelle paraît meilleure qu'elle ne l'est réellement.
Les erreurs fréquentes
- Laisser des comptes d'attente se remplir tout au long de l'exercice au lieu de les solder chaque mois.
- Ne pas lettrer les comptes clients et fournisseurs, ce qui rend la balance auxiliaire illisible et fausse la balance âgée.
- Multiplier les sous-comptes sans règle, au point que deux comptes différents servent à enregistrer la même nature de dépense.
- Éditer la balance sans vérifier que toutes les pièces de la période ont été saisies, ce qui donne une image incomplète de l'activité.
- Corriger des soldes par des écritures globales sans justificatif, qui brouillent la piste d'audit.
Ce qu'un dirigeant peut en retenir
La balance n'est pas un document réservé aux comptables. C'est la photographie la plus fidèle de l'état des comptes à une date donnée, et elle se lit en quelques minutes une fois que l'on sait où regarder : trésorerie, clients, fournisseurs, dettes fiscales et sociales, grands postes de charges. Exiger une balance propre et commentée chaque mois, c'est se donner les moyens de décider sur des chiffres fiables et de préparer sereinement la clôture de l'exercice, un rendez-vous avec la banque ou l'arrivée d'un investisseur.
Questions fréquentes
La balance comptable est-elle obligatoire ?
Non. Les livres obligatoires sont le livre-journal, le grand livre et le livre d'inventaire. La balance est un document de synthèse, mais elle est si utile au contrôle des comptes qu'elle est éditée dans pratiquement toutes les entreprises.
À quelle fréquence éditer une balance ?
Une édition mensuelle convient à la plupart des PME, car elle permet de vérifier régulièrement la banque, la TVA et les comptes de tiers. Une TPE peu active peut se contenter d'une balance trimestrielle, à condition de tenir sa comptabilité à jour.
Quelle différence entre balance générale et grand livre ?
Le grand livre détaille, pour chaque compte, toutes les écritures passées. La balance ne reprend que les totaux et les soldes de chaque compte. On consulte la balance pour repérer une anomalie, puis le grand livre pour en trouver l'origine.
Pourquoi ma balance est-elle équilibrée alors que mes comptes sont faux ?
L'égalité des débits et des crédits garantit seulement que chaque écriture est équilibrée. Une écriture passée sur un mauvais compte, oubliée ou saisie deux fois laisse la balance équilibrée. C'est pourquoi les rapprochements et l'analyse des soldes restent indispensables.
Peut-on exporter la balance vers un tableur ?
Oui, tous les logiciels comptables le permettent. L'export facilite les analyses et les tableaux de bord, mais il ne doit pas devenir l'endroit où l'on corrige les chiffres. Toute modification doit être passée dans le logiciel, puis la balance exportée de nouveau.
Qui doit établir la balance âgée ?
Elle est générée par le logiciel comptable ou de gestion commerciale à partir des comptes clients lettrés. Le comptable l'édite, mais elle s'adresse surtout aux personnes chargées du recouvrement et à la direction, qui décident des relances et des éventuelles mesures à l'égard des clients en retard.
Exemples de balances comptables et lecture
Pour illustrer les propos précédents, voici des exemples de balances utilisées en comptabilité mais aussi plus généralement en gestion.Exemple de balance générale
Pour favoriser la compréhension de ce que peut être une balance comptable, voici un exemple de balance générale sortie périodiquement :| Numéros | Intitulés | Mouvements | Soldes | ||
|---|---|---|---|---|---|
| Débit | Crédit | Débiteur | Créditeur |
- Total des débits = Total des crédits pour avoir une égalité du principe de la partie double en comptabilité.
- Total des mouvements = Total du journal pour apprécier l'égalité issue du report des écritures du journal dans le grand livre.
- Total des soldes débiteurs = Total des soldes créditeurs pour l'égalité du report du grand livre à la balance
Exemple de balance auxiliaire
Par définition, la balance auxiliaire ne s'intéresse qu'aux comptes tiers :- l'ensemble des comptes auxiliaires rattachés au compte 411 pour les clients ;
- L'ensemble des comptes auxiliaires rattachés au compte 401 pour les fournisseurs.
| Comptes clients | Clients | Solde à l'ouverture | Total des débits | Total des crédits | Solde à la clôture | |
|---|---|---|---|---|---|---|
| TOTAL |
Exemple de balance âgée
Avec ce type de tableau extrait de la comptabilité, il est possible de faire un état précis des dettes et créances, de transmettre également ces états au service de recouvrement par exemple :| Clients | Créances totales | Créances échues | Créances à échoir | ||||
|---|---|---|---|---|---|---|---|
| - 30 jours | - 60 jours | - 90 jours | - 30 jours | - 60 jours | - 90 jours | ||
| M. Dupont | |||||||
| Mme Duchemin | |||||||
| TOTAL |