
Dans un environnement économique en constante évolution, la comptabilisation des crédits-bails immobiliers et mobiliers revêt une importance capitale pour les entreprises souhaitant optimiser leur gestion financière. Historiquement, le crédit-bail a émergé comme une solution flexible permettant aux locataires d'accéder à des biens professionnels sans engager de lourds investissements initiaux. Comprendre les nuances de cette opération financière, notamment à travers le plan comptable général et la norme IFRS 16, qui a remplacé l'ancienne norme IAS 17, est essentiel pour assurer une représentation fidèle des engagements et des actifs au sein des états financiers. Cet article explore en profondeur les mécanismes de comptabilisation des crédits-bails, soulignant leur impact sur la santé financière des organisations et offrant des éclairages précieux pour une gestion comptable efficace.
Introduction au Crédit-Bail : Définitions et Principes de Base
Le crédit-bail, également connu sous le terme de leasing en anglais, est une opération financière de location de biens mobiliers ou immobiliers. Cette démarche permet au locataire d'utiliser un bien tout en ayant la possibilité de l'acquérir à la fin du contrat. Le crédit-bail s'articule autour du paiement de redevances fixes ou variables, convenues à l'avance, qui incluent une partie du coût du bien ainsi que les intérêts associés. Ce mécanisme est particulièrement apprécié par les entreprises car il offre une flexibilité financière et permet de ne pas immobiliser des capitaux importants dès le départ. Avant de vous engager, comparez son coût global avec celui d'un emprunt classique : savoir préparer une demande de crédit auprès de votre banque vous aidera à mettre les deux offres en concurrence.
Traitement Comptable des Crédits-Bails : Principes et Comptabilisation
La comptabilisation des crédits-bails repose sur des normes comptables strictes, telles que le plan comptable général (PCG) pour les comptes individuels et, pour les comptes consolidés établis en normes internationales, la norme IFRS 16, qui a remplacé IAS 17. Lors de la signature d'un contrat de crédit-bail, le locataire doit enregistrer les loyers dans des comptes spécifiques. Pour les crédits-bails mobiliers, les loyers sont débités au compte 6122 "Redevances de crédit-bail mobilier", tandis que pour les crédits-bails immobiliers, c'est le compte 6125 "Redevances de crédit-bail immobilier" qui est utilisé.
Ces redevances incluent la TVA, qui est enregistrée séparément dans le compte 44566 "TVA sur autres biens et services". Le passif correspondant est crédité au compte 401 "Fournisseurs". Ainsi, chaque paiement de loyer est soigneusement suivi pour assurer une transparence et une conformité avec les obligations fiscales et comptables.
En fin de contrat, si une option d'achat est exercée, une nouvelle immobilisation est comptabilisée, reflétant ainsi l'acquisition du bien. Cette opération s'appuie sur la valeur résiduelle fixée au contrat, qui correspond au prix de levée de l'option. La comptabilisation correcte de ces éléments est cruciale pour une représentation fidèle de la situation financière de l'entreprise.
Impact des Normes Comptables Internationales et Fiscalité des Crédits-Bails
L'introduction des normes IFRS 16 et ASC 842 a profondément modifié la manière dont les entreprises comptabilisent les contrats de crédit-bail. Ces normes exigent que quasiment tous les contrats de location soient enregistrés au bilan, augmentant ainsi la transparence et la comparabilité des états financiers. Sous IFRS 16, les locataires doivent reconnaître un actif correspondant au droit d'utilisation du bien et un passif correspondant à l'obligation de paiement des loyers.
Du point de vue fiscal, les redevances de crédit-bail sont généralement déductibles, ce qui offre un avantage supplémentaire aux entreprises. La déductibilité fiscale des loyers permet de réduire le résultat imposable, améliorant ainsi la rentabilité nette de l'entreprise. Cependant, il est essentiel de se conformer aux réglementations fiscales en vigueur pour éviter tout redressement potentiel.
En ce qui concerne le crédit-bail immobilier, le traitement comptable s'apparente à celui du crédit-bail mobilier, avec des spécificités liées à la nature des biens immobiliers. Par exemple, le schéma de comptabilisation des redevances implique le débit des comptes 6125 et 44566, et le crédit du compte 401. Ce processus doit être rigoureusement suivi pour assurer une gestion financière saine et conforme aux exigences réglementaires.
Enfin, la levée de l'option d'achat en fin de contrat nécessite une attention particulière, tant sur le plan comptable que fiscal. La nouvelle immobilisation est inscrite à l'actif pour le prix de levée de l'option, augmenté des éventuels frais accessoires engagés par l'entreprise, et non pour la valeur de marché du bien ; ce montant constitue la base de ses amortissements.
Comparaison de la Comptabilisation des Crédits-Bails Immobiliers et Mobiliers
| Aspect | Crédit-Bail Immobilier | Crédit-Bail Mobilier |
|---|---|---|
| Type de bien | Biens immobiliers (bâtiments, terrains) | Biens mobiliers (équipements, véhicules) |
| Compte comptable | 6125 « Redevances de crédit-bail immobilier » | 6122 « Redevances de crédit-bail mobilier » |
| Traitement de la TVA | TVA enregistrée sur le compte 44566 | TVA enregistrée sur le compte 44566 |
| Option d'achat | Possibilité de comptabiliser une immobilisation à fin de contrat | Possibilité de comptabiliser une immobilisation à fin de contrat |
| Durée du contrat | Généralement inférieure à la durée de vie du bien | Généralement inférieure à la durée de vie du bien |
| Traitement fiscal | Les redevances sont déductibles fiscalement | Les redevances sont déductibles fiscalement |
| Comptabilisation des loyers | Débit du compte 6125 et crédit du compte 401 | Débit du compte 6122 et crédit du compte 401 |
| Fin du contrat | Option de rachat ou renouvellement avec réajustement des loyers | Option de rachat ou renouvellement avec réajustement des loyers |
Les Enjeux de la Comptabilisation des Crédits-Bails
La comptabilisation des crédits-bails immobiliers et mobiliers représente un défi majeur pour les entreprises. En effet, ces opérations de location de biens nécessitent une compréhension approfondie des normes comptables telles que la Norme IAS 17, aujourd’hui remplacée par l’IFRS 16. L’un des principaux enjeux réside dans l’enregistrement précis des redevances de crédit-bail dans les comptes appropriés, notamment les comptes 6122 pour le mobilier et 6125 pour l’immobilier. Cette distinction est cruciale pour assurer la conformité fiscale et optimiser les déductions possibles.
Un autre défi significatif concerne la gestion des options d’achat en fin de contrat. Lorsque le locataire décide de lever l’option d’achat, il doit comptabiliser la nouvelle immobilisation, ce qui peut engendrer des complexités supplémentaires dans les états financiers. De plus, la valeur résiduelle prévue au contrat doit être correctement reprise lors de la levée d’option pour éviter les écarts comptables. La fluctuation des TVA correspondantes et leur déductibilité ajoutent également une couche de complexité à la gestion comptable des crédits-bails.
Problématiques Liées à l’Application des Normes Comptables
L’application des normes comptables pour les crédits-bails pose plusieurs problématiques, notamment en ce qui concerne la transparence et la clarté des informations financières. Les entreprises doivent s’assurer que les contrats de crédit-bail sont correctement structurés et que toutes les clauses, telles que la durée de la location et les redevances, sont clairement définies et respectées. La transition vers les nouvelles normes IFRS 16 a également nécessité une adaptation des systèmes comptables, ce qui peut représenter un investissement significatif en temps et en ressources.
En outre, la distinction entre locations simples et locations-financements peut parfois prêter à confusion, notamment en ce qui concerne la reconnaissance des actifs et des passifs dans le bilan. Les entreprises doivent naviguer entre les différentes interprétations des normes pour éviter les erreurs de comptabilisation qui pourraient avoir des répercussions fiscales et financières importantes. Pour mieux comprendre ces problématiques, il est essentiel de se référer à des ressources spécialisées telles que le guide sur le traitement comptable du crédit-bail.
Enfin, la formation et la mise à jour continue des équipes comptables sont indispensables pour garantir une conformité constante avec les évolutions réglementaires. Les entreprises doivent investir dans des outils de gestion comptable adaptés et assurer une veille réglementaire afin de maintenir une comptabilisation précise et efficace des crédits-bails immobiliers et mobiliers.
En comptes individuels : un financement qui reste hors bilan
C'est la particularité la plus importante pour une PME française. Dans les comptes individuels établis selon le plan comptable général, le bien loué en crédit-bail n'est pas inscrit à l'actif de l'entreprise locataire pendant la durée du contrat, et la dette correspondante n'apparaît pas au passif. Juridiquement, le bien appartient à l'établissement de crédit-bail jusqu'à la levée de l'option. Le locataire se contente d'enregistrer ses redevances en charges, au fur et à mesure qu'elles courent.
Ce traitement a une contrepartie : l'entreprise doit informer les lecteurs de ses comptes. L'annexe mentionne donc les engagements de crédit-bail, notamment la valeur des biens concernés, les redevances déjà payées et celles restant à payer, ainsi que le prix de levée de l'option. Dans les comptes consolidés en normes françaises, le retraitement du crédit-bail en immobilisation et en dette est possible, tandis que les groupes appliquant les normes IFRS inscrivent un droit d'utilisation et une dette locative pour la quasi-totalité de leurs contrats.
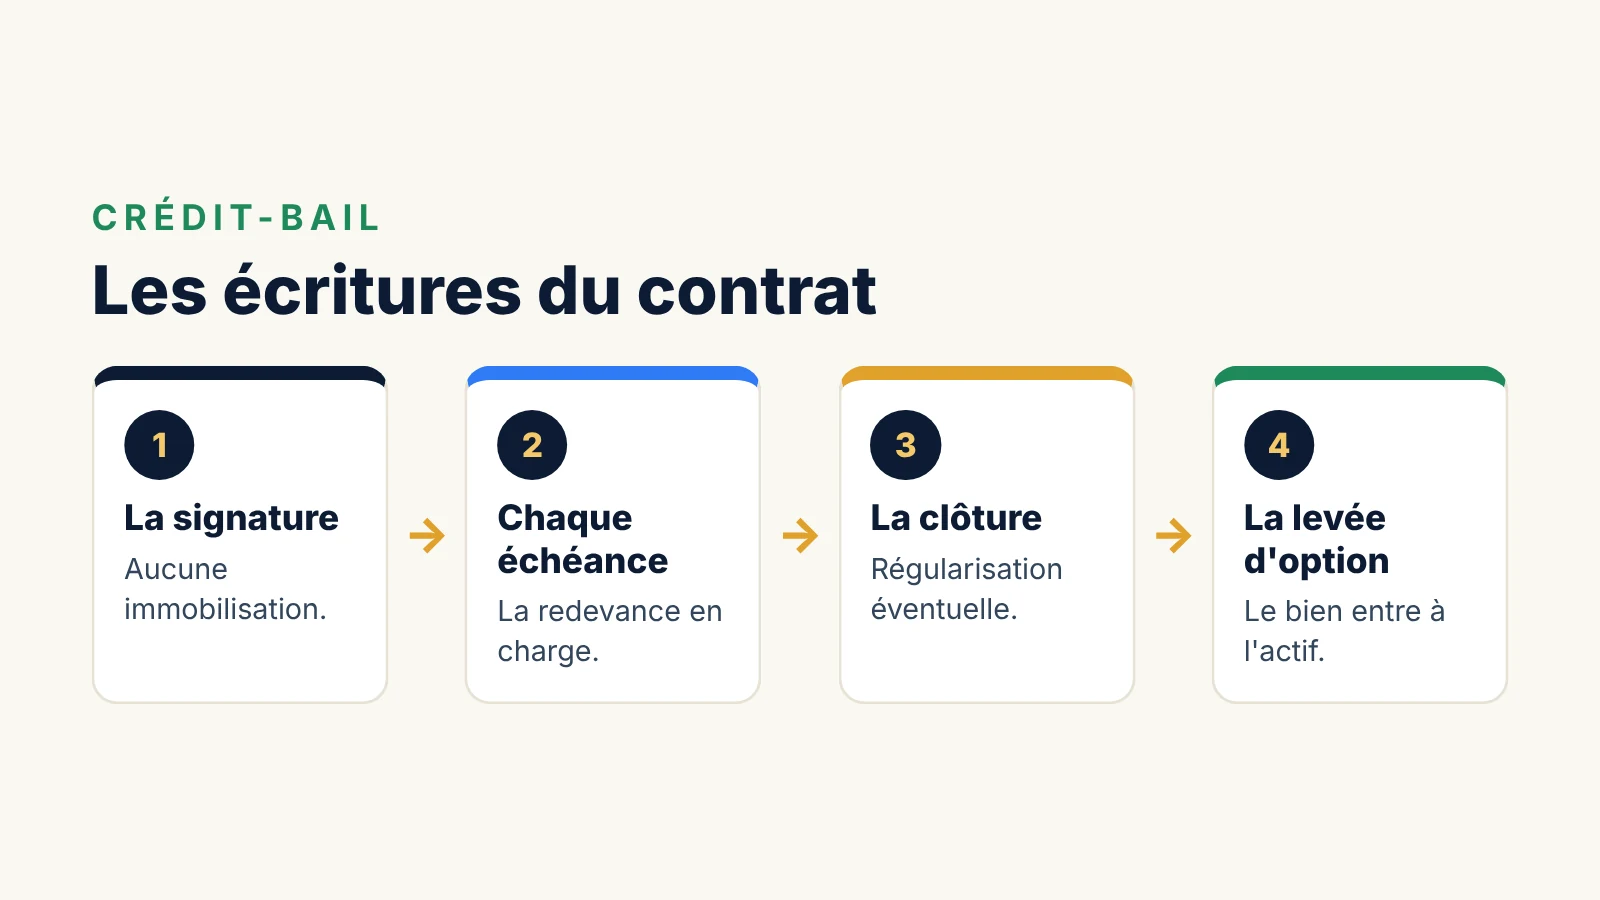
Les écritures tout au long du contrat
- À la signature : aucune immobilisation n'est enregistrée. Si le contrat prévoit un dépôt de garantie, celui-ci est comptabilisé dans un compte de dépôts et cautionnements versés, à l'actif, car il sera restitué en fin de contrat.
- À chaque échéance : la redevance hors taxes est débitée au compte de redevances de crédit-bail mobilier ou immobilier, la TVA au compte de TVA déductible, et le fournisseur est crédité.
- À la clôture : si une redevance couvre une période qui chevauche deux exercices, la part relative à l'exercice suivant est neutralisée par une charge constatée d'avance.
- À la levée de l'option : le bien entre à l'actif pour le prix de levée, au débit du compte d'immobilisation concerné, avec la TVA correspondante. Il est ensuite amorti sur sa durée probable d'utilisation restante.
- En cas de restitution : aucune écriture d'immobilisation n'est nécessaire ; seuls les éventuels frais de remise en état ou indemnités prévus au contrat sont comptabilisés en charges.
Les points fiscaux à connaître
La déductibilité des redevances connaît plusieurs limites. Pour les véhicules de tourisme, la part des loyers correspondant à l'amortissement qui excéderait le plafond fiscal applicable à ces véhicules n'est pas déductible et doit être réintégrée. Pour le crédit-bail immobilier, la fraction des loyers qui correspond au terrain n'est pas déductible, puisqu'un terrain ne s'amortit pas, et la levée de l'option peut entraîner des réintégrations spécifiques. Ces règles évoluent régulièrement : faites-les vérifier par votre expert-comptable avant de signer un contrat important, notamment immobilier.
Crédit-bail, location financière, LOA et LLD : bien choisir
Plusieurs formules de location coexistent et se ressemblent. Le crédit-bail est une opération réglementée, proposée par des établissements habilités, qui comporte obligatoirement une promesse unilatérale de vente au profit du locataire. La location avec option d'achat fonctionne de façon voisine, tandis que la location longue durée et la location financière n'offrent en principe pas d'option d'achat : le bien est restitué en fin de contrat. Le choix dépend de votre intention. Si vous souhaitez conserver le bien au-delà du contrat, une formule avec option d'achat est adaptée ; si vous préférez renouveler régulièrement votre matériel, comme un parc de véhicules ou d'ordinateurs, la location sans option est souvent plus simple.
L'effet du crédit-bail sur l'analyse financière
Parce qu'il reste hors bilan, le crédit-bail peut donner une image flatteuse de l'endettement d'une entreprise. Les analystes et la plupart des banques le savent : lorsqu'ils étudient un dossier, ils retraitent fréquemment les contrats de crédit-bail comme si le bien avait été acheté à crédit. Ils ajoutent alors la valeur du bien aux immobilisations, la dette restante aux emprunts, et répartissent les redevances entre amortissement et frais financiers. Ce retraitement modifie des indicateurs comme l'excédent brut d'exploitation, le taux d'endettement ou la capacité de remboursement. Mieux vaut l'anticiper en préparant vous-même un tableau récapitulatif de vos contrats, avec leurs échéances et leur coût. Ce tableau rejoint plus largement le suivi des engagements hors bilan, qu'il s'agisse de cautions, de garanties données ou de contrats de location.
Les erreurs à éviter
- Inscrire le bien à l'actif dès la signature dans les comptes individuels, alors qu'il ne doit y entrer qu'à la levée de l'option.
- Oublier l'information en annexe : sans elle, les comptes ne donnent pas une image fidèle des engagements de l'entreprise.
- Amortir le bien après la levée d'option sur sa durée de vie totale : c'est la durée d'utilisation restante qui compte.
- Négliger les clauses de fin de contrat : frais de restitution, conditions d'usure ou pénalités de résiliation anticipée peuvent représenter un coût significatif.
- Comparer uniquement le montant des loyers : le coût réel inclut le premier loyer éventuellement majoré, les frais de dossier, les assurances imposées et le prix de levée de l'option.
Ce qu'un dirigeant peut en retenir
Le crédit-bail est un outil de financement, pas seulement une écriture comptable. Il permet d'équiper l'entreprise sans mobiliser d'apport, avec des loyers connus à l'avance qui facilitent la construction du budget. En contrepartie, le bien ne vous appartient pas avant la levée de l'option, et la sortie anticipée du contrat coûte cher.
Sur le plan comptable, retenez trois idées. D'abord, dans vos comptes annuels, seuls les loyers apparaissent en charges : le bien et la dette restent hors bilan, mais doivent être décrits dans l'annexe. Ensuite, la levée de l'option fait entrer le bien à l'actif pour son prix de rachat, qui sera amorti sur la durée d'utilisation restante. Enfin, vos partenaires financiers retraiteront souvent ces contrats : tenez à jour un tableau de vos engagements pour pouvoir répondre rapidement à leurs questions et éviter qu'ils ne sous-estiment, ou ne surestiment, votre endettement réel.
Avant chaque nouvelle signature, posez-vous enfin une question simple : ce bien sera-t-il encore utile à l'entreprise à la fin du contrat ? Si la réponse est non, une location sans option d'achat sera souvent plus adaptée.
Questions fréquentes
Le bien en crédit-bail figure-t-il au bilan de mon entreprise ?
Non, dans les comptes individuels établis selon le plan comptable général. Il appartient au crédit-bailleur jusqu'à la levée de l'option ; seuls les loyers sont enregistrés en charges, et les engagements restant à courir sont indiqués dans l'annexe.
Que se passe-t-il si je résilie le contrat avant son terme ?
Le contrat prévoit généralement une indemnité de résiliation, souvent proche du montant des loyers restant à courir. Elle est comptabilisée en charge lors de la résiliation. Lisez attentivement cette clause avant de signer, surtout pour un matériel dont l'usage pourrait évoluer.
Peut-on céder un contrat de crédit-bail ?
Oui, avec l'accord du crédit-bailleur. C'est fréquent lors de la vente d'un fonds de commerce ou d'une transmission d'entreprise. Le repreneur reprend alors les obligations du contrat, et l'opération doit être traitée avec soin sur les plans comptable et fiscal.
Le crédit-bail est-il plus avantageux qu'un emprunt ?
Pas nécessairement. Il préserve la trésorerie et la capacité d'emprunt affichée, et il permet de financer la totalité du bien. Mais son coût global est souvent supérieur à celui d'un crédit bancaire, et l'entreprise n'est propriétaire qu'à la fin. La comparaison doit se faire au cas par cas, sur le coût total et sur la souplesse recherchée.