Depuis 2019, l'employeur joue le rôle de collecteur du prélèvement à la source sur les rémunérations imposables. Il applique le taux transmis par la DGFiP, retient l'impôt sur le salaire net fiscal, le déclare dans la DSN et le reverse par prélèvement SEPA B2B. Pour la comptabilité de l'entreprise, l'enjeu est de suivre une dette envers l'État sans confondre cette somme avec une charge supportée par l'entreprise. Le compte 4421 permet d'isoler la retenue à la source due au Trésor public et de rendre les rapprochements beaucoup plus lisibles.
Le montant retenu appartient économiquement au salarié au titre de son impôt personnel. L'entreprise ne fait que le prélever sur une rémunération qu'elle doit et le conserver temporairement avant reversement. Cette distinction explique le schéma comptable : le PAS réduit la dette nette envers le salarié et crée simultanément une dette fiscale. Le résultat de l'entreprise n'est pas diminué une seconde fois par le paiement du PAS. Seule la charge de rémunération brute, avec les charges patronales correspondantes, affecte le compte de résultat.
Une procédure fiable relie quatre pièces : le livre de paie, les bulletins, la DSN et le relevé bancaire. Les montants doivent être cohérents entre eux, établissement par établissement lorsque l'entreprise possède plusieurs SIRET. L'article présente une méthode praticable par une TPE ou une PME, tout en rappelant que les rubriques et comptes auxiliaires doivent rester compatibles avec le logiciel de paie et le plan de comptes retenu.
Quel compte comptable utiliser pour le prélèvement à la source ?
Le Plan comptable général prévoit le compte 4421 « Prélèvements à la source (impôt sur le revenu) ». Son solde créditeur représente le montant collecté et non encore reversé. Les comptes 4422 et 4423 concernent d'autres retenues fiscales, notamment les prélèvements forfaitaires non libératoires et les retenues sur distributions ; ils ne remplacent donc pas le 4421 pour la paie ordinaire. Une subdivision par établissement ou par échéance peut faciliter le contrôle, à condition de conserver une nomenclature stable.
Au moment de l'enregistrement de la paie, le compte 641 « Rémunérations du personnel » est débité du salaire brut. Les dettes sociales sont créditées dans les comptes 43 appropriés. Le compte 421 « Personnel, rémunérations dues » porte le net à payer au salarié, tandis que le compte 4421 reçoit le PAS. Selon l'organisation du logiciel, l'écriture peut être détaillée ou issue d'une centralisation mensuelle. Dans les deux cas, le total des débits doit égaler celui des crédits et le montant du 4421 doit correspondre à la retenue figurant dans la DSN.
| Étape | Débit | Crédit | Point de contrôle |
|---|---|---|---|
| Constatation de la paie | 641 et comptes de charges sociales | 421, 43 et 4421 | Le 4421 correspond au PAS du livre de paie |
| Paiement du net | 421 | 512 | Le virement correspond au net versé |
| Reversement du PAS | 4421 | 512 | Le prélèvement bancaire solde l'échéance |
| Correction ultérieure | Compte concerné selon la régularisation | Compte concerné selon la régularisation | La correction figure aussi dans la DSN adaptée |
Prenons un exemple volontairement simple. Une rémunération brute de 3 000 euros produit 650 euros de cotisations salariales et 180 euros de PAS. Le net versé est alors de 2 170 euros, hors autres éléments. L'écriture de paie crédite les organismes sociaux de 650 euros, le 4421 de 180 euros et le 421 de 2 170 euros, face au débit de 3 000 euros du compte de rémunération. Le paiement du salarié débite ensuite 421, puis le reversement fiscal débite 4421. Les charges patronales font l'objet d'une écriture complémentaire dans les comptes appropriés.
Il faut éviter une erreur encore fréquente : comptabiliser le reversement du PAS directement dans un compte de charge. Cela doublerait artificiellement une dépense déjà comprise dans la rémunération brute et fausserait la marge, l'excédent brut et le résultat. Une autre erreur consiste à créditer le compte 425, normalement dédié aux avances et acomptes au personnel. Pour la retenue fiscale, le 4421 donne une piste d'audit plus exacte et conforme à la nature de la dette.
Comment déclarer et reverser le PAS avec la DSN ?
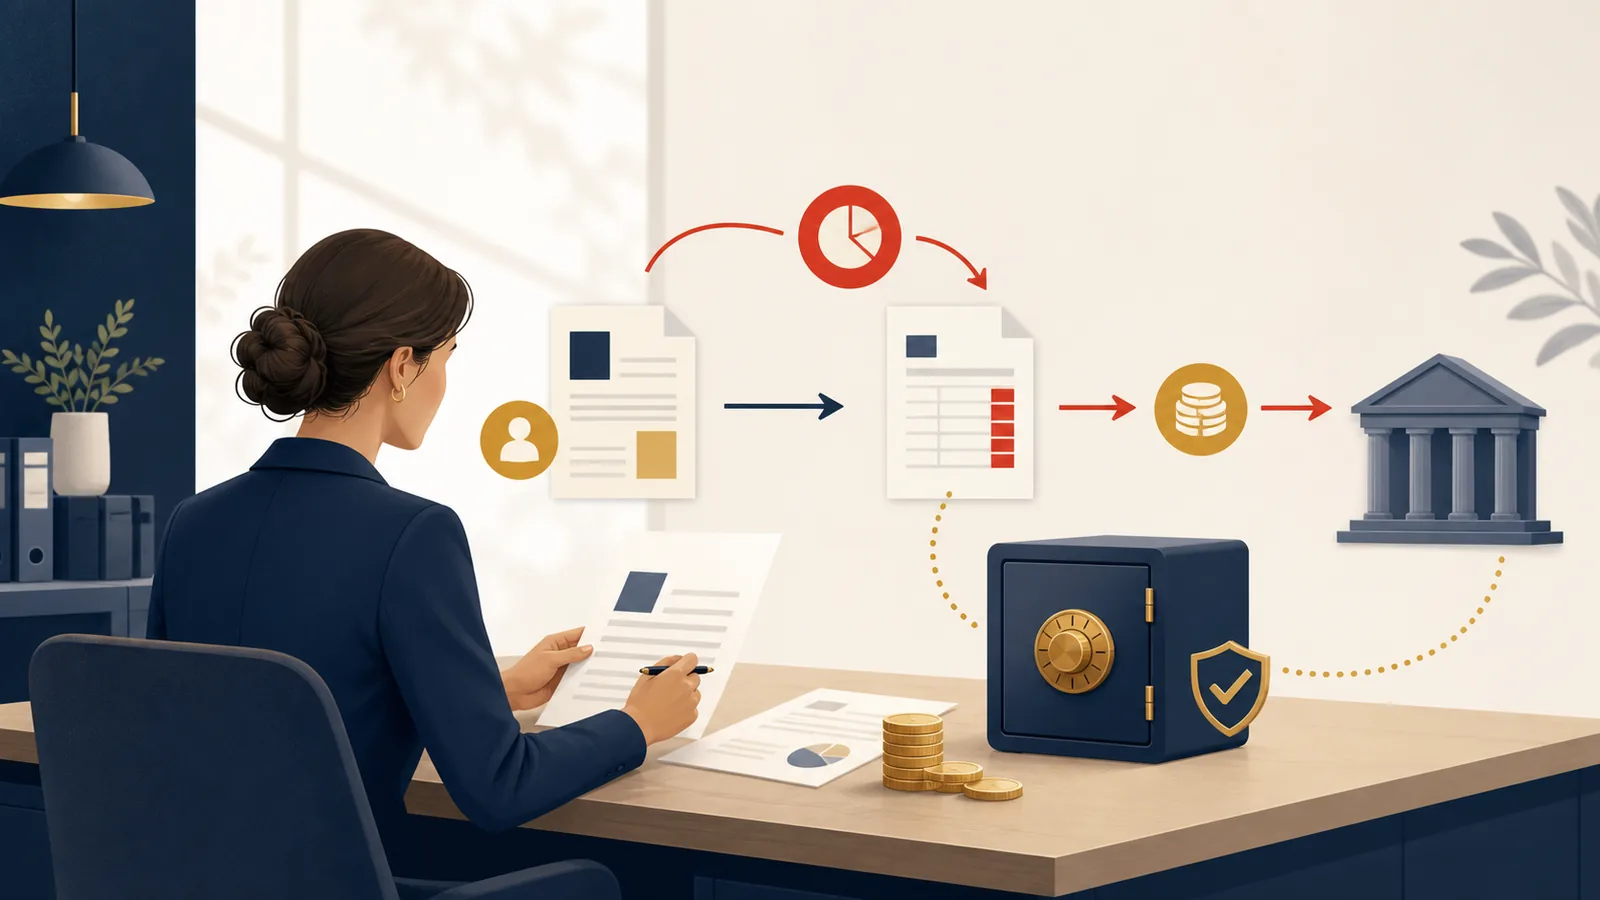
La DGFiP transmet le taux applicable au moyen des comptes rendus mis à disposition après la DSN. L'employeur applique le taux valide dont il dispose, ou le taux non personnalisé prévu lorsque la situation l'exige. Il n'a pas à recalculer l'impôt du salarié ni à commenter son taux. Toute question personnelle sur le calcul, une modulation ou un changement de situation relève de l'administration fiscale. Cette séparation protège la confidentialité et limite la responsabilité du service de paie.
Pour les employeurs relevant de la DSN, la déclaration et le paiement interviennent en principe le 5 du mois suivant pour les entreprises d'au moins 50 salariés et le 15 pour celles de moins de 50 salariés. La date exacte dépend du calendrier déclaratif et peut être décalée lorsqu'elle tombe un jour non ouvré. Les structures autorisées à acquitter trimestriellement leurs cotisations sociales peuvent bénéficier du rythme correspondant pour le PAS, sous les conditions applicables. Il est donc préférable de paramétrer l'échéancier à partir du calendrier officiel plutôt que d'utiliser une date mémorisée une fois pour toutes.
Le règlement est effectué par prélèvement SEPA B2B à partir du compte déclaré dans l'espace professionnel. Le mandat doit être enregistré par la banque et les coordonnées reprises dans le bloc financier de la DSN. Un changement de compte bancaire non répercuté, un mandat absent ou une provision insuffisante provoquent un rejet alors même que la DSN peut être techniquement acceptée. Le suivi doit donc distinguer le certificat de conformité de la déclaration, le compte rendu métier et l'encaissement bancaire effectif.
Au plan comptable, la date du prélèvement bancaire ne doit pas dicter la période de rattachement. La dette naît avec la paie qui supporte la retenue. À la clôture, un PAS collecté en décembre et prélevé en janvier reste crédité au 4421 au 31 décembre. Le solde est normal s'il est justifié par la DSN et par l'échéance suivante. En revanche, une ancienneté inhabituelle signale une déclaration manquante, un rejet, une correction non lettrée ou un mauvais compte.
Gérer une régularisation sans perdre la piste d'audit
Une correction de rémunération, de base imposable ou de taux doit être traitée dans le cadre déclaratif prévu par la DSN. On ne solde pas arbitrairement le 4421 par une écriture diverse pour obtenir un compte nul. Il faut identifier la période, conserver le compte rendu qui explique la régularisation et rapprocher le mouvement de paie correspondant. Si une différence persiste, la personne chargée de la paie et celle chargée de la comptabilité doivent la qualifier avant la clôture.
Le prélèvement à la source peut aussi être négatif dans certaines régularisations, par exemple lorsqu'une retenue antérieure doit être restituée. Le logiciel de paie et la DSN déterminent le traitement opérationnel. La comptabilité doit refléter la créance ou la diminution de dette qui en résulte, avec un libellé explicite. L'objectif n'est pas de forcer un schéma standard, mais de conserver la cohérence entre événement de paie, déclaration et règlement.
Quels contrôles réaliser chaque mois et à la clôture ?
Le premier contrôle compare le total du PAS figurant dans le journal de paie avec le crédit mensuel du compte 4421. Le deuxième rapproche ce total de la DSN déposée. Le troisième vérifie le prélèvement bancaire et son lettrage. Ces trois montants peuvent différer temporairement en cas de régularisation, mais l'écart doit être expliqué et documenté. Un tableau de suivi par mois, avec colonne de déclaration, paiement, rejet et correction, suffit souvent pour une petite structure.
Le rapprochement doit être fait avant de clôturer la paie suivante, lorsque les informations sont encore disponibles. Il convient de consulter les comptes rendus métiers, pas seulement l'accusé technique. Une anomalie de taux, d'identité ou de base peut ne pas empêcher le dépôt tout en nécessitant une action. La personne responsable consigne la décision, la période de correction et le justificatif. La traçabilité mensuelle évite de transformer une petite différence en solde ancien difficile à expliquer.
- Comparer le 4421 au livre de paie et au bloc PAS de la DSN.
- Vérifier la date et le montant du prélèvement SEPA B2B.
- Lettrer chaque échéance sans compenser des périodes différentes sans justification.
- Examiner les comptes rendus métiers et les rejets bancaires.
- Conserver les justificatifs de régularisation et l'identité du valideur.
- Analyser tout solde ancien ou débiteur avant l'arrêté des comptes.
À la clôture annuelle, le solde du 4421 est rapproché des retenues de la dernière paie et des paiements intervenus après la date de clôture. Un contrôle de séparation des exercices confirme que la dette est rattachée à la bonne période. Les débits postérieurs constituent une preuve utile, mais ils ne remplacent pas l'examen de la DSN. Pour plusieurs établissements, il est prudent d'effectuer le rapprochement par SIRET avant de consolider au niveau de l'entreprise.
Le contrôle interne gagne à séparer, lorsque l'effectif le permet, la préparation de la paie, la validation de la DSN et le suivi du paiement. Dans une très petite entreprise, où cette séparation est difficile, le dirigeant peut valider un état mensuel synthétique : masse salariale, PAS collecté, total déclaré, date de prélèvement et anomalies. Cette revue courte réduit le risque de fraude, d'erreur de coordonnées bancaires ou de déclaration oubliée.
L'entreprise doit enfin documenter les droits d'accès aux outils de paie, à net-entreprises et à l'espace fiscal. Le départ d'un collaborateur, le changement de cabinet ou la migration d'un logiciel sont des moments sensibles. Une liste des habilitations, une procédure de révocation et un contrôle du compte bancaire renseigné complètent utilement le dispositif comptable.
Comment traiter les cas particuliers et sécuriser l'organisation ?
Les indemnités, rappels de salaire, avantages en nature, contrats courts ou salariés nouvellement embauchés peuvent modifier la base et le taux appliqué. Le service de paie doit suivre les règles déclaratives propres à chaque événement. La comptabilité, elle, conserve un principe constant : le 4421 représente la retenue fiscale effectivement portée par la paie. Toute différence avec le paiement doit rester explicable par une échéance, un rejet ou une régularisation identifiée.
En cas de changement d'expert-comptable ou de prestataire de paie, la reprise ne doit pas se limiter à la balance générale. Il faut transmettre les DSN, comptes rendus, historiques de taux dans le cadre autorisé, mandats bancaires et états de rapprochement. Un solde d'ouverture du 4421 sans détail par période est fragile. Une fiche de passage indiquant la dernière DSN déposée, la prochaine échéance et les corrections en attente sécurise la continuité.
Un contrôle utile consiste à simuler l'impact d'un rejet bancaire. Qui reçoit l'alerte ? Qui vérifie le compte ? Qui redépose ou régularise ? Dans quel délai le dirigeant est-il informé ? Définir ces responsabilités évite que l'entreprise découvre l'incident lors d'une relance. Il est également prudent de ne pas attendre le jour de l'échéance pour examiner les comptes rendus et la trésorerie disponible.
Le paramétrage comptable doit rester assez détaillé pour contrôler, mais pas au point de multiplier les sous-comptes inutilisables. Une subdivision par établissement, éventuellement complétée par un lettrage mensuel, convient à de nombreuses PME. Les libellés doivent mentionner la période de paie et la nature du mouvement. Cette discipline permet à un tiers, expert-comptable, auditeur ou remplaçant, de reconstituer rapidement la chaîne entre bulletin, DSN, compte 4421 et banque.
La sauvegarde des éléments probants doit suivre la durée de conservation applicable aux documents comptables, sociaux et fiscaux concernés. Le dossier mensuel réunit une version non modifiable du journal de paie, la déclaration déposée, les comptes rendus, la preuve du paiement et les explications de correction. Un nommage constant par établissement et par période facilite les recherches. Les données de paie étant sensibles, les accès sont limités aux personnes autorisées et les échanges utilisent des canaux adaptés.
Une revue annuelle du paramétrage vérifie le compte 4421, les journaux, les établissements, les coordonnées bancaires et les rôles de validation. Elle est particulièrement utile après une fusion, un changement de logiciel, l'ouverture d'un établissement ou l'internalisation de la paie. Le test porte sur un bulletin complet jusqu'au débit bancaire, avec conservation du résultat. Cette démarche simple confirme que la chaîne fonctionne avant qu'une anomalie n'affecte plusieurs mois.
La bonne comptabilisation du PAS repose donc moins sur une écriture complexe que sur l'articulation de la paie, de la déclaration et du paiement. Un compte 4421 correctement alimenté, lettré et justifié donne une information fiable au dirigeant. Dès qu'un cas inhabituel apparaît, l'entreprise doit privilégier la documentation et la correction déclarative appropriée plutôt qu'une écriture de régularisation sans pièce.