Comptabilité et gestion : deux disciplines, une même matière
On confond volontiers comptabilité et gestion, et pour cause : elles partagent les mêmes chiffres. Pourtant, leur finalité diffère profondément. La comptabilité générale répond à une obligation légale et sociale : elle enregistre les opérations, produit des comptes normalisés et rend l’entreprise lisible pour des tiers, l’administration fiscale, les banques, les associés, les fournisseurs. Elle regarde vers le passé, avec une exigence de sincérité et de régularité. La gestion, elle, s’adresse au dirigeant. Elle sélectionne, retraite et projette l’information pour éclairer une décision : faut-il embaucher, investir, revoir un tarif, abandonner une gamme ? Elle regarde vers l’avenir et n’a d’autre juge que l’utilité qu’elle apporte au pilotage.
La comptabilité obéit à des règles précises et à un formalisme strict. La gestion est libre dans ses méthodes : chaque entreprise construit les indicateurs qui font sens pour son métier. Un restaurateur suivra son coût matière au jour le jour, un cabinet de conseil surveillera son taux de facturation, un négociant scrutera la rotation de ses stocks. Ces tableaux n’ont aucune valeur réglementaire, mais ils valent souvent davantage, au quotidien, que le bilan officiel.
La comptabilité analytique, pont entre les deux
Entre l’enregistrement légal et le pilotage se glisse la comptabilité analytique, parfois appelée comptabilité de gestion. Là où la comptabilité générale répond à la question « combien l’entreprise a-t-elle gagné globalement ? », l’analytique répond à « d’où vient réellement le résultat ? ». Elle ventile les charges et les produits par activité, par produit, par client ou par chantier. Elle révèle ainsi ce que les comptes globaux masquent : tel produit vedette peut se vendre à perte une fois affectés ses coûts réels, tandis qu’une gamme discrète assure l’essentiel de la marge. Cette lecture par segment est souvent le premier pas vers une gestion mature.
Une même donnée, deux temporalités
La différence la plus subtile entre les deux disciplines tient au rapport au temps. La comptabilité travaille sur le certain et le révolu : elle ne consigne que ce qui s’est produit et peut être justifié par une pièce. Cette exigence de preuve fait sa force juridique mais aussi sa lenteur, car un exercice ne se clôt qu’après plusieurs mois de travail et de vérifications. La gestion, elle, accepte l’incertitude au nom de l’utilité : un prévisionnel imparfait mais disponible aujourd’hui vaut mieux qu’un bilan parfait mais connu trop tard. Le dirigeant qui attend ses comptes définitifs pour décider pilote toujours avec un exercice de retard. Celui qui s’appuie sur des indicateurs de gestion, même approximatifs, corrige sa trajectoire en temps réel. Cette tolérance à l’approximation utile est peut-être la leçon la plus difficile à admettre pour qui vient de la rigueur comptable, et pourtant elle sépare les entreprises qui subissent leurs chiffres de celles qui s’en servent.
À retenir La comptabilité rend des comptes à l’extérieur ; la gestion rend service à l’intérieur. La première est encadrée par la loi, la seconde par le bon sens. Un dirigeant averti ne les oppose pas : il utilise les chiffres réglementaires comme matière première de ses décisions.
Les obligations comptables selon la forme juridique
Toutes les entreprises ne sont pas soumises aux mêmes exigences. Le niveau d’obligation dépend de la forme juridique, du régime fiscal et, souvent, de la taille mesurée par le chiffre d’affaires et le total de bilan. Un micro-entrepreneur tient une simple chronologie de ses recettes, complétée par un registre des achats lorsque son activité l’exige. Il n’établit ni bilan ni compte de résultat au sens classique. À l’autre extrémité, une société commerciale d’une certaine dimension doit produire des comptes annuels complets, parfois faire certifier ces comptes et respecter des délais de dépôt stricts.
Le régime réel et la comptabilité d’engagement
La plupart des sociétés relèvent d’un régime réel qui impose la comptabilité d’engagement : une opération est enregistrée dès qu’elle naît juridiquement, à l’émission de la facture, et non au moment où l’argent circule. C’est une distinction essentielle. Un chiffre d’affaires peut être élevé sur le papier alors que la trésorerie est exsangue, simplement parce que les clients n’ont pas encore payé. Comprendre la différence entre engagement et encaissement évite bien des désillusions et explique pourquoi une entreprise rentable peut néanmoins manquer de liquidités.
Ce que produisent les comptes annuels
Les comptes annuels d’une société au réel comprennent classiquement trois pièces. Le bilan photographie le patrimoine à une date donnée : ce que l’entreprise possède à l’actif, ce qu’elle doit au passif. Le compte de résultat retrace l’activité d’un exercice : les produits d’un côté, les charges de l’autre, et leur différence, le résultat. L’annexe, enfin, apporte les explications qui rendent les deux premiers documents intelligibles. Ensemble, ils forment le socle sur lequel s’appuient les analyses de gestion.
La complexité croît avec la structure. Une entreprise individuelle au réel simplifié bénéficie d’allègements ; une société de taille moyenne doit tenir une comptabilité rigoureuse et respecter des formalités de publication. Ces seuils et régimes évoluent régulièrement : la prudence commande de faire valider sa situation par un expert-comptable, seul à même d’apprécier le cadre applicable à un cas précis.
Les seuils qui déterminent le régime comptable et fiscal changent au fil des lois de finances. Il ne faut jamais se fier à une information ancienne ou entendue de seconde main : mieux vaut vérifier sa situation exacte auprès d’un professionnel avant toute décision structurante.
Les indicateurs clés et les soldes de gestion
Quelques indicateurs suffisent à saisir l’essentiel de la santé d’une entreprise. Encore faut-il les comprendre, car chacun raconte une étape de la transformation de l’activité en richesse. Les suivre isolément induit en erreur ; les lire ensemble dessine une trajectoire.
Du chiffre d’affaires à la marge
Le chiffre d’affaires mesure le volume d’activité : la somme des ventes réalisées sur une période. C’est l’indicateur le plus commenté, souvent à tort, car il ne dit rien de la rentabilité. Une entreprise peut voir son chiffre d’affaires progresser tout en s’appauvrissant, si ses coûts augmentent plus vite que ses ventes. La marge commerciale, différence entre le prix de vente et le coût d’achat des marchandises, est déjà bien plus parlante : elle indique ce que l’entreprise conserve après avoir réglé ce qu’elle a revendu. Le taux de marge, exprimé en pourcentage, permet de comparer des activités de tailles différentes et de suivre son évolution dans le temps.
La valeur ajoutée
La valeur ajoutée mesure la richesse réellement créée par l’entreprise, une fois déduites les consommations en provenance de tiers : achats, sous-traitance, énergie, services extérieurs. Elle représente la contribution propre de la structure, ce qu’elle apporte en transformant des ressources externes. Cette richesse se répartit ensuite entre les acteurs qui y ont concouru : les salariés à travers les rémunérations, l’État par les impôts et taxes, les prêteurs par les intérêts, et l’entreprise elle-même par ce qu’elle conserve pour investir et se renforcer. Suivre la valeur ajoutée, c’est comprendre le poids économique réel d’une activité, bien au-delà de son chiffre d’affaires. Deux entreprises affichant un chiffre d’affaires identique peuvent créer des richesses très différentes : celle qui sous-traite l’essentiel de sa production dégage une valeur ajoutée modeste, tandis que celle qui transforme elle-même ses ressources en concentre une part bien plus grande. Cet indicateur éclaire ainsi le degré d’intégration et la dépendance à l’égard des fournisseurs.
L’excédent brut d’exploitation et le résultat
L’excédent brut d’exploitation, souvent désigné par le sigle EBE, mesure la performance purement opérationnelle, avant toute considération de financement, d’amortissement ou de fiscalité. Il indique la capacité de l’activité à générer des ressources par elle-même. Un EBE positif et solide est le signe d’un modèle économique sain ; un EBE faible ou négatif signale que le cœur de métier ne dégage pas assez, indépendamment des habiletés financières. Le résultat, enfin, est le solde ultime : ce qui reste après avoir tout pris en compte, les charges d’exploitation, les éléments financiers, les événements exceptionnels et l’impôt. Bénéfice ou perte, il conclut l’exercice, mais il ne dit pas tout, car il peut être flatté ou grevé par des éléments ponctuels sans rapport avec l’activité courante.
Il ne faut jamais juger une entreprise sur son seul chiffre d’affaires. La chaîne qui va du chiffre d’affaires à la marge, puis à la valeur ajoutée, à l’excédent brut d’exploitation et au résultat, révèle où la performance se gagne ou se perd. C’est cette lecture en cascade qui compte, et non le volume brut des ventes.
Les soldes intermédiaires de gestion
Les indicateurs précédents ne sont pas dispersés au hasard : ils s’articulent dans une construction rigoureuse appelée soldes intermédiaires de gestion, ou SIG. Il s’agit d’une lecture par paliers du compte de résultat, chaque solde s’obtenant à partir du précédent, comme les marches d’un escalier qui descend du volume d’activité jusqu’au résultat net. Cette cascade permet de localiser précisément l’endroit où la performance se forme ou se dégrade.
Lire la cascade
La suite commence par la marge commerciale pour les activités de négoce, ou la production pour les activités industrielles et de services. Elle se poursuit avec la valeur ajoutée, puis l’excédent brut d’exploitation une fois retranchées les charges de personnel et les impôts liés à l’exploitation. Vient ensuite le résultat d’exploitation, qui intègre les amortissements et les provisions et mesure donc la rentabilité de l’activité en tenant compte de l’usure des équipements. Le résultat courant ajoute la dimension financière, intérêts et produits de placement. Le résultat exceptionnel isole les événements non récurrents. Le résultat net, enfin, clôt la descente après impôt.
L’intérêt de cette décomposition est diagnostique. Si le résultat net se dégrade alors que l’EBE reste bon, le problème est financier ou exceptionnel, pas opérationnel : peut-être un endettement trop lourd. Si l’EBE lui-même s’effondre, c’est le modèle d’exploitation qu’il faut interroger. Les SIG transforment un chiffre unique et opaque en une histoire lisible, étape par étape.
Trésorerie, fonds de roulement et rentabilité
Une entreprise peut être rentable et faire faillite. Ce paradoxe apparent tient à un décalage temporel que résume le besoin en fonds de roulement, ou BFR. Entre le moment où l’entreprise engage des dépenses, achat de marchandises, paiement des salaires, et le moment où elle encaisse ses ventes, il s’écoule un temps pendant lequel elle doit financer son cycle d’exploitation. Ce financement, c’est le BFR.
La mécanique du cycle
Trois éléments alimentent le besoin en fonds de roulement. Les stocks immobilisent de l’argent tant qu’ils ne sont pas vendus. Les créances clients représentent des ventes réalisées mais non encore payées : l’entreprise a livré, elle attend son règlement. À l’inverse, les dettes fournisseurs constituent un financement gratuit tant qu’elles ne sont pas réglées : l’entreprise a reçu, elle n’a pas encore payé. Le BFR est la différence entre ce qui est immobilisé, stocks et créances, et ce qui est différé, les dettes. Plus il est élevé, plus l’entreprise doit trouver des ressources pour financer son fonctionnement courant.
La nature de l’activité détermine largement le BFR. Un commerce de détail encaisse comptant et paye ses fournisseurs à terme : son BFR peut même être négatif, ce qui constitue un formidable atout. À l’opposé, une entreprise de bâtiment qui avance des matériaux et attend des mois avant d’être réglée supporte un BFR lourd. Réduire le BFR, c’est accélérer les encaissements, optimiser les stocks et négocier les délais fournisseurs.
Trois leviers concrets permettent d’agir sur ce besoin. Sur les créances clients, la facturation rapide, l’acompte à la commande et la relance systématique raccourcissent le délai moyen de règlement. Sur les stocks, une gestion plus fine des approvisionnements évite d’immobiliser inutilement des ressources dans des marchandises qui dorment en entrepôt. Sur les dettes fournisseurs, la négociation de délais raisonnables, sans abuser de la relation, allège la pression sans fragiliser les partenaires. Chaque jour gagné sur le cycle libère de la trésorerie, et cet effet se cumule mois après mois. À l’inverse, une croissance mal maîtrisée gonfle mécaniquement tous ces postes en même temps, ce qui explique que bien des entreprises rencontrent leurs plus grandes tensions financières au sommet de leur réussite commerciale.
La trésorerie, juge de paix
La trésorerie est ce qui reste réellement disponible, l’argent effectivement mobilisable. Elle résulte de la confrontation entre les ressources stables de l’entreprise et son besoin en fonds de roulement. Une trésorerie tendue est le symptôme le plus fréquent des difficultés d’entreprise, souvent avant même que le résultat ne se dégrade. C’est pourquoi le suivi de trésorerie, idéalement à travers un plan de trésorerie prévisionnel mois par mois, est sans doute l’exercice de gestion le plus vital pour une petite structure. Anticiper un creux permet de le franchir ; le découvrir le jour où le prélèvement est rejeté est déjà trop tard.
Attention La rentabilité et la trésorerie sont deux choses distinctes. Une entreprise qui grandit vite voit souvent son besoin en fonds de roulement gonfler plus vite que ses profits, ce qui peut l’asphyxier au moment même de son succès. Surveillez la trésorerie autant que le résultat.
Le seuil de rentabilité, boussole du dirigeant
Le seuil de rentabilité, aussi appelé point mort, répond à une question simple et fondamentale : à partir de quel niveau d’activité l’entreprise cesse de perdre de l’argent et commence à en gagner ? En dessous de ce seuil, chaque mois creuse le déficit ; au-dessus, chaque vente supplémentaire nourrit le résultat.
Charges fixes et charges variables
Le calcul repose sur une distinction essentielle. Les charges fixes existent quel que soit le niveau d’activité : loyer, assurances, salaires permanents, abonnements. Elles pèsent même si l’entreprise ne vend rien. Les charges variables, elles, évoluent avec l’activité : achats de matières, commissions, frais d’expédition. Chaque vente génère un surplus, la marge sur coûts variables, qui contribue d’abord à couvrir les charges fixes, puis, une fois celles-ci absorbées, à former le bénéfice. Le seuil de rentabilité est atteint quand la marge sur coûts variables cumulée égale exactement les charges fixes.
Un outil de décision, pas seulement de calcul
Connaître son point mort change la manière de décider. Il éclaire le choix d’un tarif, l’opportunité d’une embauche, l’effet d’un nouveau loyer. Il aide à répondre à des questions concrètes : combien de couverts dois-je servir pour rentabiliser ma journée ? combien de contrats pour couvrir un poste supplémentaire ? Le seuil de rentabilité rend palpable la structure économique de l’entreprise et transforme des intuitions en repères chiffrés. Il révèle aussi la fragilité d’un modèle à charges fixes lourdes, très sensible aux variations d’activité, par opposition à un modèle souple où les coûts suivent les ventes.
Le point mort et la marge de sécurité
Au seuil de rentabilité s’associe une notion de temps, le point mort proprement dit : la date, dans l’année, à laquelle l’activité cumulée couvre enfin les charges fixes. Une entreprise qui atteint son point mort tôt dans l’exercice dispose ensuite de nombreux mois pour engranger du bénéfice ; celle qui l’atteint seulement en fin d’année vit sur le fil. De là découle la marge de sécurité, qui mesure l’écart entre l’activité réelle et le seuil : elle indique de combien le chiffre d’affaires peut baisser avant que l’entreprise ne repasse dans le rouge. Une marge de sécurité confortable autorise l’audace, un investissement, une embauche, une phase de conquête ; une marge étroite commande la prudence. Ces deux notions, simples à formuler, offrent au dirigeant une lecture immédiate de sa vulnérabilité et de sa liberté de manœuvre.
Le seuil de rentabilité n’est pas un calcul à faire une fois, puis à oublier. Il se recalcule dès qu’une charge fixe change, dès qu’un tarif bouge, dès qu’un investissement est envisagé. C’est une boussole que l’on consulte souvent, pas une photographie que l’on range dans un tiroir.
Le tableau de bord de pilotage
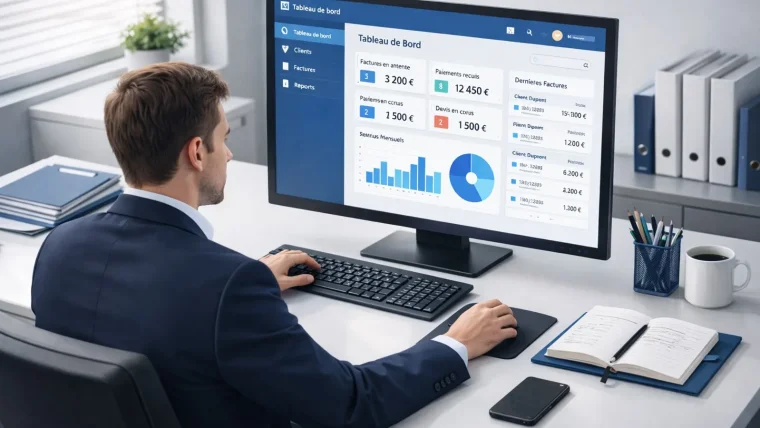
Les indicateurs isolés valent moins que leur mise en scène régulière. Le tableau de bord est l’instrument qui rassemble, de façon synthétique et périodique, les quelques chiffres qui comptent vraiment pour piloter. Il ne s’agit pas de tout mesurer, mais de choisir les signaux les plus révélateurs et de les suivre avec constance.
Choisir les bons indicateurs
Un bon tableau de bord tient sur une page et se lit en quelques minutes. Il mêle des indicateurs d’activité, comme le chiffre d’affaires ou le carnet de commandes, des indicateurs de rentabilité, comme la marge ou l’EBE, et des indicateurs de trésorerie, comme le solde bancaire prévisionnel ou l’encours client. À chaque métier ses signaux : un artisan suivra son taux d’occupation, un commerçant son panier moyen, un prestataire son taux de facturation. La règle d’or est la sélectivité : mieux vaut cinq indicateurs suivis fidèlement que trente abandonnés au bout de deux mois.
La régularité, condition de l’utilité
Un tableau de bord n’a de valeur que dans la durée. C’est la comparaison, d’un mois sur l’autre, d’une année sur l’autre, qui donne du sens aux chiffres. Une marge de trente pour cent n’est ni bonne ni mauvaise en soi ; elle le devient au regard du mois précédent, de l’objectif fixé, de la même période l’an passé. Fixer des objectifs et mesurer les écarts, c’est le principe du pilotage par les écarts : on ne réagit pas au chiffre brut, mais à sa distance par rapport à la cible. Ce suivi régulier transforme la gestion en un dialogue permanent entre les intentions et la réalité.
Un rituel plus qu’un document
Le tableau de bord ne vaut que par le rituel qui l’entoure. Le consulter à date fixe, chaque semaine ou chaque mois, en tirer une décision, même minime, puis vérifier au tour suivant l’effet de cette décision : c’est cette boucle qui fait la différence, bien plus que la beauté du support. Beaucoup d’entreprises disposent d’outils sophistiqués qu’elles n’ouvrent jamais, tandis que d’autres pilotent finement avec une simple feuille de calcul tenue avec constance. L’instrument idéal est celui que l’on regarde vraiment. Il gagne à être partagé avec les personnes concernées, associés, responsables d’équipe, car un indicateur discuté oriente les comportements bien mieux qu’un chiffre gardé pour soi. Le pilotage devient alors une culture d’entreprise, et non la lubie solitaire du dirigeant.
Délais de paiement et prévention des impayés
La meilleure marge du monde ne sert à rien si le client ne paye pas. La gestion des délais de paiement et la prévention des impayés constituent un enjeu de survie, particulièrement pour les petites structures dont la trésorerie est fragile. Chaque jour de retard est un jour de financement gratuit accordé au client, et donc supporté par l’entreprise.
Encadrer et facturer avec rigueur
La prévention commence avant même la vente. Des conditions générales de vente claires, mentionnant les délais, les modalités et les pénalités de retard, posent un cadre. Une facturation rapide et sans erreur accélère le règlement : une facture émise le jour de la livraison, précise et conforme, ne donne aucun prétexte au retard. À l’inverse, une facture tardive ou approximative offre au client débiteur toutes les excuses pour différer. La rigueur documentaire est la première ligne de défense.
Relancer avec méthode
La relance ne doit être ni tardive ni honteuse : réclamer son dû est légitime. Une procédure graduée, du rappel courtois à la mise en demeure formelle, permet de préserver la relation tout en marquant sa fermeté. La régularité prime : mieux vaut une relance systématique et polie qu’une intervention brutale après des mois de laisser-aller. Suivre un encours client à jour, connaître à tout moment qui doit quoi et depuis quand, permet d’agir avant que la créance ne devienne douteuse. Face à un impayé persistant, des voies de recouvrement existent, amiables puis judiciaires, et le recours à un professionnel, avocat ou société spécialisée, peut s’avérer décisif.
Un client qui tarde à payer une petite facture aujourd’hui est souvent celui qui accumulera une lourde ardoise demain. Il ne faut jamais laisser un retard s’installer par crainte de froisser : la fermeté précoce protège la relation autant que la trésorerie.
Les grandes logiques de la fiscalité d’entreprise
La fiscalité effraie souvent parce qu’on la découvre par ses détails, ses seuils, ses formulaires. Elle devient plus lisible lorsqu’on en saisit d’abord les grandes logiques, indépendamment des chiffres qui, eux, évoluent chaque année et relèvent du conseil personnalisé.
Imposition des bénéfices
Le premier grand axe concerne l’imposition des bénéfices. Selon la forme et les choix de l’entreprise, le bénéfice est taxé soit au niveau de la société elle-même, soit entre les mains du dirigeant ou des associés dans le cadre de l’impôt sur le revenu. Ce choix, structurant, influe sur la rémunération, la distribution des profits et la stratégie patrimoniale. Il n’existe pas de bonne réponse universelle : tout dépend de la situation, des projets et de l’horizon du dirigeant. C’est précisément le type d’arbitrage qui justifie l’accompagnement d’un expert-comptable ou d’un conseil fiscal.
La taxe sur la valeur ajoutée
Le deuxième axe est la taxe sur la valeur ajoutée, la TVA, souvent mal comprise. L’entreprise n’en supporte pas le poids : elle la collecte auprès de ses clients et déduit celle qu’elle a payée à ses fournisseurs, puis reverse la différence. Elle joue un rôle de collecteur pour le compte de l’État. La logique est neutre en principe, mais elle a un effet de trésorerie réel : la TVA collectée transite par les comptes de l’entreprise avant d’être reversée, et il faut se garder de la confondre avec de la richesse disponible. Des régimes particuliers, comme la franchise pour les plus petites structures, modifient cette mécanique.
Les autres prélèvements
À ces deux piliers s’ajoutent divers prélèvements : contributions économiques locales, taxes assises sur la masse salariale, cotisations sociales du dirigeant et des salariés. L’ensemble forme un paysage mouvant que les lois de finances remodèlent régulièrement. Le rôle du dirigeant n’est pas de tout connaître, mais de comprendre ces grandes logiques, de tenir ses obligations à jour et de s’entourer pour les arbitrages. La sécurité fiscale repose sur l’anticipation, jamais sur l’improvisation de dernière minute.
La fiscalité obéit à quelques grandes logiques stables : imposition des bénéfices, mécanique de la TVA, prélèvements sociaux et locaux. Les chiffres, seuils et taux changent souvent ; les principes, eux, demeurent. Il est prudent de faire valider chaque décision fiscale par un professionnel, car un mauvais choix se paie longtemps et se corrige difficilement.
Les outils de comptabilité et de facturation
La dernière décennie a profondément transformé la tenue des comptes. Là où il fallait naguère des classeurs, des saisies manuelles et des allers-retours fastidieux, les outils numériques ont automatisé une large part du travail administratif, sans pour autant dispenser de comprendre ce que produisent les chiffres.
Facturation et automatisation
Les logiciels de facturation permettent d’émettre des factures conformes, numérotées et archivées, de suivre les règlements et de relancer automatiquement les retardataires. Leur généralisation s’inscrit dans un mouvement de fond vers la facturation électronique, dont le déploiement progressif modifie les habitudes des entreprises et impose de s’équiper d’outils adaptés. Anticiper ces évolutions, plutôt que de les subir, fait partie d’une gestion prévoyante. Là encore, un expert-comptable saura indiquer le calendrier et les obligations applicables à chaque situation.
Comptabilité connectée et pilotage
Les solutions de comptabilité en ligne synchronisent les relevés bancaires, catégorisent les opérations et préparent en continu les états de synthèse. Cette automatisation libère du temps et réduit les erreurs de saisie, mais elle déplace la valeur ajoutée du dirigeant et de son conseil vers l’analyse et la décision. Le chiffre est produit plus vite ; il reste à l’interpréter. Certaines plateformes intègrent des tableaux de bord et des prévisions de trésorerie, rapprochant ainsi la comptabilité de la gestion en temps quasi réel. L’outil ne remplace pas le jugement : il en est le serviteur.
Choisir sans se tromper
Le bon outil est celui qui correspond à la taille et au métier de l’entreprise, pas le plus complet ni le plus sophistiqué. Un micro-entrepreneur n’a pas les mêmes besoins qu’une société en croissance. Les critères de choix tiennent à la simplicité d’usage, à la compatibilité avec les outils de l’expert-comptable, à la qualité du suivi de trésorerie et à la capacité d’évoluer avec l’activité. Mieux vaut un outil modeste réellement utilisé qu’une usine à gaz délaissée. La technologie n’a de valeur que si elle sert une discipline de gestion constante.
Organiser sa donnée dès le départ
L’efficacité d’un outil dépend moins de ses fonctions que de la rigueur avec laquelle on l’alimente. Une numérotation des factures continue et sans trou, un archivage ordonné des pièces justificatives, une catégorisation régulière des dépenses : ces habitudes modestes conditionnent la fiabilité de tout ce qui en découle. Un tableau de bord n’est jamais meilleur que les données qui le nourrissent, et une comptabilité mal tenue produit des indicateurs trompeurs qui induisent en erreur plutôt qu’ils n’éclairent. Prendre quelques minutes chaque semaine pour tenir ses comptes à jour évite l’accumulation angoissante des retards et permet de disposer, à tout moment, d’une image fidèle de sa situation. Cette discipline régulière, souvent négligée au démarrage, est pourtant l’investissement au meilleur rendement dont dispose un dirigeant : elle transforme une contrainte administrative en source permanente de lucidité.
Questions fréquentes
Quelle est la différence concrète entre comptabilité et gestion ?
La comptabilité est une obligation légale qui enregistre les opérations passées et rend l’entreprise lisible pour des tiers, administration, banques, associés. La gestion est un usage interne et libre de ces mêmes chiffres pour éclairer les décisions et préparer l’avenir. La première regarde vers le passé avec un formalisme strict ; la seconde regarde vers l’avenir avec pour seul juge son utilité au pilotage.
Peut-on être rentable et manquer de trésorerie ?
Oui, et c’est même fréquent. La rentabilité mesure la différence entre produits et charges sur un exercice, en comptabilité d’engagement, indépendamment des flux réels d’argent. La trésorerie, elle, dépend du moment où l’argent entre et sort. Une entreprise qui vend bien mais dont les clients payent tardivement, ou dont les stocks immobilisent des ressources, peut afficher un bénéfice tout en manquant de liquidités. C’est le besoin en fonds de roulement qui explique ce décalage.
À quoi sert vraiment le seuil de rentabilité ?
Il indique le niveau d’activité à partir duquel l’entreprise cesse de perdre de l’argent. En dessous, chaque mois creuse le déficit ; au-dessus, chaque vente nourrit le résultat. C’est un outil de décision : il éclaire un choix de tarif, l’opportunité d’une embauche, l’effet d’un nouveau loyer, en rendant chiffrée la structure économique de l’activité. Il se recalcule dès qu’une charge fixe ou un tarif change.
Ai-je besoin d’un expert-comptable si j’utilise un logiciel ?
Les outils numériques automatisent la saisie et la production des états, mais ils ne remplacent pas le conseil. L’expert-comptable sécurise les choix structurants, régime fiscal, forme juridique, arbitrages de rémunération, apprécie la conformité et interprète les chiffres au regard de votre situation. Le logiciel produit l’information plus vite ; le professionnel aide à en tirer les bonnes décisions et à éviter les erreurs coûteuses. Les deux sont complémentaires, non concurrents.
Comment réduire concrètement mes délais de paiement ?
Commencez en amont, avec des conditions de vente claires mentionnant délais et pénalités. Facturez vite et sans erreur, car une facture précise émise à la livraison ne donne aucun prétexte au retard. Suivez votre encours client à jour et relancez avec méthode, du rappel courtois à la mise en demeure, sans laisser un retard s’installer. La régularité et la fermeté précoce protègent mieux la trésorerie qu’une réaction brutale et tardive.
Quels indicateurs mettre dans un premier tableau de bord ?
Restez sélectif : cinq indicateurs suivis fidèlement valent mieux que trente abandonnés. Mêlez un signal d’activité, comme le chiffre d’affaires ou le carnet de commandes, un signal de rentabilité, comme le taux de marge, et un signal de trésorerie, comme le solde bancaire prévisionnel et l’encours client. Ajoutez un indicateur propre à votre métier, panier moyen, taux d’occupation ou taux de facturation. Suivez-les avec régularité, car c’est la comparaison dans le temps qui donne du sens aux chiffres.